
稳健资产负债表是企业持续经营保障
稳健资产负债表是企业持续经营保障
2026年10月17日 01:12
■李亚男
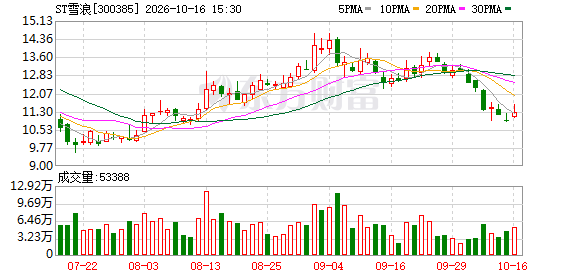
近日,无锡雪浪环境科技股份有限公司(以下简称“ ST雪浪 ”)发布了一则重大诉讼公告,因买卖合同纠纷,公司被安徽中汇发 新材料 有限公司推上被告席,涉案金额达4035.51万元。而这只是这家 环保 装备企业“诉讼围城”的一角。今年,中国 光大银行 股份有限公司无锡分行、 宁波银行 股份有限公司无锡分行等多家 银行 也因金融借款合同纠纷对 ST雪浪 提起诉讼。诉讼的集中出现,是该公司资产负债表长期承压的结果。截至2026年6月30日, ST雪浪 流动负债高于流动资产6.48亿元,资产负债率达99.79%。
ST雪浪当下的困境,暴露出高负债企业在周期转换阶段的共性风险。适度负债是企业规模扩张的路径之一,但杠杆管控考验的是公司治理能力。企业高资产负债率的背后,折射出三方面值得深思的问题。
其一,举债有边界,扩张要基于资产真实底色。
资产负债率是一个比值,分子是负债,分母是资产。若负债超过资产,企业就陷入了资不抵债的境地。在行业上行周期,企业通过外延并购扩大生产规模时,高溢价并购形成的商誉、回收周期长的应收款项、利用率不足的产能较容易被上行周期的景气红利所掩盖。一旦行业基本面发生波动,规模扩张形成的资产难以创造现金流,债务风险就会逐渐累积。管控负债与资产的边界,本质是考验企业资产能不能持续创造真实回报。
企业在投资决策时,要关注资产扩张是否与行业周期匹配、并购资产盈利质量是否经得起验证、资产减值对净资产冲击程度几何。资产配置紧紧围绕主业和核心竞争力展开,是守护资产负债表稳健的第一道防线。
其二,守住流动性,就是守住持续经营能力。
在上行周期的规模扩张阶段,高盈利质量、可抵押担保的资产是融资授信主要依据。一旦债务风险开始累积,债权人关注点开始转向本金安全及偿债资金来源。此时,可测算、可验证的现金流是融资的主要支撑。但部分高负债企业,债务集中到期引发再融资通道受阻;一旦债务集中逾期,各类诉讼与资产冻结将进一步干扰经营回款,企业最终落入流动性困局。
企业需建立以现金流为核心的流动性风险管理体系,保持债务期限结构与资产回收周期相匹配,同时保持多元、可替代的融资渠道,制定合理的现金流管理预案应对周期波动。对金融机构而言,在评估债权风险时,也可以将可持续的现金流作为参考指标之一,根据企业主业的“造血”能力分类施策,给尚具经营价值企业留出合理修复空间。
其三,风险防范前置,常态化预警推动风险出清。
对企业而言,在战略层面,围绕主业审慎开展并购及产能扩张,从前期尽职调查到投后整合、项目实施,把风险评估前置在决策环节;在决策层面,企业董事会和股东大会应切实履行对重大投资、对外担保和大额融资的决策与监督责任,主动如实披露风险;在经营层面,把现金流作为经营管理的重点关注指标,将内部控制和风险管理延伸到项目全周期。
对监管部门而言,通过风险警示、问询督导等方式,可以推动风险及时出清。对审计、评估等中介机构而言,要敢于揭示问题,用好非标准审计意见及持续经营重大不确定性等预警信号。
稳健的资产负债表是企业持续经营保障。近年来,资本市场不少高负债企业在风险出清过程中退出市场。因此,唯有把资产质量做扎实、稳住经营现金流、不断完善治理机制,企业才有穿越周期的底气。
(文章来源:证券日报)