
东材科技上半年净利增六成,业绩说明会上公司未来发展规划引关注
东材科技上半年净利增六成,业绩说明会上公司未来发展规划引关注
2026年10月03日 19:13
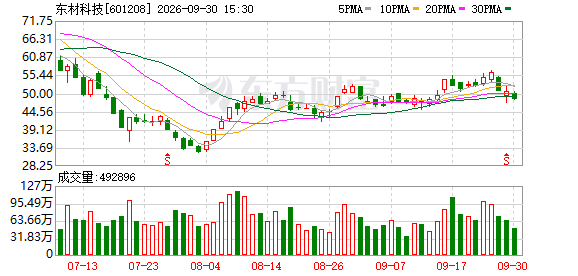
9月30日, 东材科技 (601208)公告,公司于9月30日举行2026年半年度业绩说明会。该公司董事长唐安斌,董事、总经理李刚等5名高管参加活动,与投资者展开交流。
资料显示, 东材科技 主要从事化工 新材料 的研发、生产和销售业务。
东材科技 公布的2026年半年报显示,2026年上半年公司实现营业收入30.95亿元,同比增长27.29%;归母净利润3.12亿元,同比增长63.78%;扣非净利润2.24亿元,同比增长40.86%。经营活动产生的现金流量净额由上年同期的-2.61亿元转为1.05亿元。
业绩说明会互动交流问答环节辑要:
有投资者提问:实际控制人、副董事长熊海涛(控股股东为高金技术产业集团)是否目前具有减持计划?
该公司回复: 截至目前,公司未收到实控人本人减持计划通知函。未来如有相关减持计划,公司将按照信息披露要求及时履行信息披露义务。
有投资者提问:请问眉山项目产品认证都通过了吗,眉山现在产能情况如何?
该公司回复: 截至目前,公司部分试生产产品已实现批量交付。项目设计总产能请参阅公司相关公告,实际产能与产品结构关联度较高,公司将在试生产过程中不断优化调整,力争实现产能最大化。
有投资者提问:上半年营收和净利润都上涨,主要是哪些原因提高业绩?
该公司回复: 公司2026年上半年度营收和净利润均实现增长,主要原因是公司新建的产业化项目陆续投产、新增产能逐步释放,同时依托技术研发优势,快速抢占增量市场,中高端光学级聚酯基膜、高速 电子 树脂等核心产品下游市场需求持续旺盛,形成协同拉动效应,产销量、营收规模及盈利能力均有所提升。
有投资者提问:子公司眉山东材“年产20000吨高速 通信 基板用 电子 材料项目”位于四川眉山高新技术产业园区,2026年7月投料试车,公司称9月逐步进入量产。六类产品:PPO 5000吨/年、非结晶型BMI 2000吨/年、结晶型BMI 1500吨/年、活性酯固化剂4000吨/年、碳氢树脂3500吨/年、含磷阻燃树脂4000吨/年。请问:(1)目前六类产品中,哪些产线已实现连续稳定生产并通过主要客户的产线审核,哪些仍处于调试阶段?(2)当前整体产能利用率大致处于什么区间,产品良率与批次一致性是否达到预期?(3)公司对四季度及2027年的出货节奏和全面达产时间有何规划?新产能转固后的折旧及爬坡期费用,预计对短期毛利率产生多大影响?
该公司回复: 截至目前,公司该项目试生产顺利,部分产品已实现批量交付。试产产品良率与批次一致性均符合预期。未来,相关产品的出货节奏取决于市场需求及产能爬坡进度。
有投资者提问:您好,我来自《证券市场周刊》编辑部,以下问题希望能与贵司交流:(1)贵司近期表示子公司眉山东材投资建设的“年产20000吨高速 通信 基板用 电子 材料项目”于2026年7月开始投料试车、预计将于9月份逐步进入量产阶段。请问该项目是否已经有意向客户或框架协议锁定订单?(2)贵司近期表示M10树脂尚处于下游客户的验证阶段,主要面向下一代高阶服务器领域。请问M10级产品验证周期需求多长?预计何时有望贡献实质性收入?(3)贵司二季度归母净利润约1.25亿元,同比增长26.85%,但环比一季度有所下降,二季度净利润环比下降原因是什么?
该公司回复: 该项目为公司高速电子材料的扩能项目,相关产品均有明确的合作客户。截至目前,部分产品已实现批量出货。公司M10树脂尚处于下游产业链验证阶段,量产进度与终端应用进度密切相关。公司第二季度归母扣非净利润环比增长7.18%,归母净利润环比第一季度下降主要系非经常性损益影响。
有投资者提问:请问公司如何看待自身在未来的发展有利因素和主要挑战?东材科技将通过哪些方面的工作持续提升业绩?
该公司回复: 公司主要从事化工 新材料 的研发、生产和销售业务,当前,化工行业深度依托 人工智能 、 新能源 汽车 、 半导体 等战略性新兴产业扩容升级,下游高端需求持续释放,迎来结构性发展机遇;但地缘政治变化、大宗商品价格波动、同质化竞争加剧、核心技术迭代提速等多重挑战尚未根本缓解,行业发展机遇与风险挑战并存。未来,公司将通过聚焦主业发展、产品结构优化、加强成本管控、拓展销售渠道等多项举措的实施,持续提升经营业绩。
有投资者提问:东材科技在 MLCC 领域的竞争优势如何?公司在该领域的发展规划和目标是什么样的?
该公司回复: 公司已布局投建多条 MLCC 离型膜基膜生产线,积极拓展光学膜在电子材料新领域的应用,实现中高端市场的国产化替代。随着 人工智能 、高端 通信 、智能车载等下游产业的快速迭代,高可靠性、高容量、耐高温、耐高压成为核心技术要求,公司对产品进行了同步迭代,形成了普通、中端、高端全系列产品。公司推出的Ra≤20nm,Rz≤200nm,Rmax≤250nm,可应用于 MLCC 领域的竞争优势。
来源:读创财经
(文章来源:深圳商报·读创)
主题:新股|业绩说明会上公司未来|基金|美股