
本周主力资金流向:美容护理行业受热捧吸金12亿电子行业净流出超337亿;中际旭创净流入23亿,天孚通信、东山精密遭抛售逾20亿
本周主力资金流向:美容护理行业受热捧吸金12亿 电子行业净流出超337亿;中际旭创净流入23亿,天孚通信、东山精密遭抛售逾20亿
2026年10月31日 05:0
本周(10月26日至30日),沪指累计跌2.48%,深证成指跌7.20%,创业板指跌10.08%。
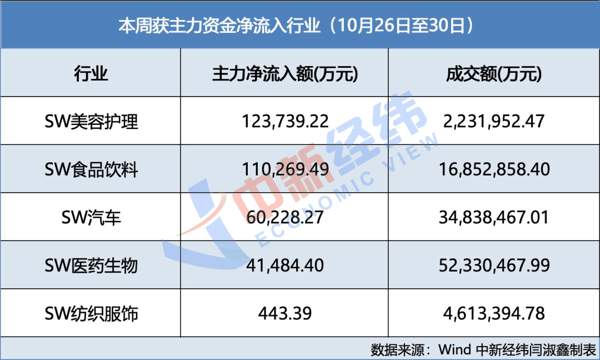
Wind数据显示,从主力资金流向来看,31个申万一级行业中,有5个行业获资金净流入。
本周,获得主力资金净流入居于首位的行业是 美容护理 行业,达12.37亿元,其次是 食品饮料 行业,获11.03亿元净流入。此外, 汽车 行业、 医药生物 行业、 纺织服饰 行业分别吸金6.02亿元、4.15亿元、443.39万元。
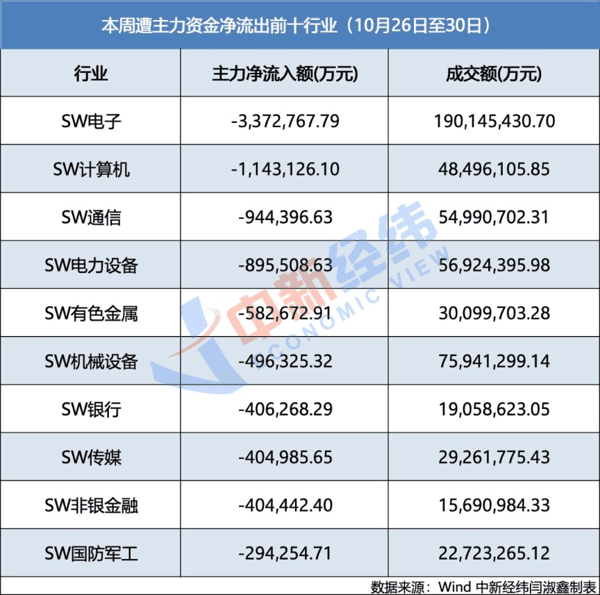
 电子 行业遭主力资金净流出337.28亿元, 计算机 行业净流出114.31亿元, 通信 行业、 电力 设备行业、 有色金属 行业净流出超50亿元, 机械设备 行业、 银行 行业、 传媒 行业、 非银金融 行业净流出金额超40亿元。
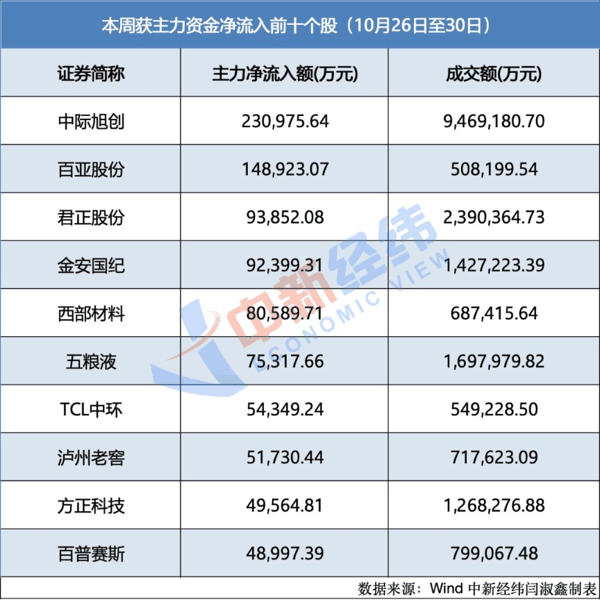
 本周,主力资金净流入前十的个股依次为: 中际旭创 (23.10亿元)、 百亚股份 (14.89亿元)、 君正股份 (9.39亿元)、 金安国纪 (9.24亿元)、 西部材料 (8.06亿元)、 五粮液 (7.53亿元)、 TCL中环 (5.43亿元)、 泸州老窖 (5.17亿元)、 方正科技 (4.96亿元)、 百普赛斯 (4.90亿元)。
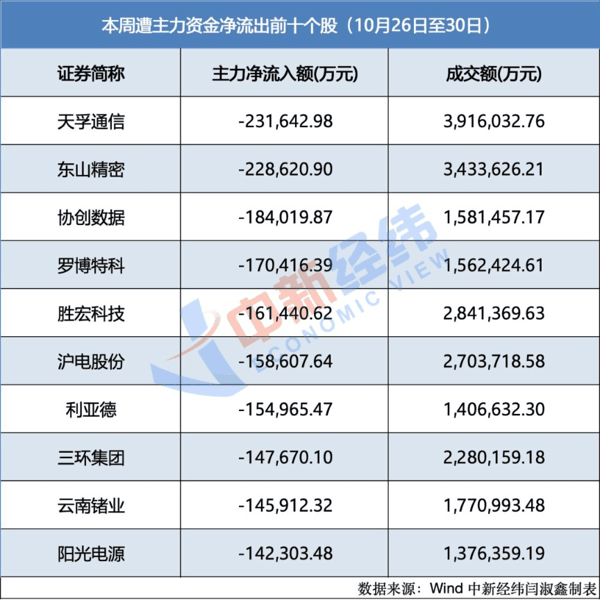
 主力资金净流出前十的个股依次为: 天孚通信 (23.16亿元)、 东山精密 (22.86亿元)、 协创数据 (18.40亿元)、 罗博特科 (17.04亿元)、 胜宏科技 (16.14亿元)、 沪电股份 (15.86亿元)、 利亚德 (15.50亿元)、 三环集团 (14.77亿元)、 云南锗业 (14.59亿元)、 阳光电源 (14.23亿元)。
 本周,A股市场有1只新股上市,港股市场有1只新股上市。10月29日, 天元重工 在北交所上市,上市首日收涨120.54%;10月28日, 东山精密 在港股上市,上市首日收跌0.75%。
对于后市,银河证券10月29日发布的研报指出,当前指数恐慌性大跌空间受限,行情震荡反复、板块结构轮动、以时间换空间的特征预计持续。一方面,尽管当前A股中AI产业链公司的三季报表现突出,但是市场定价的锚已发生偏移。另一方面,12月美联储议息会议加息的概率大幅增加,短期美债长端利率下行空间有限,虽然可能进一步压制成长股,但AI硬件端仍存在超跌反弹的机会,另外, 银行 、能源的逻辑仍在, 食品饮料 的性价比相对占优。
中泰证券 10月30日研报也提到,当前政策支持信号趋于清晰,相关部门多次释放稳市场、稳预期的信号,政策资金入市节奏亦有所加快,为市场提供了底部支撑。
中泰证券 认为,当前A股市场的主要限制因素来自海外:一是,本月美债利率大幅回落主要反映全球避险需求升温,这种由避险驱动的利率下行,对风险资产的传导效果弱于由货币转松驱动的下行,且一旦避险情绪退潮,收益率存在快速回摆的可能。二是,海外AI产业链在盈利与订单预期层面出现一定分歧,市场对分子端盈利兑现节奏的判断尚在修正之中,预期收敛或经历较为曲折的过程。
“近期部分海外AI头部厂商经营指引与市场预期存在偏差,叠加美股科技巨头财报季表现分化,带动 纳斯达克 等科技成长指数波动放大,海外 半导体 板块自阶段高点亦出现明显回撤。” 中泰证券 称。
中泰证券在研报中指出,目前A股反弹的赔率条件比较充分,不过胜率端不算特别坚实,建议先以交易性机会把握本轮反弹。结构上,科技股以赔率为核心,除了估值与业绩匹配度以外,筹码结构也是重要观测指标。 非银金融 估值较低,远期业绩上修,稳市环境下存在交易性机会;医药估值也有明显消化,等待三季报业绩确认细分方向。
(文章来源:中新经纬)