
药明康德上调2026年全年业绩指引
药明康德上调2026年全年业绩指引
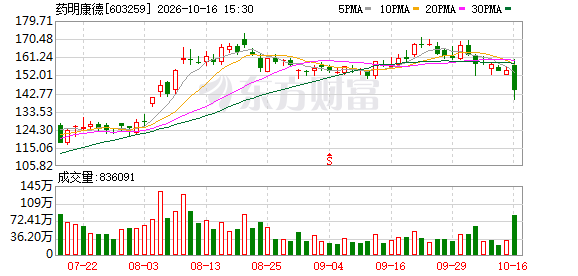
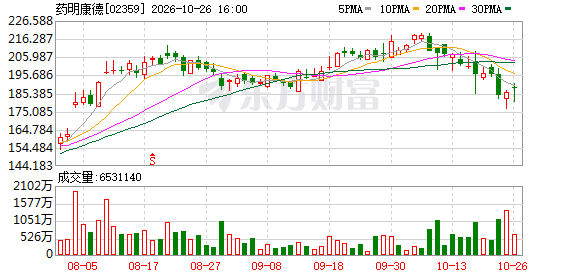
10月26日晚间,无锡 药明康德 新药开发股份有限公司(以下简称“ 药明康德 ”)发布2026年第三季度报告。第三季度,该公司实现营业收入166.40亿元,同比增长38.01%,创上市以来单季度营收新高;实现归属于上市公司股东的净利润83.18亿元,同比增长136.67%。
今年前三季度, 药明康德 实现营业收入455.37亿元,同比增长38.59%;归属于上市公司股东的净利润193.98亿元,同比增长60.64%。截至9月末,该公司持续经营业务在手订单767.4亿元,同比增长36.4%。
对于利润增长, 药明康德 在公告中表示,主要系该公司持续聚焦CRDMO(合同研究、开发与生产)业务模式,后期和商业化项目比例提升,以及早期业务量价提升带来的毛利增长,叠加精益运营带来的规模效益持续显现。
分业务来看,化学业务依旧是 药明康德 业绩增长的核心引擎。前三季度,该公司化学业务实现营业收入393.62亿元,同比增长51.52%。其中,寡核苷酸和多肽(TIDES)业务保持快速增长,实现营业收入115.2亿元,同比增长46.9%。同时,该公司预计全年TIDES业务收入同比增长约47%。
盘古智库(北京)信息咨询有限公司高级研究员江瀚对《证券日报》记者表示,从长期增长逻辑看,新分子品类对应的高附加值CDMO(合同研发与生产)业务正成为拉动行业增长的核心引擎,多肽、ADC(抗体偶联药物)、双抗/多抗、寡核苷酸等细分赛道加速放量。与此同时,AI( 人工智能 )及数字化工具正加速渗透药物研发环节,推动行业由传统代工向技术输出转型。此外,叠加全球化产能布局与产业链协同效应,CDMO行业长期成长空间有望进一步打开。
财报显示, 药明康德 测试、生物学两大业务亦保持增长。前三季度,该公司测试业务实现营业收入39.11亿元,同比增长31.97%;生物学业务实现营业收入21.88亿元,同比增长12.35%。
药明康德董事长兼首席执行官李革表示,得益于多个客户产品取得的更大成功,以及公司CRDMO业务模式的独特优势与全球团队的卓越执行,公司延续全面发展势头,2026年前三季度收入、利润及现金流均实现强劲增长,持续经营业务在手订单达到767亿元。
值得一提的是,药明康德在三季报中进一步上调2026年全年业绩指引,预计2026年该公司整体收入由585亿元至605亿元上调至610亿元至619亿元,持续经营业务收入同比增速由35%至39%上调至40%至42%。为更好满足日益增长的客户需求,药明康德进一步加速全球产能布局,并提前启动常州新基地建设,预计2026年资本开支由75亿元至85亿元调整至80亿元至85亿元。随着业务增长及效率提升,预计该公司2026年经调整自由现金流由135亿元至145亿元上调至145亿元至155亿元。
“全球生物医药投融资回暖为研发投入提供了增量资金,新分子(多肽、ADC等)的外包业务需求持续扩张,药明康德凭借CRDMO模式充分承接了行业景气度。”苏商 银行 特约研究员付一夫在接受《证券日报》记者采访时表示,业绩指引连续上调的关键,在于该公司自身的漏斗转化效率与后期项目储备,使其在行业景气度走高时具备业绩高增速弹性。
(文章来源:证券日报)