
上半年营利双增,李宁韧性背后:敢于投入,看向更长远的赢
当环境改变,企业的战略选择开始出现分岔。
2026年上半年,中国消费市场交出了一张“前高后低”的成绩单。国家统计局数据显示,上半年社会消费品零售总额24.87万亿元,同比增长1.3%。
但结构日益分化,其中运动用品行业的“温差”尤为明显。上半年,全国体育、娱乐用品类商品零售类值累计870亿元,同比下降2.4%,二季度承压显著。
8月20日,李宁(02331.HK)发布的中期业绩显示,期内公司营收同比微增2.8%至152.4亿元,毛利为77.5亿元,较去年同期上升4.5%;净利润为18.2亿元,净利率为11.9%。
运动品牌从集体高增长滑向结构性分化,已经成为行业共识。而当环境改变,企业的战略选择开始出现分岔。
英国作家西蒙·斯涅克在其著作《无限赛局》中曾提出这样一个概念,有限游戏和无限游戏。有限游戏有固定的玩家、明确的规则和终点,目标是赢得比赛;无限游戏没有终点,玩家可以随时加入或退出,规则可能变化,目标不是赢,而是让游戏持续进行下去。
若将商业视为一场无限游戏,真正的赢家不是击败别人,而是在自己的路径里,持续生存、不断进化。
李宁选择的正是后者。从业绩发布会的基调来看,李宁未因市场压力而缩减长品牌投入,而是在“单品牌、多品类、多渠道”战略下,持续将资金和资源向专业运动资产布局和科技研发倾斜。
李宁品牌创始人、集团董事长李宁在业绩会上称,上半年,集团坚定专业化发展方向,经营基本盘保持稳健。下半年,李宁集团将坚定投入专业运动核心能力,拓展细分消费场景,并稳步培育新增长品类,持续优化业务结构。
成立36年,这家由奥运冠军创立的品牌,正在用运动员的耐心打一场无限赛局。
库存健康、渠道稳健、资金充裕,李宁守住经营底盘
财报显示,上半年,李宁整体零售流水(包括线上及线下)同比录得2%的增长。尽管受到二季度市场低迷影响,但公司整体盈利与库存可控。数据显示,期内李宁的毛利率增加0.9个百分点至50.9%,经营利润率保持在16.1%。
经营质量指标则提供另一维度的观察视角。截至今年6月底,李宁全渠道库销比为4个月,库存水平及库龄结构保持在健康水平。健康的库存水位也意味着公司无需被动清仓,或用过度牺牲价格换取短期现金流,为后续市场变化保留了调整空间。
稳健的财务底盘决定了企业在逆周期中是否具备战略选择的自由。期内,李宁净现金同比增加2亿元,达到193.9亿元,充沛的现金储备为长期战略投入保留了财务上的主动权。
渠道网络上,李宁持续推进门店结构优化,同时拓展创新店型。截至2026年6月底,李宁门店(包含李宁及李宁YOUNG)数量为7579家,较2025年底净减少30家。
其中,上半年李宁直营收入在店铺数量同比减少106家的情况下,同比增长3.4%。对此,李宁集团副总裁、CFO赵东升指出,在有挑战的环境下,公司持续聚焦零售运营,通过强化优质店铺的改造与拓展,并关闭部分低效店铺,进一步巩固直营渠道效率,推动直营同店恢复正向贡献。
其也坦言,当前,终端表现持续低于预期,暂未看到改善迹象。因此,对于下半年的整体预期较年初更加谨慎、务实。
加码顶级运动资源,李宁在逆周期储备弹药
2026年是典型的体育大年。作为专业运动品牌,李宁在不确定的环境中,依然积极投入,为自身储备弹药。
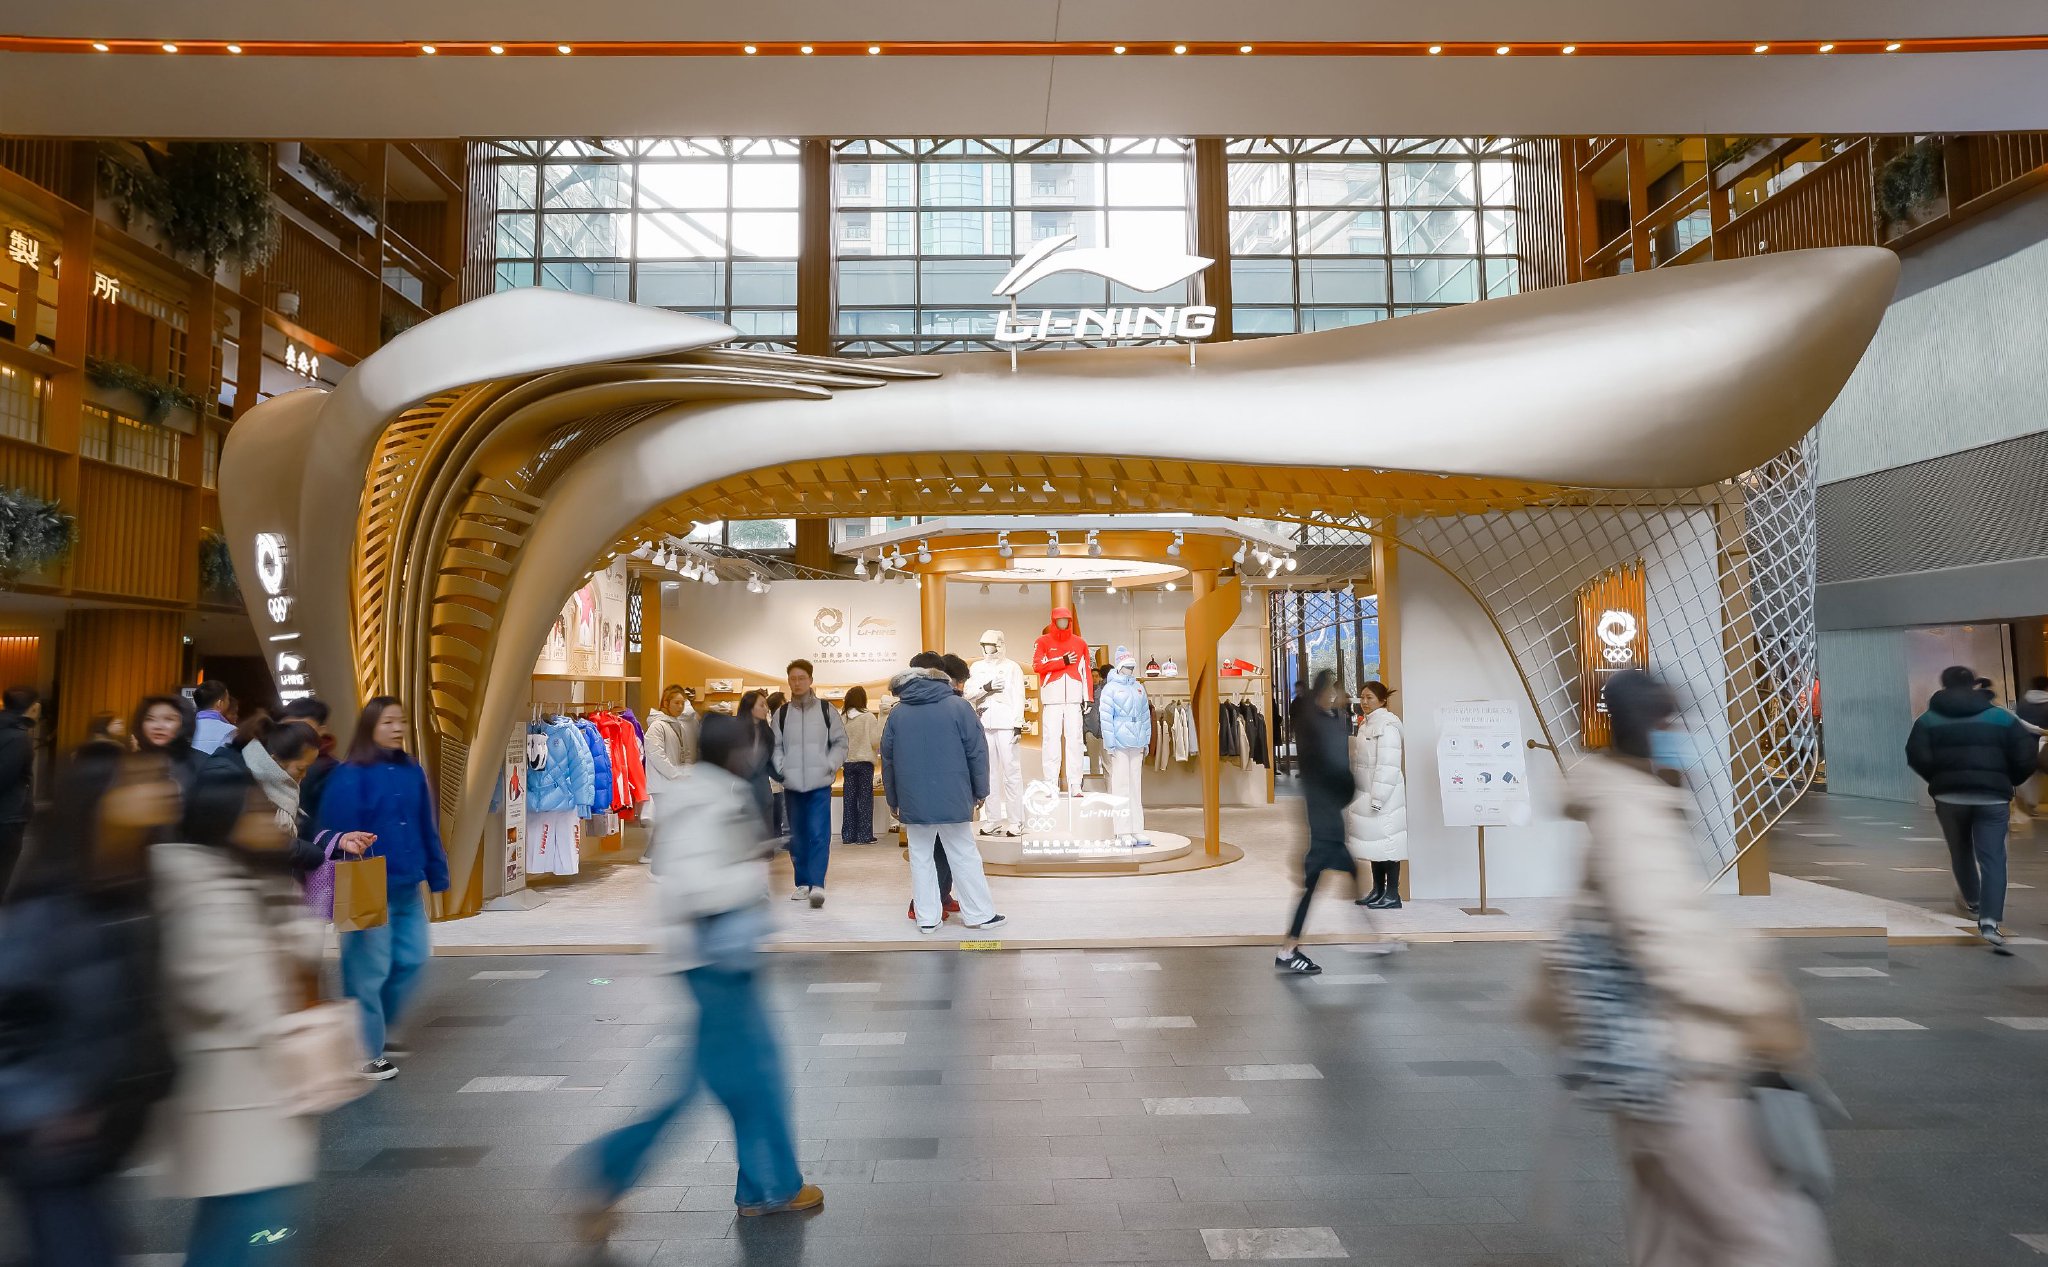
作为2025-2028年中国奥委会官方体育服装合作伙伴,2026年2月,米兰冬奥会成为李宁重返奥运周期的首次亮相。赛事中,李宁品牌获得大量曝光,第三方机构秒针发布的《2026米兰冬奥会品牌数字资产榜》显示,李宁在全网运动品牌中社交声量排名第一。
主题:李宁|战略选择|战略选择开始出现分岔