
深南电A“跨界”并购天合光能“全球第二”资产,双方能否实现各取所需?
深南电A“跨界”并购天合光能“全球第二”资产,双方能否实现各取所需?
2026年10月31日 19:44
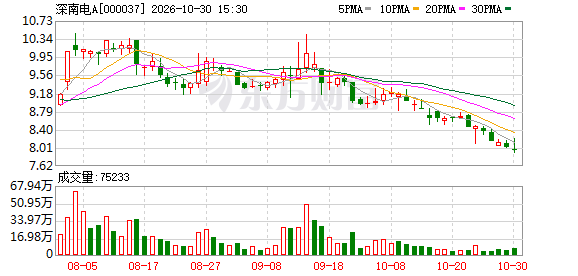
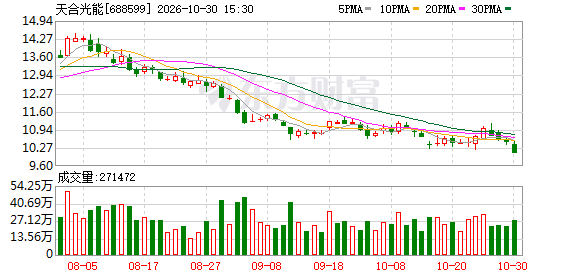
一笔看似突兀的“跨界”并购,将两家处于完全不同行业周期的公司推到了同一张谈判桌前。
10月30日, 深南电A (000037.SZ)公告,拟以现金方式收购 天合光能 (688599.SH)旗下天合开拓者光伏支架(江苏常州)有限公司(下称“天合跟踪”)不低于51%且不超过70%的股权,交易预计构成重大资产重组。
一方是深耕深圳前海、以燃气发电为主业、具有地方国资背景的老牌能源上市公司,另一方是全球光伏组件龙头旗下、排名世界第二的跟踪支架资产。这桩联姻的动因,远非公告中一句“第二增长曲线”所能概括。
拆开双方的财务报表与战略轨迹,这笔交易背后的商业逻辑并不复杂: 深南电A 亟需重塑增长引擎,而 天合光能 亟待回笼资金。
然而,一桩在财务诉求上各取所需的联姻,并不意味着业务层面的顺利整合。两家主业缺乏交集的企业,能否真正跨越协同效应的鸿沟,实现预期中的协同,尚需打上一个问号。
对于此次交易的动因, 深南电A 给市场的官方解释是,有助于公司在“燃气发电+ 综合 能源服务”的基础上,拓展新业务,打造第二增长曲线。
但在这一解释的背后,要先从深南电A现有主业的底色看起。
2025年,深南电A归母净利润录得1.61亿元,同比大增635.04%。表面看似光鲜,然而同期扣除非经常性损益后的净利润录得亏损8089万元,已是连续第五年扣非亏损。进一步看,公司业绩暴增的核心原因并非 电力 主营业务的根本性改善,而是得益于中山南朗电厂土地收储及资产处置带来的2.84亿元非经常性损益(业绩预告区间为2.8亿至2.9亿元)。
换言之,利润的暴增并非经营层面的改善,而是一次资产处置驱动下的账面修复。
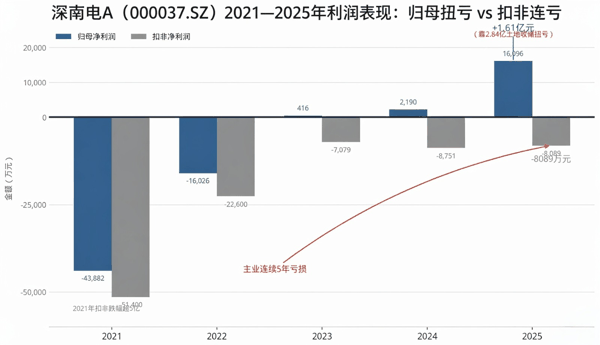 近年来,深南电A主业承压的底色并未改变。制图:界面新闻记者
界面新闻注意到,深南电A 电力 生产销售板块受制于广东省燃机容量电价政策调整与现货市场波动, 综合 能源服务板块虽在储能方向有所突破——中山独立储能一期项目已商运并实现盈利,但体量尚不足以支撑一家上市公司的持续增长叙事。
把视线拉回今年前三季度,公司主业承压的底色并未改变。
今年前三季度,深南电A实现营业收入3.51亿元,同比增长25.94%;归母净利润299.86万元,同比扭亏为盈。但拆开来看,这份“扭亏”的成色同样很难经得起推敲。公司同期扣非净利润仍亏损883.89万元,尽管同比减亏67.91%,但主营业务并未真正回到盈利区间。
更值得警惕的是三季度的单季表现:归母净利润亏损1683.47万元,同比下滑1037.22%;扣非净利润亏损1749.38万元,同比下滑2343.01%。
界面新闻通过公司半年报以及三季报披露的营业收入和营业成本测算,并结合 同花顺 等APP显示,深南电A三季度的毛利率仅为6.30%,同比下降27.02个百分点,环比下降17.03个百分点。这意味着,公司上半年的盈利积累,在三季度一个季度内即被大幅侵蚀。
与此同时,公司的销售费用和财务费用也在大幅攀升,前三季度分别同比增长98.75%和135.21%,分别主要系“加大 综合 能源服务业务拓展力度”和西湾项目专项贷款利息由资本化转为费用化所致。
对于深南电A来说,眼下的处境是,旧引擎在熄火,新引擎在点火,但新引擎的马力尚不足以将公司带出亏损泥潭。正是在这一背景下,收购天合跟踪的“动机”显得更为清晰。
专注于并购领域的某私募基金合伙人对界面新闻表示,深南电A需要的不仅仅是一块“能赚钱的资产”,而是一块体量足够大、行业标签足够鲜明、足以让资本市场重新审视其估值逻辑的外生资产。
“独立储能一期项目的盈利证明了公司有能力运营 新能源 资产,但1.37亿量级的综合能源服务收入,距离‘第二增长曲线’的叙事要求还有一定距离。而天合跟踪全球第二的行业地位,恰好为深南电A提供了一个具备高成长标签的外延并购标的。”上述专注于并购领域的私募基金合伙人对界面新闻表示。
作为全球组件出货稳居第一梯队的光伏龙头, 天合光能 出售天合跟踪的动机,似乎比深南电A更为迫切,也更为清晰。
在光伏行业的寒冬中,天合光能的亏损还在扩大。
2025年,天合光能归母净利润亏损70.31亿元,较上年34.12亿元的亏损额近乎翻倍。今年前三季度,公司归母净利润仍亏损19.42亿元,看似同比减亏22.59亿元,但细看之下,减亏的关键在于“部分处置前期战略性交易安排中所获股权资产取得较高投资收益,同时剩余未处置股权资产累计公允价值上升”。同期,扣非净利润亏损高达41.05亿元,主营业务造血能力依然严重受损。
在这种财务压力下,出售天合跟踪控制权,或是一笔兼顾回笼现金与优化资产结构的交易。
界面新闻注意到,天合跟踪成立于2019年,由天合光能(常州)科技有限公司(下称“天合科技”)100%持股,后者则由上市公司天合光能全资持有。该公司业务渊源可追溯至天合光能2018年对西班牙跟踪支架企业Nclave的控股收购,并于2020年完成全资控股后整合为“天合跟踪”品牌,从而正式切入跟踪支架赛道。
天合跟踪系天合光能“系统解决方案”板块中的优质资产。
根据伍德麦肯兹发布的全球光伏跟踪支架制造商综合排名,天合跟踪位列全球第二,仅次于美国NextPower,同时是排名最高的中国企业。在跟踪支架这个前十家企业占据全球95%出货量的高集中度市场中,第二名的位置意味着稳定的客户关系、成熟的供应链和不容忽视的定价参与权。
据天合光能官网资料显示,“实证对比显示,使用(天合跟踪)SuperTrack智能控制系统能带来3.24%的发电量增益,按照该电站0.98元/千瓦时的含补贴上网电价计算,智能控制系统的技改可为项目带来每年4.45万元/兆瓦的额外收益”。
从业务规模来看,据常州当地媒体报道,截至2025年底,天合跟踪智能跟踪系统全球累计交付量已突破35GW,业务覆盖全球五大洲70多个国家,900余个光伏电站;在制造端,巴西工厂于2023年投产,年产能2.5GW,主要满足拉美市场的本土化要求。
在业内人士看来,天合跟踪的全球产能布局、海外研发中心与跨国交付经验,是深南电A在传统燃气发电领域不曾积累且看重的能力。
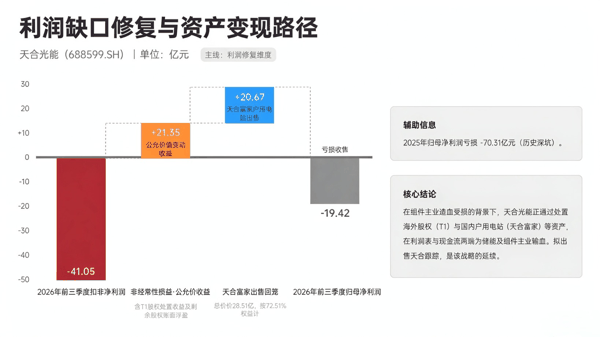 天合光能在亏损周期中的“变现”轨迹。制图:界面新闻记者
尽管天合光能并未就全资孙公司的控股权出售单独发布公告,但从公司近两年的资产处置动作看,其在亏损周期中变现资产的逻辑已有迹可循。
据界面新闻记者梳理,2024年11月,天合光能启动出售位于得克萨斯州的5GW组件工厂,交易对手为美股上市公司T1 Energy。此次交易对价是“现金+票据+股权”的组合:1亿美元现金、面值1.5亿美元的优先票据,以及分两阶段获得的T1普通股。截至2025年12月交割完成,天合光能合计持有T1约4588万股,占其总股本17.4%。
这笔交易的财务效果在2026年上半年集中兑现:天合光能当期非经常性损益合计26.20亿元,其中公允价值变动收益21.35亿元(上年同期为-0.12亿元),主要得益于处置部分T1股权,叠加剩余股权公允价值上升。
海外资产的变现之外,国内分布式资产(户用电站)同样被天合光能纳入处置序列。
2026年4月,天合光能旗下上海天合富家能源有限公司(下称“天合富家”,天合光能持股72.51%)还将位于广东、江苏、安徽三省的户用光伏电站及配套设备转让给 国银金租 (01606.HK),总代价约人民币28.51亿元(按72.51%权益计约20.67亿元),按账面净值定价。
户用电站属于天合光能分布式系统业务的一部分,这笔处置与T1股权变现共同构成了2026年上半年归母净利润与扣非净利润之间超过26亿元的“剪刀差”。
如今被摆上货架的,是天合跟踪的控股权——一块并非核心、却质地扎实的制造业务控股权。
天合光能当前的核心矛盾集中在组件主业的盈利修复与储能业务的规模化扩张上。
据 光大证券 、 东吴证券 等券商研报指出,2025年公司储能出货量超8GWh,同比翻倍,海外占比超六成(2026年5月的投资者交流中公司曾表示“2025年海外储能高价值市场占比已达70%”),是少数保持高景气且毛利率为正的业务板块。
“在资源有限的前提下,将管理精力和资本开支向储能与组件主业倾斜,同时将支架这类需要持续投入,但利润贡献相对有限的‘解决方案’类资产进行证券化变现,符合天合光能度过行业下行周期的生存逻辑。”前述专注于并购领域的私募基金合伙人对界面新闻表示。
从财务角度来看,由于此次交易仍停留在筹划阶段,天合跟踪单体的营收与利润数据目前并未公开,目前可供参照的只有更粗颗粒度的板块数据。
据 东吴证券 、 长江证券 等券商基于天合光能2025年年报的拆解,跟踪支架所在的“系统解决方案”板块(含跟踪支架、分布式系统及集中式电站业务)2025年实现收入123.58亿元,同比下降34.29%,毛利率11.66%。虽然这一板块口径包含了支架以外的多项业务,无法直接等同于天合跟踪的经营表现,但至少说明其所属业务大类在过去一年经历了明显的收入收缩。
值得注意的一个细节是,在《意向协议》中,天合科技及天合光能均被列为业绩承诺义务人/补偿义务人,这意味着天合光能对天合跟踪未来的经营表现承担了兜底责任。若标的公司后续业绩不达预期,天合光能需向深南电进行补偿。
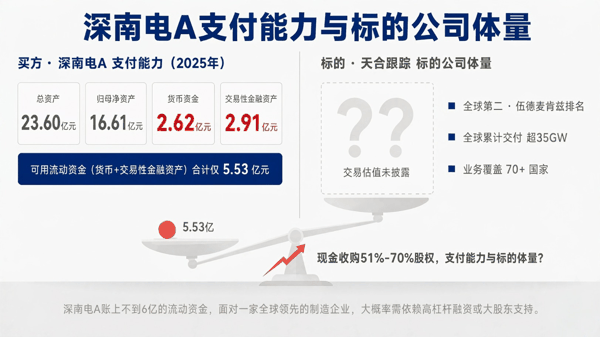 深南电A支付能力与标的公司体量对比。制图:界面新闻记者
虽然天合跟踪的估值尚未揭晓,但收购一家全球第二大跟踪支架企业51%至70%的控股权,即便考虑资产基础法或收益法下的估值折让,对深南电A的支付能力仍构成挑战,何况深南电A当前手头的货币资金并不宽裕。
截至今年三季度末,深南电A总资产仅23.60亿元,归母净资产16.61亿元,账上的货币资金为2.62亿元,交易性金融资产2.91亿元。以现金方式完成交易,意味着深南电除了动用自有资金,大概率还要寻求 银行 融资或大股东的支持(目前公司仍处于无实控人状态)。
假如融资规模较大,收购完成后深南电A的资产负债率将显著上升,财务费用对利润的侵蚀可能在并表初期就抵消掉标的公司贡献的净利润。
更棘手的是“跨界”整合。
深南电A现有管理团队的专业背景集中于 电力 生产、燃机运营和区域能源服务,而对光伏支架的全球供应链管理、海外工厂运营、国际贸易合规以及跟踪支架的技术迭代路径缺乏一定经验。天合光能虽保留少数股权,但在控股权让渡后,其对天合跟踪的战略投入意愿和人才输送动力有待进一步观察。
从行业竞争格局来看,天合跟踪的“全球第二”亦非高枕无忧。前有NextPower凭借北美本土化优势占据主导地位,后有 中信博 (688408.SH)等国内对手在成本端步步紧逼;叠加下游光伏电站投资方对支架价格持续施压,这一头部头衔的维持,高度依赖企业持续的研发迭代与产能资本开支。
此次“跨界”的光伏支架业务,合理的解读或许是,深南电A急需一块具备足够规模、且处于成长赛道中的资产,来填补扣非利润的长期缺口。
前述专注于并购领域的私募基金合伙人对界面新闻表示,收购天合跟踪并纳入合并报表,可以立即改变深南电的收入结构和资产质量,哪怕这种改变在初期伴随着整合风险。
从双方的商业诉求来看,这笔交易的逻辑无疑是成立的。但核心考验在于,深南电A作为一家缺乏光伏制造经验、具有地方国资背景的企业,能否为天合跟踪提供足够的战略耐心和资源支持。
在重组预案正式披露、标的资产的真实成色与整合方案浮出水面之前,市场有理由保持审慎。
(文章来源:界面新闻)
主题:新股|双方能否实现各取所需|深南电A|基金|美股