
美联储重磅报告:AI推高股票估值,数据中心热潮堪比本世纪初互联网
美联储重磅报告:AI推高股票估值,数据中心热潮堪比本世纪初互联网
2026年11月14日 12:07
当地时间周五,美联储在官网发布了下半年《金融稳定报告》,从资产估值等方面总结了近期 美国金融 体系韧性的框架,并提供了最新评估。美联储认为,当前股票估值持续处于高位,部分由市场对" 人工智能 "的热情推动。未来市场主要风险在于 人工智能 发展不及预期、风险资产修正、更高的长期利率、网络攻击以及财政债务可持续性。
 1. 资产估值
资产估值在大多数市场中仍接近历史区间的高端。广泛的股票估值指标持续走高,部分原因是市场对 人工智能 的热情推动,不过也受到企业资本支出和债务发行计划的担忧制约。
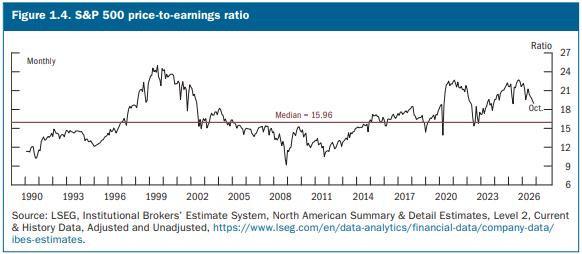
尽管收益预期上升导致过去一年远期市盈率下降,股票估值指标仍然偏高。标普500公司的股价与盈利比率保持在高于历史水平中位数水平。衡量投资者相比无风险债券要求持有股票的额外回报(股权溢价)的指标——仍接近历史分布的下端。
 自上次报告以来,美国国债收益率上升显著,波动率上升。公司债券在可比到期日间利差仍低于长期中位数。投资级债券的利差变化不大,但高收益债券的利差略有上升。
在美国 房地产 领域市场和房价增长依然缓慢,房价相对于租金依然偏高。基于交易的交易价格指数(经通胀调整)变化不大,尽管该行业存在再融资风险依然突出。
2. 企业和家庭借款
企业和家庭的整体债务依然保持中等水平。
企业债务与国内生产总值(GDP)的比率继续逐渐衰退,但仍处于其历史分布的上四分位。过去一年,用于资助先进计算基础设施的债务发行增长迅速。债务的构成也在发生变化,不再只是企业债,而是包括公共和私人债务、结构化信贷以及项目融资。此外,大型科技公司正在快速增加未来 租赁 承诺、为其他公司提供的担保以及其他复杂的义务。
到2026年10月,先进计算相关的债务发行已超过6800亿美元,比2023年全年1300亿美元增加了约五倍。投资级科技公司发行了大部分这类债务,而先进计算相关借款在非金融投资级企业债发行中的占比从2023年的不到6%增长到2026年的约31%。截至2026年10月,与先进计算相关的未偿还公共债务估计超过1.1万亿美元。私人信贷市场也发生了规模可观的交易,这使得先进计算相关未偿还债务的确切规模更难以测量。
 图形处理器(GPU)制造商经常提供GPU抵押物的保证残值,以支持先进计算技术或大型语言模型(LLM)公司购买其GPU。这些将超大规模公司和GPU设计商与小型企业联系起来的债务融资,通常还会伴随超大规模公司和GPU设计商的股权投资,从而形成“循环融资”的动态。这也表明,这些公司对经济下行的风险暴露可能远高于其资产负债表上显示的负债。
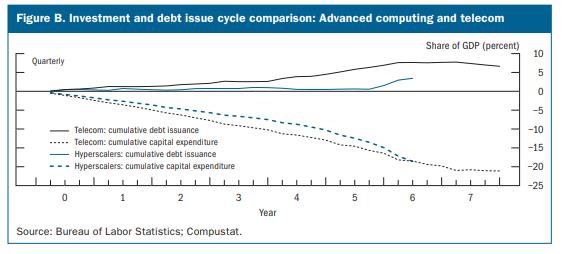
当前的 数据中心 建设常被拿来与上世纪90年代末和21世纪初的互联网投资周期进行比较。当前周期的投资速度可能很快就会超过90年代的电信周期。超大规模 云计算 公司的强劲现金流在一定程度上减少了他们为支持类似投资水平而发行债务的需求,至少在今年之前是如此。
家庭债务与GDP比率继续长期下降趋势,并低于此水平其历史中位数。家庭偿还债务的能力依然稳健,大多数房主拥有显著的房产净值。 汽车 贷款的逾期率依然远高于其历史中位数。
3. 金融部门的杠杆效应
与金融杠杆相关的脆弱性依然存在值得关注。 银行 业整体保持稳健和韧性。 银行 继续报告监管资本水平接近历史高位,但固定利率资产的公允价值损失保持规模较大,且对长期利率变化敏感。
对冲杠杆资金达到了自2013年数据开始以来的最高水平,集中在小规模基金数量。这种杠杆支持广泛的交易策略,包括涉及国债、利率衍生品和股票。杠杆效应最大的寿险公司规模保持在历史高位。
4. 资金风险
资金风险保持中等水平。 银行 存款压力——其融资风险的重要组成部分远低于高峰2022年。总体而言,依赖此类资金的银行较少。
商业发展公司(BDC)最近价格有所下降,资金继续限制赎回规模,净流动保持负值。
资产现金管理工具持续增长,主要集中在政府货币市场基金中(MMF),历史上它们最不容易受到大规模投资者赎回的影响
5.短期金融系统潜在挑战
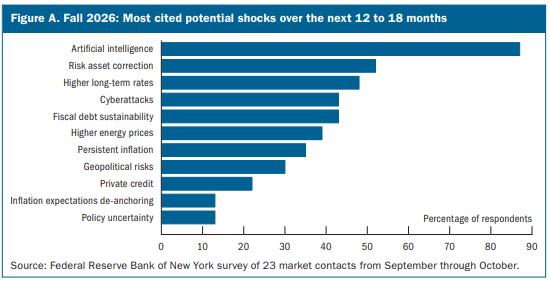
人工智能是被提及最多的风险,回复中大量提及关于高企的股票估值、人工智能驱动的网络攻击以及复杂的人工智能相关融资形式的担忧。受访者还普遍提到风险资产的调整以及长期国债收益率的进一步上升是关键风险。网络攻击和财政债务可持续性风险被认为可能造成最严重的后果。在所有提及的风险中,相比春季调查,人工智能、更高的长期利率和网络攻击的提及量增加最多。
 (文章来源:第一财经)