
光芯片巨头集体跌停!竟是一则研报惹的祸?
光芯片巨头集体跌停!竟是一则研报惹的祸?
2026年10月08日 11:58
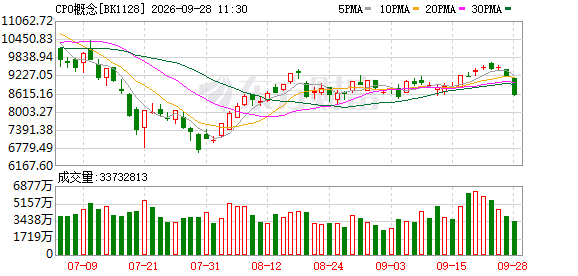
10月8日,A股迎来国庆长假后首个交易日,三大指数均冲高回落。
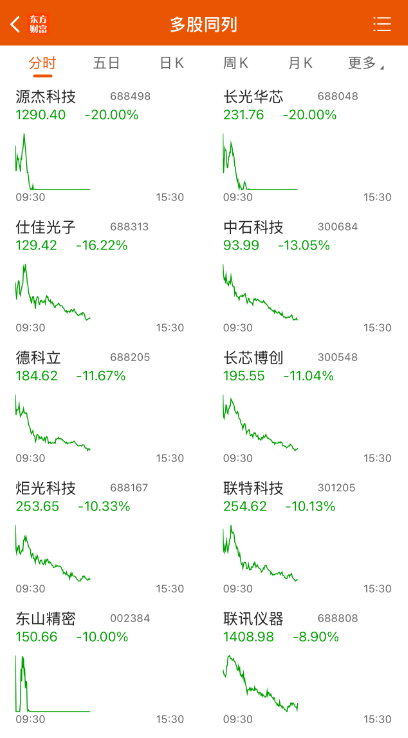
盘面上, CPO概念 持续下探, 源杰科技 、 长光华芯 均20cm跌停, 东山精密 也被封跌停板, 仕佳光子 、 中石科技 、 长芯博创 等均大跌超10%,板块情绪明显承压。
 三重利空共振
综合 市场观点,分析人士认为,今日板块大跌是多重因素叠加的结果。
首先是一则外资投行的研报引发政策担忧,并在国庆假期持续发酵。
据媒体报道, 摩根士丹利 近日发布研报称,在与华盛顿电信、FCC及出口管制领域资深人士交流后,其团队判断,美国FCC对中国产光模块的潜在限制,最可能从3.2T代际起分阶段实施,且存在“美国含量豁免”路径。
具体而言, 摩根士丹利 报告认为,政策工具或为FCC“覆盖清单”,中国产光模块若物料清单中美国公司价值占比达到65%,仍可能获准进口,而美系DSP(数字信号处理器)与激光器的合计价值已接近这一门槛。
有分析认为,该框架若落地,国内模块厂商为满足门槛或更多选用美系激光器与DSP,国产光芯片的替代空间与出海通道可能受压。
其二,华为有关技术路线的表态,引发市场对独立光模块厂商在下一代光互连架构中话语权与利润分配格局的担忧。
华为轮值董事长徐直军近日在华为全连接大会期间表示,相比CPO,从工程实现、成本、维护、良率等角度看,NPO(近封装光学)在相当长时间内都是最佳选择;华为将“坚定不移走NPO道路”;他同时表示,CPO与NPO并非谁取代谁的问题。
此外,9月下旬有多名美国跨党派参议员提出《保护国家安全系统免受中国光收发器影响法案》,点名国内两大光模块巨头。不过,市场人士认为,该法案尚处于提案环节,适用范围仅限于涉密系统,且明确豁免商业云 数据中心 。
机构:短期冲击或有限
摩根士丹利 在研报中强调,3.2T光模块预计2028年才开始爬坡、2029年前后放量,即便规则较早出台,产业链仍有约两年缓冲期,短期营收影响有限;中国光模块厂商有望通过提高美国物料占比保住份额,激光器环节供应或持续紧张。报告同时提示,需关注中国收紧磷化铟衬底出口的潜在反制风险。
在 天风证券 看来,相关政策假设落地,DSP及激光器供应格局或迎来重构,海外供应商份额或迅速提升;考虑到美国本土模块组装产能与国内头部厂商差距较大,国内光模块大厂短期供应格局风险下降,中长期则需解决海外供应链与毛利率问题;上游磷化铟衬底企业或受益于海外客户开拓。
此外,另一知名投行 高盛 近日将2027年、2028年800G及以上光模块需求预测分别上调39%和36%,并指出,1.6T光模块价格将维持在700美元以上,800G产品2027年降价幅度仅为个位数。这一定价判断的支撑逻辑,在于DSP、激光器、 PCB 等关键零部件的持续紧缺,以及龙头厂商通过预付款和长期协议主动锁定产能的供应链管理策略。
还有公募机构认为,短期看,资金离场压力、美国政策不确定性以及技术路线对产业链格局的扰动仍在,板块大概率维持震荡消化格局。不过,算力基建需求趋势未变,产业链调研显示光模块订单能见度已覆盖2027年,部分高速光芯片订单排期延伸至2028年,本轮调整更多体现为情绪与估值层面的再平衡。
(文章来源: 东方财富 研究中心)