
高利率环境下黄金走势的影响因素分析
高利率环境下黄金走势的影响因素分析
2026年10月16日 16:21
年初以来, 黄金 在创下 历史新高 后逐步回落,年内累计跌幅超4%。尽管全球央行持续增持 黄金 储备,但仍不足以扭转市场的谨慎情绪。未来金价能否企稳反弹,关键仍取决于美债收益率走势,以及经济、债务、AI叙事等宏观变量。
核心看点
① 高利率和强美元共同压制 黄金 近期走势
② 美联储10月加息预期降温给金价提供喘息空间
③ 央行持续购金难以全面提振市场情绪,央行购金与市场情绪
油价?美元?是谁在压制黄金走势?
从过去20天的相关性矩阵中可以发现,金价与10年期美债收益率(US10Y)的相关性为-0.44,与10年期美债实际收益率(DFII10)为-0.36,两者略强于其与美元之间的相关性-0.31,因此可以说近期是高利率而非美元在压制金价的走势。
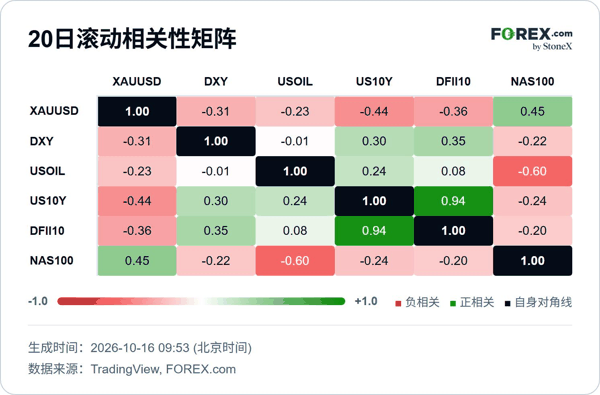 值得注意的是,US10Y和DFII10之间相关性高达+0.94,暗示这段时间名义利率的变化几乎都是来自于实际利率,而通胀预期变动很小。另外,黄金和 纳斯达克 100指数(NAS100)的相关性为+0.45,可见金价最近展现出的更多的是风险资产属性,而非避险资产。
基于金价与利率之间的关系,美债收益率的走向是影响金价的重要因素之一。 其实际影响仍取决于财政、通胀与资金需求等多重变量,存在较大不确定性。 以上仅为市场关系的客观分析,不构成任何交易建议。
不过“美债收益率回落”本身就是一个较为大胆的假设,其前提是美国债务问题得到有效解决、财政赤字获得改善、通胀压力有所缓解,或科技巨头融资需求明显降温。目前来看,本周四美债收益率的回落(美债价格上涨)可能只是短线的买盘行为和对冲AI交易风险的结果。
若高利率或成为一种新常态,黄金投资者这一变化对黄金估值的影响值得关注,10年期美债收益率长期运行于5.0%以上对黄金估值带来的影响。
美国经济出现滞胀迹象?美联储加息预期降温
美联储9月鹰派加息之后,数据显示美国宏观环境正面临更大的挑战。
一方面是9月非农数据意外低于预期,另一方面,本周最新数据显示当月CPI全面超预期,同期PPI创2022年初以来最大涨幅,显示通胀压力正从能源扩散至更广泛的领域。美国9月零售销售增幅强于预期,但主要原因是消费者为更高的汽油价格买单,且增速较前值放缓。宏观经济似乎出现了“滞涨”的信号。
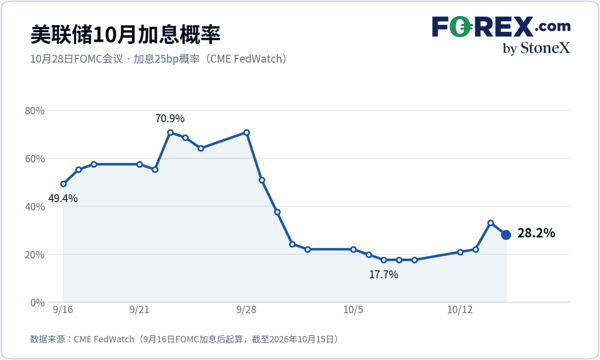
一系列数据公布后,美联储10月末会议上加息的可能性小幅回升27%左右,但仍大幅低于9月下旬的70%。若能避免连续加息,理论上能够为黄金提供喘息空间。
 全球央行持续增持黄金储备情况
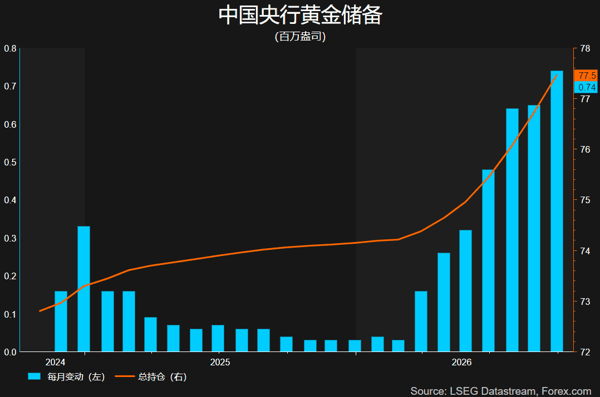
世界黄金协会初步测算显示,全球央行在今年9月净购金量约为63吨,创近两年来最高单月水平。其中中国央行连续23个月增持黄金储备,9月增持规模创下本轮周期的新高。世界黄金协会数据还显示,9月全球黄金ETF流入约100亿美元,三季度流入总额达到创纪录的310亿美元。
在金价低迷的周期,央行和投资者对黄金的兴趣依然不减,这既反映出各国推动外汇储备多元化的长期战略,也反映出部分市场资金对黄金的配置需求仍然存在。 其后续影响仍需观察,本文不对投资时机作出判断。 但上述买盘虽然一定程度能缓和金价的跌势,但不足以完全对冲高利率环境和强势美元对黄金造成的压力。
黄金的 期货 市场投机性多头头寸连续数周降低,且期权市场的风险逆转指标在1周/1个月/3个月等不同周期上都为负值,相关指标显示中短期市场情绪偏谨慎。
从更长周期来看,或许只有经济衰退或滞涨、主权债暴雷,或AI交易退潮等宏观变量才能再次激发出黄金的避险属性。
 金价分时段走势一览
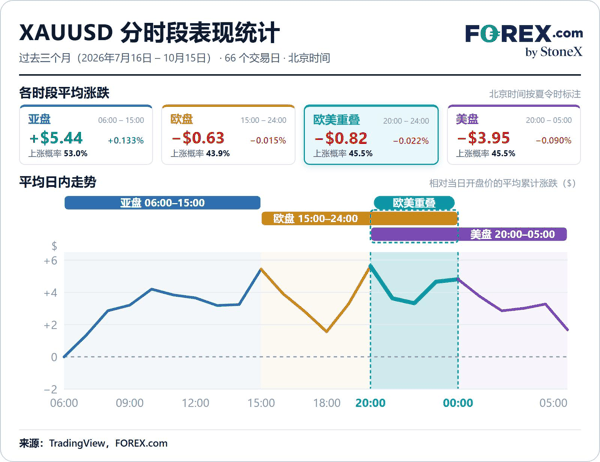
黄金过去三个月的涨幅基本来自亚盘,该时段平均上涨5.44美元,欧盘基本持平,而美盘则回吐大部分涨幅,平均下跌3.95美元,平均每个交易日上涨1.6美元。不过最大单时段的涨幅和跌幅均来自于美盘,可见其仍是流动性最好交易最活跃的阶段。上述数据仅为对历史时段表现的统计描述,不代表未来表现,不构成任何交易建议。
 黄金短期压力不减
据图所示,从4H周期来看,EMA20继续徘徊在EMA50下方,金价短期走势依然偏空,但下行动能有所减弱,美元的高位回落为金价提供了一定的缓冲。
据图所示,若4H收盘形成看跌吞噬形态,短线或延续承压并下探4110一线和前低4066附近寻求支撑。反弹方向,4215-4225区域仍值得关注,需要留意冲高回落风险。
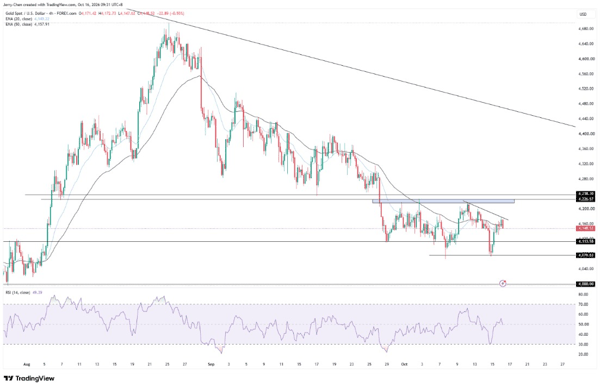 图:XAUUSD 4小时来源:TradingView
(文章来源:财联社)
主题:黄金|新股|影响因素分析|高利率环境下黄金走势|美股