
利扬芯片前次收购泡汤仅2个月又拟“追光”IPO项目未达预期、可转债项目延期三年、定增缩水1亿
出品:新浪财经上市公司研究院
作者:渚
定增砍掉先进封装研发项目、前次募投延期至2028年, 利扬芯片 转而以现金收购光测试设备商。主业刚刚走出亏损区间,公司如何兼顾扩产、并购与偿债,成为比“光存算”叙事更现实的考题。
11月13日,利扬芯片公告,拟以现金3.06亿元收购深圳市众望达光电有限公司(以下简称“众望达”或“标的公司”)51%股权,对应标的整体估值6亿元。按众望达2026年6月末未经审计净资产8879.57万元计算,其整体估值较账面净资产增值约575.71%。
这是利扬芯片终止收购国芯微两个月后抛出的又一项产业并购,也是公司由电信号测试向光信号测试延伸的关键一步。不过,市场关注的焦点并不止于业务协同:一方面,公司正在推进不超过8.7亿元定增,其中9000万元拟用于补充流动资金及偿还银行贷款;另一方面,本次收购又计划使用最高不超过交易对价80%的银行专项融资,即最多2.45亿元。
公告后的首个交易日,利扬芯片股价跌停。在主业修复、前次募投延期与新一轮融资尚未落地的背景下,这笔收购的资金安排、估值依据及业绩补偿边界,需要放在公司上市以来的扩张路径中审视。
营收增长与利润背离 重大收购或加剧资金压力
利扬芯片于2020年11月登陆科创板,主营晶圆测试、芯片成品测试及配套服务。上市后的经营轨迹清晰呈现出测试行业的重资产特征:收入规模总体扩大,但利润并未同步增长。
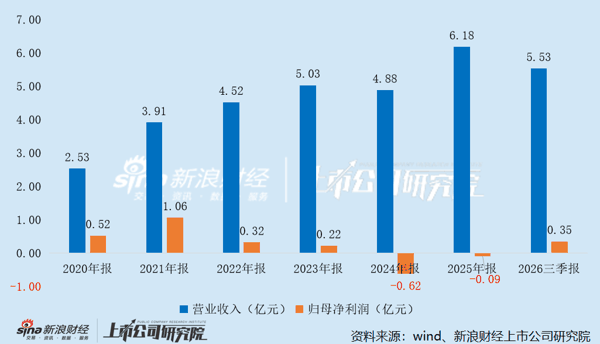
2021年是公司盈利高点。当年下半年测试订单饱满、产能满负荷运转,规模效应推升利润。此后,公司陆续在东莞、上海扩充产能,折旧、摊销、人工、电力及厂房费用持续增长,毛利率自2021年的52.78%一路降至2024年的20.90%。2024年,公司出现上市后首次年度亏损;2025年营收创下新高,但仍未扭亏。
这一过程并非简单的需求衰退。2022年至2024年,公司购建固定资产、无形资产及其他长期资产支付的现金分别约为4.30亿元、5.62亿元和3.98亿元,同期经营活动现金流净额分别为2.60亿元、1.96亿元和2.04亿元。 资本开支持续高于经营现金流入 ,意味着扩产必须依赖外部融资,而新增产能若不能及时形成订单和收入,折旧反而会先行侵蚀利润。
2026年经营出现修复。前三季度,公司营收同比增长24.84%,归母净利润同比增长4574.90%,扣非净利润3382.83万元;经营活动现金流净额达到2.38亿元。公司将改善归因于营收扩大后固定成本被摊薄,以及“利扬转债”全部赎回、财务费用下降。
从产业逻辑看,收购众望达并非完全跨界。
利扬芯片现有优势主要是晶圆和芯片成品的电信号测试及系统整合;众望达则从事光通信仪器仪表、耦合系统和测试系统的研发、生产与销售,具备光源搭建、光路分光、光功率测试、自动偏振控制及自动化精密耦合能力,面向光器件、光模块、硅光、CPO等客户。
双方结合后,理论上可以形成“设备+测试服务”的光电融合方案,并拓展DFB、EML等激光器芯片测试业务。相比完全依靠内部研发,收购能够缩短光信号测试能力的建设周期。
但两类业务的经营逻辑不同。利扬芯片原有测试服务收入取决于设备利用率、客户导入和持续订单;众望达的设备及自动化方案收入则更易受到下游扩产节奏、产品交付验收及客户资本开支影响。协同能否形成持续测试服务收入,而非仅增加设备销售,仍需观察具体订单。
众望达的业绩增势十分突出。2025年,其营业收入6090.63万元、净利润2471.72万元;2026年上半年营收已达1.05亿元,净利润4973.10万元,净利率由40.58%升至47.51%。同期,其净利润约为利扬芯片上半年归母净利润的3.2倍,收购对上市公司利润结构的影响不言而喻。