
“电子工业大米”供货告急!三星电机交期拉长至一年最新高增长潜力股名单出炉
“电子工业大米”供货告急!三星电机交期拉长至一年 最新高增长潜力股名单出炉
2026年10月22日 09:3
三星电机 MLCC 交货周期 延长,客户下单需等待约一年, 电子 元器件行业景气度持续攀升。
MLCC 交付周期全线拉长
随着AI需求激增,整个 电子 元器件行业进入高景气周期,供应短缺已不再局限于存储等高附加值产品,通用产品同样面临供货紧张。
据韩国媒体报道,三星电机的 MLCC 订单交付周期已由9月的30周,进一步延长至10月的 52周 ,这意味着客户现在下单后需要等待约一年才能收到产品。
不仅高容量、高性能MLCC的交付出现延迟,低容量和 汽车 用MLCC也面临同样问题。
三星电机负责生产MLCC的元器件事业部今年上半年产能利用率达到91%,基本处于满负荷运转状态;公司正在扩建菲律宾工厂,但预计要到2027年以后才能实现量产,短期内供应紧张难以避免。
订单方面,全球主要客户正争相签订明年的供货合同,以锁定三星电机的MLCC产品供应,仅三星电机今年迄今披露的MLCC相关订单额就高达约 2.4万亿韩元 。
值得注意的是,涨价已成为本轮周期的主旋律。2026年以来,全球MLCC原厂涨价潮持续深化,国巨、村田、太阳诱电、三星电机均已多次上调报价。据集邦咨询预计,四季度消费级中高容报价仍将上升 10%至20% 。
供需缺口拉大 MLCC量价齐升或延续
MLCC(片式多层陶瓷电容器)素有“ 电子 工业大米”之称,在手机、电脑、 汽车 、AI服务器等领域应用广泛,而AI服务器单机搭载的MLCC数量是普通服务器的十倍以上。
开源证券在10月研报中表示,本轮MLCC涨价浪潮,是原厂面对AI服务器高容及超高容需求高增,通过涨价主动抑制中低容订单、腾出产能保障高端供给的决策。国内MLCC原厂此前处于全球价格洼地,随着三季度涨价集中兑现,业绩有望迎来同环比强劲增长。
该机构还指出,供需缺口拉大与涨价预期明确形成共振,海内外MLCC产业链有望迈入“量价齐升”的高景气发展通道。
申港证券认为,受日韩厂商产能向AI赛道倾斜影响,中小客户订单大量转向中国台湾及大陆本土元器件厂商,国内厂商有望受益于订单溢出和国产份额替代,具备高容高压、车规级MLCC量产能力的国产厂商有望率先受益。
多只概念股业绩有望倍增
东方财富 概念板块显示,目前A股市场有 40股 涉及MLCC概念,合计总市值约 8540亿元 。
三环集团 体量达1916.25亿元居首, 厦门钨业 、 风华高科 、 国瓷材料 等市值均超400亿元。
年初至今,MLCC概念板块冲高回落,但仍有六成概念股录得股价上涨。 春光集团 、 昀冢科技 、 风华高科 、 三环集团 均实现翻倍; 先导智能 、 振华科技 、 有研粉材 等7股跌逾20%。
尤其10月以来,板块大幅回调,概念股全线下挫。但从资金角度看, 东方财富 Choice数据显示,10月以来,仍有5只MLCC概念股获融资客逆势押注。其中, 先导智能 获杠杆资金加仓1.28亿元, 达利凯普 获抢筹1219.36万元。
未来增长潜力方面,根据3家及以上机构一致预测,共 5只 MLCC概念股今年业绩有望翻倍增长。
机构预计 风华高科 今年净利或同比大增 1.77倍 , 东材科技 净利将增长超1.5倍, 博迁新材 、 博杰股份 、 厦门钨业 的业绩亦有望倍增。
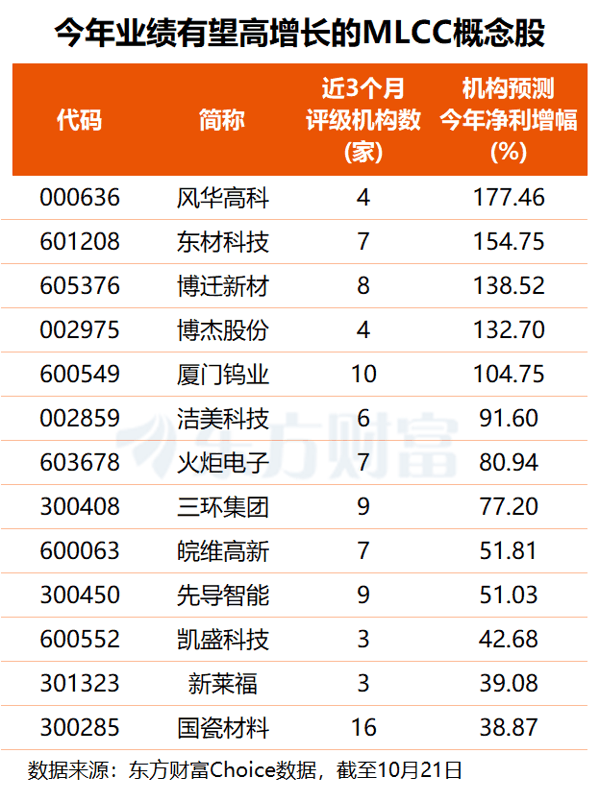 风华高科是国内MLCC原厂龙头,上半年公司高端MLCC产品(高端MLCC产品包括高容产品、车规级产品以及中高压产品等)营收占MLCC产品总营收的比例约为40%。
三环集团 掌握电子陶瓷成型、烧结等核心工艺,MLCC与光 通信 插芯为电子、 通信 元件 及材料板块核心产品。上半年受益于行业景气度回暖及客户认可度持续提升,公司MLCC产品销售量与销售额实现同比大幅增长。
(文章来源: 东方财富 研究中心)
主题:基金