
新消费之都,又造出一个爆款
新消费之都,又造出一个爆款
2026年10月22日 22:29
几天前,金粒门上海首店开业。尽管是工作日,门外依然排起长队,400平方米的店内人头攒动,新鲜 零食 界的“排队王”人气毋庸置疑。
自今年5月走出湖南、在南京开出华东首店以来,短短半年时间,金粒门相继落子无锡、武汉、深圳、杭州、南昌、佛山、珠海、广州等城市,门店数迅速扩张至50家,“攻打金粒门”一时成为社交平台上的热梗。
而与几年前文和友如出一辙的排队阵仗、以麻辣小吃为特色的商品,透露出它的“内在基因”:长沙,又捧出一个 新消费 品牌。
在此之前,茶颜悦色、文和友曾是它最惹眼的城市标签。不过随着消费热点更迭,这些品牌先后陷入发展阵痛,“网红”如何“长红”,一度困扰这座 “ 新消费 之都”。如今,金粒门的火爆证明,长沙“造星”能力依然能打。但“长红”之问,仍有待作答。
“造”赛道
今年1月,长沙 新消费 “五小虎”之一、 鸣鸣很忙 集团在港股上市,开盘暴涨80%、盘中市值一度超900亿港元。
过去数年,量贩 零食 行业“突飞猛进”——靠 零食 很忙、赵一鸣零食两大头部品牌, 鸣鸣很忙 集团3年门店增长20倍、去年底门店数超过2万家。
随着下沉市场被不断“瓜分”、县城步行街上也“长满”量贩零食店,一种讨论在业内发酵:谁能“接棒”新消费赛道?“新鲜零食”给出了答案。
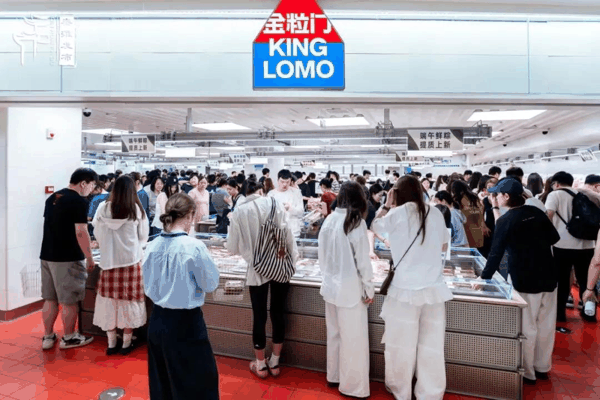 图片来源:南京“秦淮发布”
很难说谁是第一个将新鲜零食搬上“牌桌”的企业,但长沙无疑是重要的发源地。
“金粒门”前身是长沙炒货品牌“金栗门”。2020年,创始人刘畅和陶峰提出“新鲜零食”概念,并推动品牌转型,将大包装散装炒货变成小包装现制,从主要卖炒板栗变成覆盖200款零食。
2026年之前,金粒门只在湖南、湖北开出了十余家门店,在当地和游客中小有名气;直到今年5月开出南京首店,它才真正迎来“爆发”:社交平台上口碑迅速发酵,全国门店数也一路增至50家。
一种观点认为,新鲜零食切中了消费者对食品新鲜度、品质与消费体验的新需求。具体到金粒门,“短保”“配料表干净”成为宣传卖点;蓝红配色、设计讲究的门头和购物袋,则一改量贩零食店的“土味风”,成了社交媒体上的“出圈密码”。此外,新鲜零食门店也从街边开进了大型商场——金粒门几乎总能出现在各地的万象系商场里。
时机的重要性更体现在同样来自长沙的几多全身上。去年5月,以臭豆腐发家的黑色经典,在原有铺面基础上开出首家专营新鲜零食的几多全门店。创始合伙人卢路成此前接受采访时透露,公司曾在2019年试图转型、但以失败告终;时隔五年,这次“结果超出预期,原来已经下滑的业绩突然止住了、还稳步增长,证明这个模式是受欢迎的”。
如今,几多全已经开出超过200家门店,数量上远高于大部分新鲜零食品牌,与金粒门同为长沙“两员大将”;而后,越来越多品牌在长沙诞生,其中不少亦由知名消费品牌转型而来。
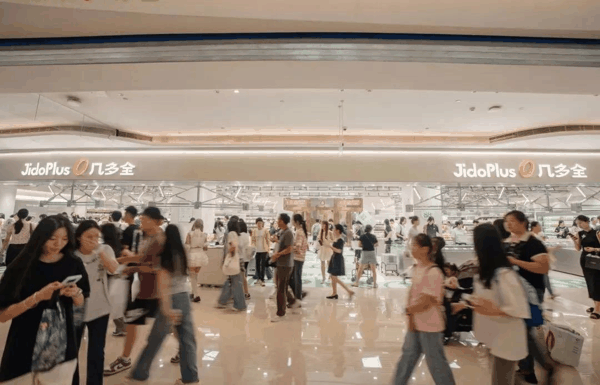 图片来源:潇湘晨报
比如茶颜悦色,今年4月开出了首家吉时赏味门店,将奶茶“小料”搬进专门的新鲜零食门店;比如绝味鸭脖,今年“五一”期间在长沙和成都同步开出“绝味新鲜零食”首店,从卤味向坚果、西点、果饮等拓展……
“排队潮”不仅让消费再次火热,更让资本嗅到新机会。
上月,工商信息显示,金粒门主体之一“湖南探索者”新增两名股东:KK集团创始人吴悦宁及KK集团运营主体“快客 电子 商务”,分别持股5%。外界猜测,金粒门已率先获得新鲜零食赛道首笔公开的外部产业资本入股。
供应链
新消费赛道再次推陈出新,“引领者”为何又是长沙?
长沙上一轮“出圈”时,曾有不少人将目光投向当地城市性格和消费特质。一种代表性的观点,如长沙新消费研究院产业研究负责人黄偲所说:“长沙人爱消费、懂生活、会玩乐,是刻在骨子里的天性,哪怕兜里只剩10元,也要先花9元嗍一碗米粉。”
纵观新鲜零食品牌的前身,不少是从市井街巷的烟火气中成长起来;而通常为门店引流的卤味、蛋糕等,又是在长沙市场中得到过验证的品类。更不用说大量愿意尝鲜、以年轻人为主的消费者,天然构成了检验新消费赛道的场景。
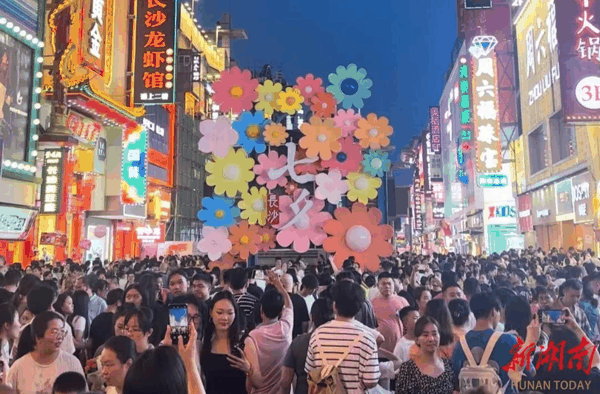 图片来源:湖南日报
卢路成就曾直言,“长沙人是真敢尝鲜,对新品牌包容,反馈又直接,好就是好,不好就直说,能让品牌快速调产品、磨模型;而且长沙人重体验、爱分享,对健康品质敏感,正好契合几多全的定位。更别说这座城市的新消费生态,人才多、 物流 顺、城市自带流量,几多全从一开始,就踩着长沙的沃土往前走。”
有助于品牌成长的消费“试验场”,只是新鲜零食品牌在长沙诞生的表层原因。
瑞朔资本创始合伙人、上海连锁经营协会副会长汪志刚曾对媒体分析,短保产品的冷链 物流 、仓储等前端成本本就高于长保产品,损耗也更高;但门店为了维持质价比,终端售价又必须压低。这就要求品牌对供应链运营和周转效率有极强的把控。
深挖这些品牌的背后,隐藏在长沙乃至整个湖南的供应链才是提供支撑的“根系”。有当地媒体统计,金粒门、几多全两家品牌背后有近180家代工厂,且主要聚集在湖南、尤其是长沙。
以金粒门为例,其供应体系中湖南本土工厂共16家,贡献了54个SKU,其中11家位于长沙。几多全同样如此:34家湖南工厂撑起上百个SKU,其中24家落在长沙,占比超过七成。
湖南全国份额靠前的零食产业也由此浮出水面。数据显示,湖南 休闲食品 年产值占全国1/3,辣条、休闲鱼制品、卤制品三大品类全国市占率均超五成。比如短保烘焙、鲜卤现制这两个核心品类,恰恰是长沙供应商的强项。
一种说法是,长沙“依托深厚的制造业基底,用场景创新激活存量空间,用情绪价值重构消费关系,最终在资本市场上完成价值闭环”。
新消费?
然而,就如长沙此前数轮有关新消费的尝试,新鲜零食赛道同样不乏隐忧。
对供应链高度依赖的背后,是新鲜零食面前“两头挤压”的挑战。如汪志刚所说,短保产品没有临期折扣店等处理渠道,一旦客流不足以支撑快速消耗,就会产生大量损耗。而要保持产品“质价比”、拿到较低的供货价,靠的又是采购量大带来的谈判优势。客流一旦减少,或拓店放缓,采购规模缩水,供应链价格优势也会随之丧失。
对此,当这些品牌走出长沙,解决供应链问题就成了当务之急。在被争夺的长三角地区,金粒门将超亿元基地落户常州,覆盖华东短保产品日配需求,而几多全的华东供应链基地则落地南京高淳。
更重要的是,零食赛道本身能在多长时间内支撑起新消费行业的增长,目前还要画一个问号。
事实上,纵观过去几年长沙爆火的新消费品类,从新式茶饮到新中式糕点,从湘式小吃到包装食品,造就了不同种类食品“接力”的“爆品”模式。最新火爆的新鲜零食则是“集大成者”,几乎包揽了上述所有“热点”,不同品牌之间更是把“复制粘贴”做到了极致——都有用来“走量”的奶茶饮品,类似的薯片、果干、炒货、鸭货等也是“一一对齐”。
无怪乎有观点认为,新鲜零食只是让食品消费再次走向同质化,本质上并未能带来真正的消费“新赛道”。“平价山姆”很难真正替代山姆,新鲜零食带来的新鲜感更难以仅凭“大杂烩”维系。
食品领域变窄的创新空间,也可能影响长沙在新消费领域的表现。
如果说“新消费之都”标签源于长沙本地的消费和制造能力,那么此前得到更广泛验证的主要集中于当地的食品行业。
去年,长沙推出“新消费五小虎”时,有意将安可创新和水羊科技纳入其中,前者代表科技、后者主攻美妆护肤。但到现在,声量最高的仍然是文和友和茶颜悦色。
反观其他城市,新消费已然在更多领域拓展。上海将二次元经济玩出了新花样、开封凭借万岁山改写乐园经济的固有范式……
对于长沙而言,能否在更多领域参与定义新消费,也将影响“新消费之都”的品牌效应。这道新消费课题,答案还远未揭晓。
(文章来源:每日经济新闻)