
海量财经|曾经爆红的按摩仪龙头倍轻松,为何陷入持续亏损泥潭?
海量财经 | 曾经爆红的按摩仪龙头倍轻松,为何陷入持续亏损泥潭?
2026年10月26日 15:05
海报新闻记者张卿彬报道
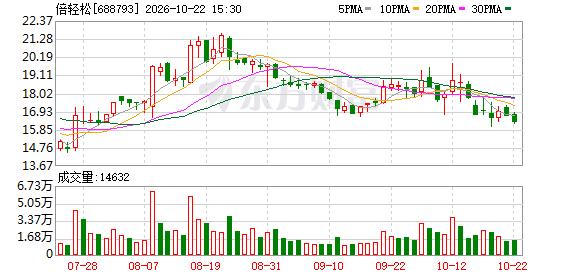
还记得曾经在线下商场、直播间刷屏的 倍轻松 吗?凭借便携按摩仪迅速出圈,一度是健康消费赛道的明星标的,如今正在遇冷。
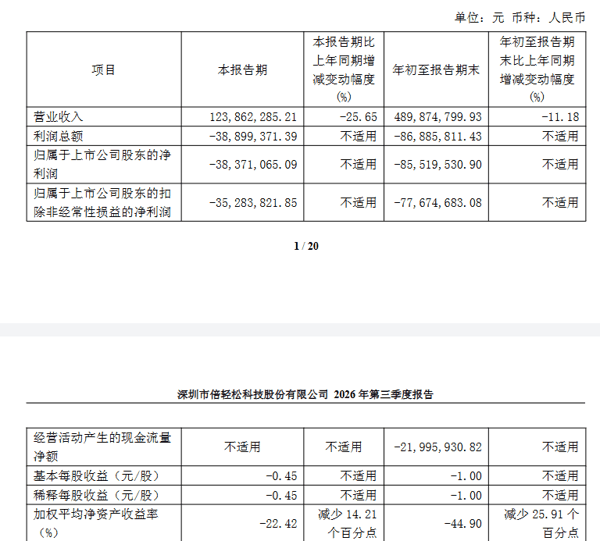
2026年前三季度, 倍轻松 (688793)实现营业收入4.90亿元,同比下滑11.18%;归母净亏损8551.95万元;第三季度单季营收1.24亿元,同比下滑25.65%,单季度亏损3837.11万元。
 业绩承压之外,近期一连串治理层面的消息,进一步放大市场担忧。9月下旬,上任仅48天的财务总监闪电辞任,公告披露辞任原因为个人原因;10月12日,实控人马学军所持401.56万股被司法冻结,对应纠纷标的金额6000万元,源于个人合同纠纷。在新任财务总监到位前,目前由实控人、董事长本人代行财务总监职责。叠加2025年12月公司及马学军因涉嫌信披违法违规被证监会立案调查,2026年6月收到深圳证监局行政处罚决定书,认定存在实控人非经营性占用上市公司资金、违规担保等历史事项,这家消费公司的内部治理,已成为市场关注的重点。
回溯业绩可以看到,公司盈利早已不稳:2021年尚实现归母净利润9186.19万元;2022年出现上市后首次年度亏损,归母净亏损1.24亿元;2023年续亏5086.54万元;2024年账面短暂扭亏,归母净利润1025.32万元,但扣非后仍为亏损;2025年再度陷入大额亏损,全年归母净亏损9726.22万元。
业绩起伏背后,居高不下的销售费用是拖累盈利的重要因素。2025年公司销售费用合计4.13亿元,销售费用率达到52.98%;2026年前三季度,销售费用2.83亿元,销售费用率进一步抬升至57.73%。对比同业,SKG近年销售费用率维持在21%—24%区间, 奥佳华 销售费用率约20%, 倍轻松 销售投入显著高于同行。即便公司近年主动收缩抖音投流、精简头部主播合作、关停低效门店,费用降幅依然跟不上营收下滑幅度。
另一方面,赛道环境的变化进一步挤压生存空间。
前几年,颈椎、头部便携按摩仪抓住年轻人亚健康的情绪需求,依靠种草、直播带货快速起量,但赛道早已逐渐从增量红利转入存量竞争。SKG作为赛道有力竞争者,2023—2025年总营收由10.46亿元增至12.18亿元,但其增长动力来自健腹仪等健身塑形新品;其核心的智能舒缓穿戴(肩颈、腰部、眼部按摩仪)板块收入是2023年8.88亿元,2024、2025年均为8.56亿元,连续两年停滞;其中颈部按摩产品收入稳定在5亿元上下,基本盘增长见顶。利润端同样承压,2023至2025年净利润分别为1.27亿元、1.36亿元、1.32亿元,2025年营收大涨但净利小幅回落。
平价赛道上,妙界R3肩颈按摩仪2024年拿下天猫按摩品类单品销量第一,2025年妙界旗舰店位列天猫按摩器行业店铺销量榜首;荣泰、 奥佳华 等传统按摩器具大厂也依托成熟供应链推出便携款,大量百元级平替产品冲击市场。
(文章来源:海报新闻)
主题:财经|为何陷入持续亏损泥潭|新股|基金|美股