
站在11月底看A股:未来的方向到底在哪里?
站在11月底看A股:未来的方向到底在哪里?
2026年11月22日 17:01
时间已进入11月下旬,“AI科技行情彻底结束了”的定论与“跌了这么多是不是要大反弹了”的猜测或许都是片面的。回顾最近的一周,指数破低、成交低量、 红利股 创新高、 超跌股 局部上涨成了高频关键词。
未来,A股将去向哪里?转机快到了吗?
高位股与低位股
两极之差进一步拉大
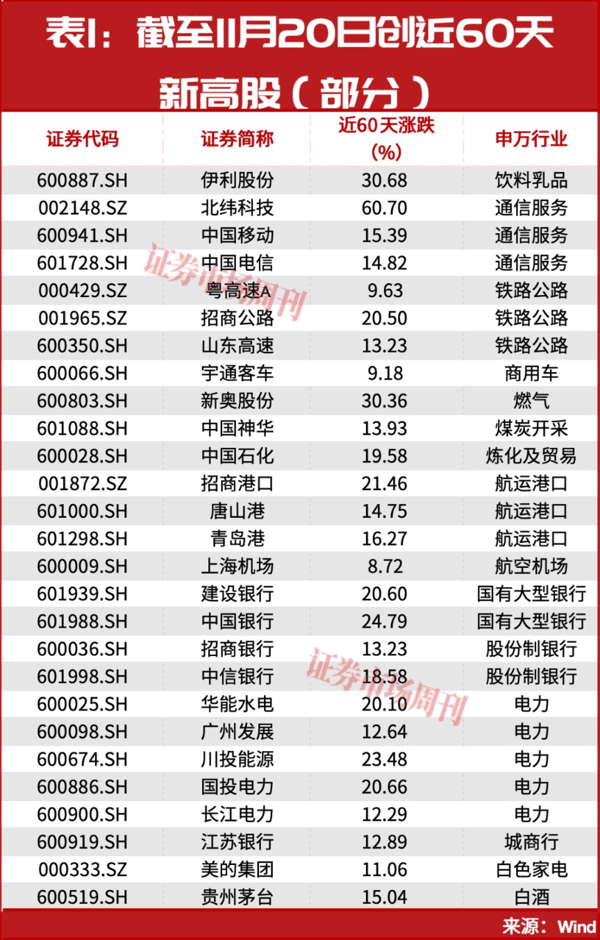
眼下,高位股与低位股的两极之差在进一步拉大。据不完全统计,截至11月20日, 创近60个交易日新高的个股有49家,除少量小市值概念股外,其余绝大部分被 红利股 包揽 , 伊利股份 、 贵州茅台 等消费龙头均在列(见表1)。与之相对,创近60个交易日新低的个股则超过了4000家。
 对比市场高位时的6月30日,上述两个数值则发生了巨大变化—— 当时创近60个交易日新高与创新低的个股数量分别为254家与513家。
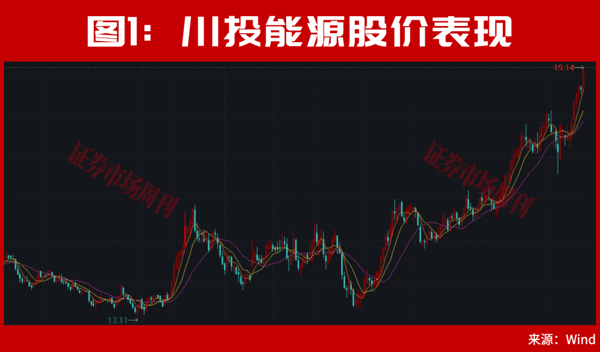
投资中,很多时候,慢就是快,很多 红利股 都悄声走成了慢牛。之前的红利股行情, 电力 这条线相对并不抢眼,但11月20日当天,在市场剧烈调整下, 华能水电 、 广州发展 、 川投能源 、 国投电力 、 长江电力 等多只 电力 股均齐创新高。进一步拉长周期来看,它们多走出了稳稳的长线慢牛行情。如 川投能源 ,近60天上涨23.48%,7月以来则已上涨40%(见图1)。
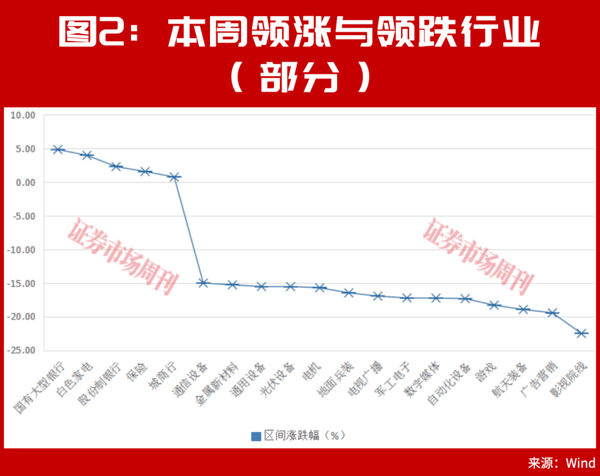
 回顾这一周(11月16日-11月20日),行业板块的表现更清晰地反映出机会与资金的去向。统计申万130余个二级行业, 本周上涨的行业有5个,分别为国有大型 银行 、 白色家电 、股份制 银行 、保险与城商行。 与之相对,跌幅超15%的行业有多个,如 影视院线 、 广告营销 、 光伏设备 、 通信设备 等(见图2)。
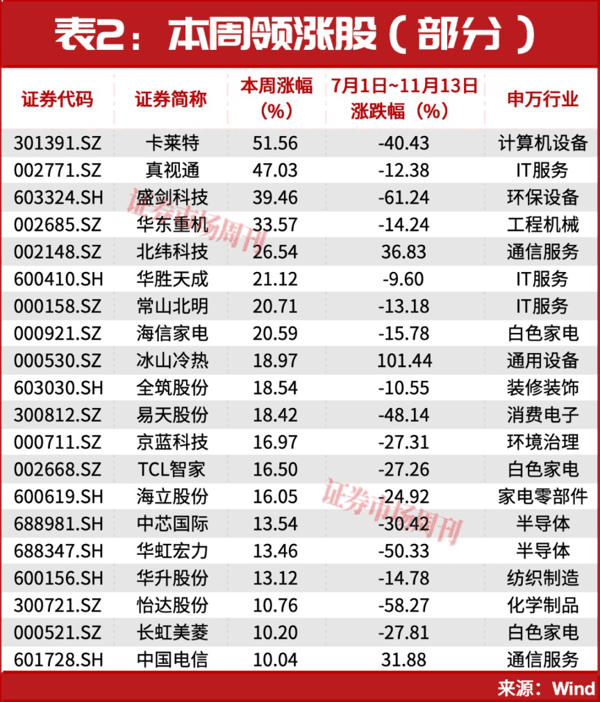
 从领涨行业来看,以红利板块为主,但从本周的领涨个股来看,则分散在多个赛道。本周,5500余只个股中,近40只涨幅超过10%(见表2),进一步来看,其中不少都是之前的 超跌股 ,如 盛剑科技 ,7月1日-11月13日下跌超过60%,本周低位启动,连收4个涨停板,大涨近40%,此外, 真视通 同样在低位斩获4个连续涨停。
 行业市值的巨变
电子 与 银行 大逆转
启动于2026年下半年的这轮调整,越调越深,创业板4000点、3000点整数关口相继跌破,与此同时,板块之间的切换也在发生剧烈变化。
在数据对比中,可以清晰看出行情出现与消退之间的转变 。11月20日,申万一级行业中,市值最高的为银行,42家公司总市值达到了18.2万亿元, 电子 市值为16.6万亿元,居于第二。要知道,在6月30日的市场高点,排序并不是这样,当时, 电子 市值最高达27.5万亿元,银行排名第二,为14.1万亿元(见图3)。
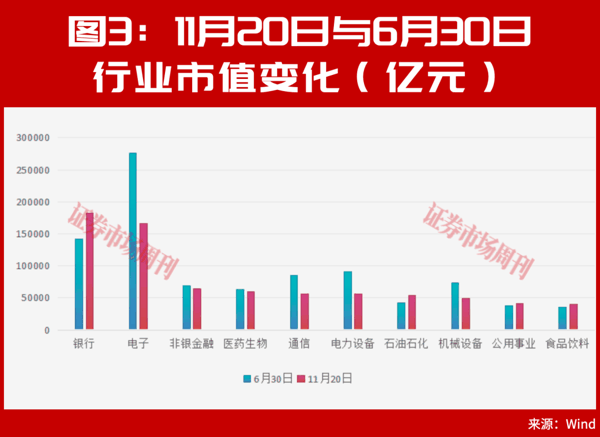 电子板块的细分方向包括 半导体 、 元件 、 光学光电子 、 消费电子 、电子化学品等,是AI硬件的主线板块之一。随着AI硬件之前超涨,之后情绪退潮,电子板块市值出现较大缩水。
但市场“物极必反”的钟摆定律,也意味着行情常常会在极端处迎来转折,而回顾历史行情, 底部的形成与出现有以下几个鲜明特征(包括但不限于): 市场连续超跌后缩量磨底,估值处于历史低位,且大多数股票出现深度调整;政策“护盘”密集出现;很多人放弃“抄底”幻想,对很多利好反应钝化。再者,即机构以及上市公司密集“进场买股”等。
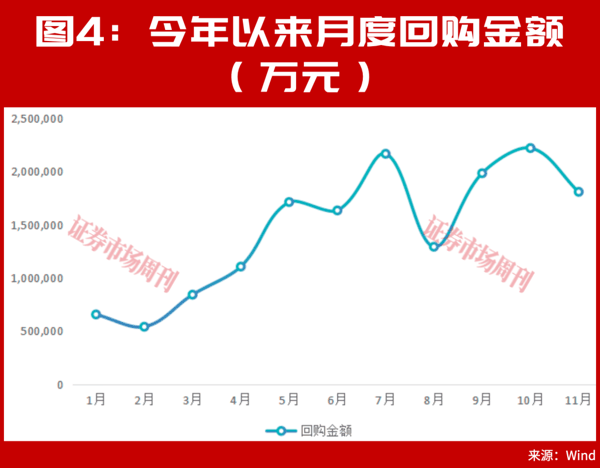
近来,上述中的一些特征已经出现,比如上市公司的大笔回购。今年以来,上市公司回购总额1568.49亿元。分月度来看,整体呈现出这样的特点,1月~6月回购金额稳步提升,但自7月下跌之后,回购金额明显增大, 如7月、10月均超过了200亿元,11月以来在不足月的情况下,回购金额已达180亿元 (见图4)。
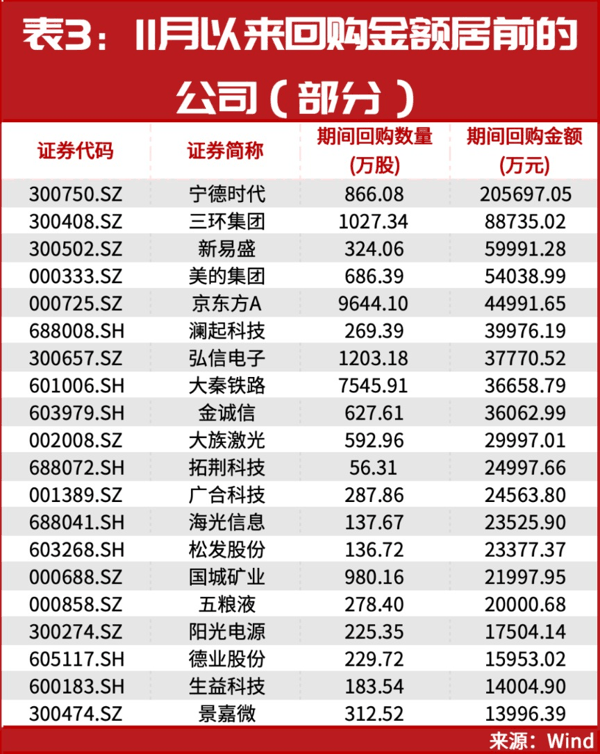
 11月以来,谁的回购金额最高?可见(表3)。
 写到最后,市场每一轮的波动,都是对浮躁资金的一次大洗牌,潮水会退去也会涌来,市场的周期也一样。
(文中个股仅为举例分析,不做买卖建议。)
(文章来源:证券市场周刊)