
海目星拟定向增发募资22.63亿元 重仓AI算力与固态电池装备赛道
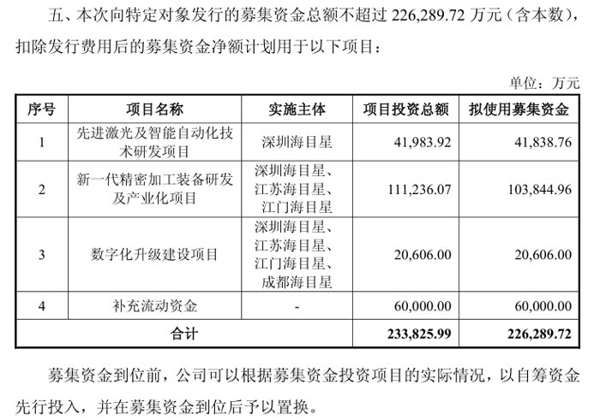
2026年9月28日,科创板激光装备龙头海目星激光科技集团股份有限公司(688559.SH)披露2026年度向特定对象发行A股股票预案,拟向不超过35名特定对象发行股票,募集资金总额不超过22.63亿元,投向先进激光及智能自动化技术研发、新一代精密加工装备研发及产业化、数字化升级建设及补充流动资金四大项目。
 根据预案,本次发行股票数量不超过74,327,713股(含本数),即不超过发行前公司总股本的30%;采取竞价发行方式,定价基准日为发行期首日,发行价格不低于定价基准日前20个交易日股票交易均价的80%;发行对象认购股份自发行结束之日起6个月内不得转让。公司表示,本次发行不会导致控制权发生变化,亦不会导致股权分布不具备上市条件。
逾10亿元投向新一代精密加工装备产业化
从募投结构看,资金主要投向技术与产能两端。
新一代精密加工装备研发及产业化项目是本次募资的最大投向,项目总投资111,236.07万元,拟使用募集资金103,844.96万元,由深圳海目星、江苏海目星、江门海目星三大主体协同实施。公司称,该项目将聚焦精密激光及自动化装备的研发与产业化,把底层核心技术平台的研发成果持续转化为可规模化量产的新一代装备,并依托江门、常州等产业化基地的产能与配套体系高效落地,强化核心工艺迭代与产业化转化能力,完善供应链配套与项目全流程交付保障。
先进激光及智能自动化技术研发项目总投资41,983.92万元,拟投入募集资金41,838.76万元,由深圳海目星实施,建设周期3年。该项目围绕两大核心方向开展攻关:一是AI算力中心的制备与检测,二是固态电池专用设备研发;同时前瞻布局金刚石散热材料、玻璃3D光波导、BST光束整形技术等前沿领域,并搭建激光技术、光路与光场调控、精密运控及监控、激光工艺、控制软件等底层核心技术开发平台。
数字化升级建设项目拟投入20,606万元,涵盖AI应用层、数智化基座、业务流程重塑与数智化运营系统三大板块,覆盖深圳、江门、常州、成都四大智造基地,意在打通多基地数据壁垒,以数据驱动降本增效。
此外,公司拟投入60,000万元补充流动资金,用于支持日常生产经营、原材料采购、研发投入及营运支出,不涉及新增产能。
卡位两大前沿赛道:AI算力与固态电池
预案将本次发行的战略意图指向两条高速演进的赛道。
在AI算力侧,公司援引IDC数据称,2026年全球AI基础设施支出将达4,970亿美元,同比增长56%,算力迭代催生先进封装、高速连接、算力散热、储能等千亿级增量市场。在新能源侧,以固态电池为代表的下一代电池技术在电极材料、电解质结构、封装工艺上与传统液态电池差异显著,传统产线无法兼容量产,行业研究机构预测固态电池2027年起开启小规模量产,2030年在动力领域有望放量至百GWh级。
公司表示,目前相关产业尚处于技术演进的关键阶段,工艺路线与配套装备方案尚未完全定型,行业存在先发卡位机遇。海目星是业内较早布局固态电池专用装备的企业,也是业内首家同时布局"氧化物+锂金属负极"与"硫化物+硅碳负极"双技术路线的设备商,已拿下行业首个2GWh锂金属固态整线量产订单。
业绩V型反转,在手订单创历史新高
募资背后是公司基本面的显著修复。受锂电、光伏行业周期性调整影响,海目星2025年实现营业收入42.17亿元,同比下降6.80%,归母净利润亏损8.80亿元;但随着减值包袱出清与订单结构优化,2025年第四季度单季已实现盈利。
进入2026年,公司经营强势回暖:上半年实现营业收入30.73亿元,同比增长84.64%,归母净利润5,191.50万元,同比扭亏为盈,经营活动产生的现金流量净额达18.78亿元,同比增长657.63%。
订单端更为亮眼。2025年公司新签订单约95亿元,同比增长约90%,年末在手订单达123亿元(含税);截至2026年6月末,在手订单含税约200亿元,同比增长约一倍,其中固态电池相关订单已开始贡献收入增量。公司称,订单规模快速增长使营运资金需求显著扩大,是本次补充流动资金的重要背景。
在技术层面,海目星以超快激光全链条自研自产为底座,自研皮秒激光器量产功率可达紫外100W、绿光160W、红外300W,2025年百瓦级以上绿光皮秒激光器出货量突破1,000台;其TGV(玻璃通孔)技术已具备"飞秒激光器+激光改性+湿法刻蚀+清洗"一体化交付能力,并与海外头部终端客户在芯片精密修复、高速连接器、先进封装等方向实现从样机、中试到批量订单的落地。
主题:海目星