
中药板块“高分红梯队”成型十余家公司股息率超4%三季报预验业绩底色
中药板块“高分红梯队”成型 十余家公司股息率超4% 三季报预验业绩底色
2026年10月31日 18:47
作者:
财联社记者 张良德
财联社10月31日讯 近年来,部分中药企业持续高比例现金分红。在近期市场整体走低的背景下,十余家中药行业上市公司股息率已超4%。在A股市场高股息主线持续受到资金关注的情况下,中药上市公司正在形成一个特征鲜明的高分红梯队。
十余家股息率超4% 高分红从个体行为走向行业群体现象
按2025年分红总金额与昨日(10月30日)公司市值测算, 达仁堂 (600329.SH)全年合计派现约36.89亿元,以11.89%的股息率居首;依次排在其后的是 济川药业 (600566.SH)、 华润江中 (600750.SH)、 东阿阿胶 (000423.SZ)、 以岭药业 (002603.SZ)、 羚锐制药 (600285.SH),股息率分别为6.30%、6.14%、5.68%、5.17%、5.00%。此外, 云南白药 (000538.SZ)、 亚宝药业 (600351.SH)、 华润三九 (000999.SZ)等公司股息率也居于前列。
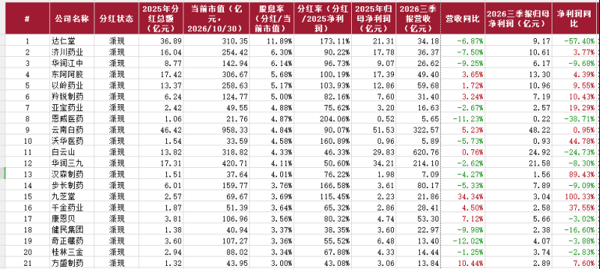 据财联社记者统计,共有十余家公司股息率在4%以上,超过20家公司股息率在3%以上。对比A股整体股息中枢以及债券类固收资产收益水平,中药板块的现金回报吸引力持续凸显,成为稳健型资金、长线配置资金重点关注的方向。
值得注意的是,高分红并非龙头企业专属。市值不足35亿元的 恩威医药 (301331.SZ)、 沃华医药 (002107.SZ)股息率同样越过4%,部分小市值药企的现金回报意愿甚至强于部分百亿市值公司。
部分企业2025年度分红率处于高位区间。 达仁堂 173.10%的分红率,全年分红合计36.89亿元,超过其当年21.31亿元的归母净利润水平,对应最新市值下股息率高达11.87%。 恩威医药 分红率达到204%, 沃华医药 分红率160.40%, 以岭药业 103.90%, 东阿阿胶 几乎将上一年度净利润全额派发给股东; 华润江中 、 济川药业 、 云南白药 分红率也分别达到96.70%、90.30%、90.10%。 羚锐制药 、 亚宝药业 、 方盛制药 、 白云山 、 华润三九 等企业分红率同样维持在45%以上,形成从超高分红到稳健分红的梯度布局,中药板块高股息已经不再是个别公司的单点行为,演变为行业群体特征。
高分红的延续性也得到了一些上市公司的确认。对于公司是否能维持较高比例分红,财联社记者以投资者身份致电多家上市公司,多数公司对分红政策的延续性给出了比较确定的答案。
东阿阿胶 公司人士表示“今年基本上还是高分红”,对于是否存在较大的资本支出影响利润和分红,公司方面回答“目前没有”。 华润江中 承诺的是“频次”,而非“比例”。“会维持两次分红,这个是确定的。”公司人士表示,将“会有较为稳定的、持续的分红政策”。
高股息公司成色几何?三季报检验业绩稳定性
区分高股息标的质量,核心要看两点:一是经营性现金流能否持续覆盖分红;二是利润端能否保持稳定,单纯依靠存量滚存资金的超额分红,属于阶段性回馈,不适合当成长期配置逻辑。
亮眼股息率的另一面,是上述公司2026年前三季度多数依然保持较稳健的经营业绩,部分企业实现利润稳健增长,为分红政策提供基本面支撑。
部分公司高股息政策的底色下,有实实在在的经营支撑。 羚锐制药 今年前三季度营收31.40亿元、归母净利润7.19亿元,同比增长3.24%和10.43%,虽较去年的两位数收入增长有所降档,但盈利质量延续,其2025年度分红率高达82.1%; 云南白药 营收322.57亿元、归母净利润48.22亿元,同比增长5.23%和0.95%,大体量下维持正增长; 方盛制药 营收13.84亿元、归母净利润2.89亿元,同比增长10.44%和7.60%,是十余家公司中收入增速最快的; 以岭药业 营收同比增长1.72%、归母净利润增长9.55%,收入端确认转正。
此外, 济川药业 前三季度实现净利润10.61亿元,同比增长3.8%;东阿阿胶净利润13.30亿元,同比上涨4.4%; 亚宝药业 盈利2.57亿元,同比大增19.3%; 沃华医药 盈利0.93亿元,同比增幅44.8%。
受益于中药行业的政策支持、国内老龄化程度的加深,部分公司主业经营韧性较强,在心脑血管、感冒呼吸系统、滋补类大单品的带动下保持盈利正增长,现金流回款稳定,是高分红策略可持续的核心群体。
但另一面,也有部分公司的高股息正面临“分母收缩”的考验。
如 达仁堂 虽然股息率位列第一,且今年三季度扣非业绩增长,但是去年高分红有一部分是公司出售中美史克子公司股权后的一次性收益; 白云山 今年前三季度营收620.76亿元、微增0.76%,归母净利润却下滑24.73%至24.92亿元; 恩威医药 归母净利润同比大降38.71%,且其2025年度合计派现约为当期净利润的两倍,双重信号指向分红可持续性承压。
三重共振推动现金流释放高股息不等于“无风险收益”
梳理行业背景来看,中药企业集体走向高分红,是多重因素共振的结果。
政策端,中医药振兴相关规划持续落地,基药目录扩容,中成药市场长期空间打开,头部企业经营确定性提升;产业端,经过前几年渠道调整、库存出清之后,品牌中药龙头的盈利模式趋于成熟,不少大单品进入稳定收获期,资本开支需求相对有限,账上沉淀较为充裕的自有资金;资本端,A股市场投资者结构持续变化,保险、 养老金 、理财资金等长线资金加大对稳定现金流资产的布局,上市公司主动推出稳定高分红方案,也是适配机构资金偏好、完善投资者回报机制的选择。
在上述行业背景下,高股息从个别公司的选择变成板块群体现象,且从上市公司经营情况和企业规划方面来看,这一趋势大概率将延续。
对于二级市场投资者而言,中药行业上市公司高股息浪潮之下,高股息不等于“无风险收益”,股息率是静态测算指标,一旦盈利下滑、分红方案下调,股价估值会同步承压。
(文章来源:财联社)