
告别天价标签,CAR-T如何拿到医保入场券?
告别天价标签,CAR-T如何拿到医保入场券?
2026年11月16日 19:07
21世纪经济报道记者韩利明
“这是对中国淋巴瘤患者的历史性时刻。”2026版国家医保目录谈判落槌一刻,医保谈判专家的这句话,被药明巨诺董事会主席兼CEO田丰记在了心里。
11月14日,2026版国家医保目录正式公布,药明巨诺瑞基奥仑赛注射液(商品名:倍诺达)成为国内首款纳入国家基本医保的CAR-T产品,这款曾经定价百万级、被视作复发难治淋巴瘤治愈性疗法的细胞药物,终于跨过基本医保门槛,为国内患者打开前沿疗法的支付突破口。
据药明巨诺11月15日披露,倍诺达的医保支付标准为28.86万元,自2027年1月1日起执行。医保支付范围覆盖已获批的三项适应症,涉及大B细胞淋巴瘤、滤泡性淋巴瘤和套细胞淋巴瘤,具体适用人群以医保目录支付范围和核准说明书为准。医保支付标准并非患者实际自付金额,具体报销待遇以参保地政策为准。
降价准入的背后,是国内CGT(细胞与基因治疗)行业历经多年技术攻坚、产业链国产升级、多层次支付体系探索之后的一次集中兑现,也是医保对具备自主核心技术、扎实循证证据的前沿真创新给出的明确认可。
但自体CAR-T定制化生产、工艺壁垒高的行业底色,决定这场普惠改革远不止价格下调这一环。
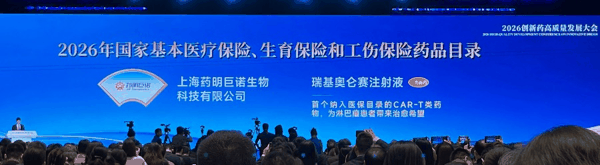 图片来源:21世纪经济报道记者摄
目前国内已有多款CAR-T产品通过NMPA审批上市,终端售价集中在99.9万元-129万元区间。CAR-T长期被贴上“天价药”标签,根源在于它和小分子、单抗药物完全不同的生产逻辑。
田丰解释,CAR-T是典型的患者定制化活细胞药物:每一名患者都需要单独采血、体外基因修饰、培养、质检、回输,无法像普通生物药一样规模化批量生产,天然推高了单位成本。而在整套生产链条里,慢病毒载体是成本最高、技术壁垒最强的核心物料,也曾经是国内CAR-T产业最主要的外部依赖。
行业发展早期,国内CAR-T企业大多依赖海外供应商提供慢病毒载体,采购成本高昂,供应链安全同时受制于海外监管政策;而CGT赛道本身,正是全球生物医药竞争的焦点领域。
据田丰介绍,经过多年攻坚,药明巨诺已经实现慢病毒载体自主规模化生产,这项技术突破,也成为本次医保谈判中企业具备降价空间的核心底气。而载体工艺的跃迁,直接体现在生产指标上。据了解,倍诺达上市以来的一次性生产成功率保持在99%以上,产品交付率为100%。
对CAR-T而言,制备成功率不只是生产成本指标,更是患者的生命线:一旦单批次制备失败,患者就失去一次治疗机会,企业投入的物料、人工成本也全部沉没。
“工艺即产品,是CAR-T行业和传统制药最大的区别。”田丰解释,同样是CD19靶向CAR-T,不同企业的工艺差异,会直接带来完全不同的完全缓解率、安全性数据。目前倍诺达针对成人复发或难治性三线大B细胞淋巴瘤的完全缓解率达到70%。
监管审批是守住安全底线,但在达标线之上,产品疗效、安全性的分层客观存在,这也是医保选择成熟、高循证数据产品的重要考量。
除载体自研之外,全链条国产化耗材、精益化车间运营、产能规模释放,共同构成降本组合拳。田丰坦言,这一轮依托慢病毒载体突破带来的成本下降是跨越式的,后续成本依然有持续压缩空间,但更多来自精细化管理,很难再复制这一轮量级的降幅。
倍诺达的医保落地,是国内多层次医疗保障体系针对前沿细胞疗法的标志性试验,也标志着“商保先行探索、成熟后转入基本医保”的转化路径正式跑通。
2025年,倍诺 达纳 入首版国家商保 创新药 目录,和复星凯瑞、驯鹿生物、合源生物、科济药业等多款国产CAR-T一同进入商保。按照2026年目录调整申报指南,纳入2025年商保 创新药 目录是申报基本医保目录的条件之一,符合条件的药品仍须按规定完成评审和谈判等程序。
在此之前,高价CAR-T长期卡在医保申报门槛之外,商保 创新药 目录为高价值前沿疗法搭建了一条独立的评估通道。
2026年3月,倍诺达依托国家商保创新药目录政策,实现湖南省肿瘤 医院 院内首次采购,是湖南省首个院内采购的商业化CAR-T细胞治疗产品,标志着国家商保创新药目录在湖南医疗终端的成功落地,为当地淋巴瘤患者带来前沿可及的治疗新选择。
谈及创新药纳入商业健康保险创新药目录,田丰表示:“该目录对产品的战略价值还体现在多重长期收益上。比如,主动与企业沟通的保险机构有所增多。随着商业健康保险产品不断迭代,这份目录可以为保险机构设计产品、设置保障范围提供参考。”
田丰进一步解释,入选商保创新药目录,首先代表产品的疗效与安全性获得医保局等权威监管机构的认可,这份权威背书是企业尤为看重的核心价值。与此同时,依托商保创新药资质,企业获得参与医保谈判的独立通道。2026年医保谈判指导文件已明确,商保可直接申报基本医保目录,企业也切实从这一制度安排中获益。
在他看来,国内CAR-T疗法的可及性仍有较大提升空间。以三线及以上大B细胞淋巴瘤为例,据第三方市场调研估算,国内接受CAR-T治疗的患者比例不足4%。“大量有望从中获益的患者仍无缘该疗法。纳入医保是CAR-T走向普惠化的关键节点,但普惠化是一个循序渐进的长期过程。”
在这一过程中, 医院 端的配套堵点不容忽视。“CAR-T不是普通药品,它对 医院 、医护团队有严格的资质认证要求,企业需要对医疗机构开展专项培训,确保医护能够熟练处理CRS细胞因子风暴、神经毒性等特异性不良反应。”田丰指出。
“同时, DRG/DIP 、药占比、科室绩效考核,依然是医疗机构使用高价创新疗法的现实顾虑。”田丰进一步补充,近期国家出台的创新药保障新政,为这类产品的特例单议打开空间,配套机制的落地,将决定医保准入之后产品能不能真正“用起来”。
田丰还提到,CAR-T定制化的商业模式,还给医保结算带来全新课题:制剂在患者采血后就开始投入生产,一旦患者中途放弃治疗,成品制剂无法供给其他患者,全部成本沉没。企业方面建议,进入医保后可以针对这种定制化产品探索合理的支付方式,这也是国内医保体系针对细胞疗法的一次全新探索。
医保破冰,只是药明巨诺管线布局的里程碑,而整个CGT赛道,正站在下一代技术路线竞逐的十字路口。医保支付的本质,不是单纯推动降价,而是引导行业回归工艺、疗效、安全、创新的比拼。
放眼全球CGT市场,行业正在经历分化与洗牌:海外大药企持续通过大额收购、BD授权锁定下一代细胞治疗资产,吉利德年初斥资78亿美元收购Arcellx,押注BCMA CAR-T疗法anito-cel;国内赛道同步呈现license-out出海、异体通用型、体内CAR-T等多条路线并行推进的格局。资本与产业资源持续向具备稳定工艺、扎实循证数据、自主供应链的头部项目集中。
田丰介绍,药明巨诺管线沿着两个主线推进:一是现有CD19 CAR-T的迭代升级,开发多靶点、装甲型CAR-T,降低肿瘤逃逸概率,进一步提升疗效;二是布局体内CAR-T(in vivo CAR-T),省去漫长的定制周期。
针对业内“体内CAR-T成熟之后,会替代现有自体CAR-T”的担忧,田丰解释,二者不是替代关系,而是互补。自体CAR-T依托自身T细胞,安全性、持久性已经经过多年临床验证,是目前疗效确定性最强的方案;体内CAR-T给药便捷,但人体是复杂的生物黑箱,细胞在体内的转化、长期存续、安全性风险,还需要漫长临床数据验证,目前全球同类产品大多处于一期临床阶段,距离获批还有多年时间。
适应症前移,也是行业长期的目标。目前国内CAR-T大多从三线后线起步,而海外已经启动二线、一线的临床探索。越早使用,患者自身T细胞质量越好,治愈概率更高,长期来看也有望节约医保基金在多线化疗、双抗治疗上的持续投入。
“适应症前移需要大型随机对照临床证据,临床投入、时间成本极高,企业也在和CDE持续沟通,探索附条件批准等可行路径。”据田丰介绍,除淋巴瘤之外,药明巨诺的管线布局也在向自身免疫病、实体瘤拓展,“这些方向是细胞治疗更大的想象空间,但也伴随着更高的临床风险。”
全球化层面,CAR-T的人种差异相对有限,海外患者也存在来华治疗的需求,这也为国内细胞治疗产业打开国际 医疗服务 的窗口。Straits Research数据显示,2025年全球 CAR-T细胞疗法 市场规模为47.6亿美元,预计将从2026年的55.5亿美元增长到2034年的188.6亿美元,复合年增长率将达到16.53%。
当百万CAR-T走进国内医保,意义早已超越一款产品的降价。它证明,前沿细胞治疗不是遥不可及的“奢侈品”,多层次支付体系可以为高价值创新药搭建落地通道;它也给整个CGT行业定下标尺:降价的底气,必须来自底层技术自主可控,而不是单纯压缩利润。
对淋巴瘤患者而言,这是历史性的一步;对国内细胞治疗产业,普惠时代刚刚开启。疗效、工艺、临床证据、支付配套,每一环都决定着这条治愈之路能走多远。
(文章来源:21世纪经济报道)