
15.04亿元收购中氟能,国恩股份强势挺进半导体氟化工赛道
15.04亿元收购中氟能,国恩股份强势挺进半导体氟化工赛道
2026年10月16日 17:54
来源:
新财富杂志
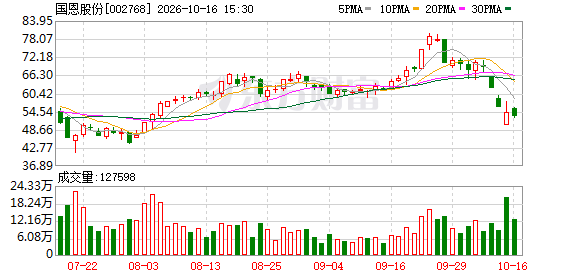
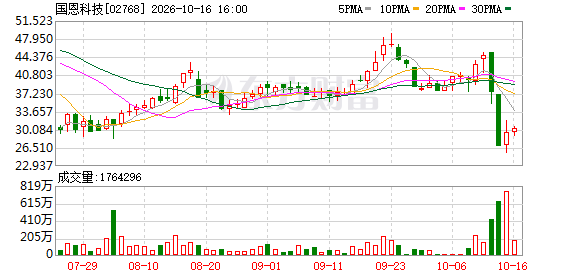
国恩股份 拟收购中氟能,成为化工 新材料 巨头切入 电子 化学品的关键一跃。
从成长性看,中氟能所在的 电子 特气市场充分受益于电网4万亿建设提速与AI、芯片等产业高速扩容,业内上市公司正进入业绩估值双击的成长期;从估值看,中氟能静态与动态PE,与一二级市场的同类资产估值水平相比,都处于合理区间;从交易条款设计来看,双倍业绩补偿、回购机制、6亿元交易款进入共管账户以及2.8亿元履约保证金的存在,最大程度上降低了交割后的风险;从协同效应来看,二者的产业链资源、底层技术能力、客户名单均存在相互赋能的空间。
来源:新财富杂志
作者:陶娟
10月13日,改性材料龙头 国恩股份 (002768)强势切入 电子 级氟化品赛道,公告称,拟以15.04亿元收购四川中氟能 新材料 科技有限公司(简称“中氟能”)80%股权。
中氟能成立于2022年5月,由自然人赖明贵持有100%股权。该公司致力于生产和销售电子级特种气体,核心产品包括六氟化硫(SF6)、四氟化碳(CF)和三氟化氮(NF),主要应用于高压 电力 设施、 半导体 等先进制造及显示 面板 等。
近年来,随着下游应用如 特高压 建设和AI、芯片行业持续扩容,特种气体行业也迎来了爆发期,二级市场上, 中船特气 、 南大光电 等业绩、市值大幅飙升,中氟能的财务数据也与之相互印证:2025年,中氟能实现营收3.77亿元,净利润7121.03万元;2026年1至7月,实现营收3.38亿元,净利润6591万元,呈现出较强成长性和盈利能力。
01
高成长行业,高增长预期,如何判断 200%增值率贵不贵?
据公告,以2026年7月31日为评估基准日,采用收益法评估,中氟能的股东全部权益价值为18.83亿元,相比6.28亿元的账面净资产,增值率200.07%。交易双方最终确定中氟能整体估值为18.8亿元, 国恩股份 收购80%股权对应15.04亿元。
收购估值贵不贵,主要取决于成长性,及未来预期。10年前,即使以100倍市盈率收购 英伟达 ,现在来看也是非常划算的;而哪怕以10倍市盈率收购当时的地产龙头,现在恐怕也损失惨重。在时间的复利效应下,估值的贵还是便宜,是个动态变化的概念。
简答来说,一桩并购能否成行,先看标的的行业空间,再看团队执行力,再用公司业绩和客户名单来验证产业逻辑和团队能力是否能落地,最后才是基于这些信息,来 综合 判断应该给出多少估值。
先看中氟能所在的行业基本面。
这个行业有三大特点。其一,下游应用正处于高速增长期。电子特种气体是集成电路、新型显示 面板 、光伏及 先进封装 产业生产制造不可或缺的核心基础电子材料,被称作“ 半导体 工业血液”,为晶圆制造第二大耗材,仅次于硅片。
如中氟能生产的SF6广泛应用于 电力 设备,三氟化氮NF3主要应用于集成电路、液晶显示屏及 太阳能 电池 ,CF4则是微电子工业中用量最大的等离子蚀刻气体等。
新能源 、AI、芯片行业的发展给电子特气市场带来持续增长动能。2017年,全球电子特气市场规模约为37亿美元,2025年达到64亿美元,期间年化复合增速(CAGR)为7.3%,预计2025—2030年CAGR为8.2%,2030年市场规模将达138.4亿美元。
行业空间,决定了未来成长性的天花板。
其二,国产替代浪潮高企,中国市场增速更快,国产供应商份额持续提升。此前,跨国公司通过大量兼并收购,最终形成了以美国 空气化工 、法国液化空气、德国林德、日本大阳日酸为首的几大气体巨头垄断市场的格局。近年来,国产电子气体的研发、产业化生产开始加速。
近两年,中国电子特气市场持续实现双位数增长,2024年市场规模突破320亿元,同比增长12.7%;2025年达362.5亿元,同比增长13.3%。
目前,A股已有 中船特气 、 南大光电 、 华特气体 等多家相关上市公司,近年其均迎来业绩与估值的双重上扬。
作为行业黑马的中氟能,成立于2022年,2025年已实现3.77亿营收、超7000万元利润,今年1-7月的营收、净利润规模则已接近去年全年。这充分说明,作为一个创立三四年的公司,其团队的技术储备、产线经验、渠道执行力,和对产业发展理解的逻辑是到位的。
其三,较高的技术壁垒与较高的客户迁移成本。电子特种气体生产涉及合成、纯化、分析检测、充装等多项工艺技术,具有较高技术壁垒。此外,集成电路行业客户认证周期一般为12—24个月,且产线上原材料纯度和杂质含量(ppm级甚至ppb级)细小偏差可能造成整条产线的损失,客户的试错成本很高,一旦通过认证,替换供应商会带来极高的工艺验证成本,几乎不会轻易更换。
因此,在这一行业能够站稳脚跟的公司,后续增长的持续性和稳定性相对有保障。
综合 来看,无论是宏观上高增长的行业空间、国产替代的红利期,还是微观上,中氟能已然形成的技术壁垒、得到验证的业绩数据,都指向该项并购的地基是坚实的。
在这个基础上,我们再看估值是否合理。
02
二级市场,电子特气企业的估值如何?
我们可以多个维度对比下可比企业的公开市场定价水平。
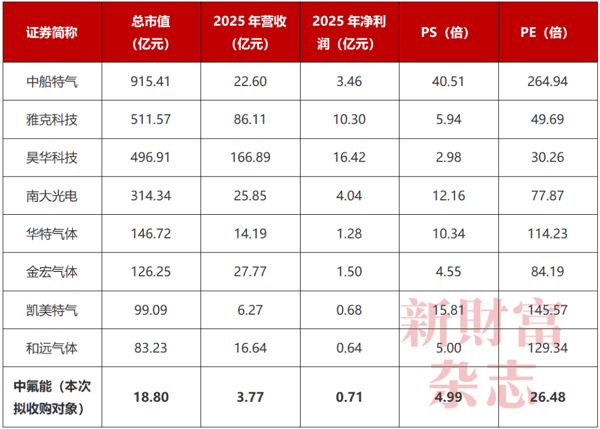
把视野放到A股电子特种气体板块,中氟能的估值坐标会清晰很多。以2026年10月13日的市值为参照,以2025年业绩为基准,八家特种气体上市公司的静态市盈率中位数为 99.21倍 ,估值最高的 中船特气 在近期股价大幅回落之后,仍高达264.94倍,最低的 昊华科技 也有30.26倍。
中氟能本次交易对应的静态市盈率为26.48倍,不仅低于这八家可比上市公司,而且是其中唯一低于30倍的标的。
表 1:A股电子特气板块可比公司估值对照
数据来源:Wind、公司公告等,注:中氟能采用整体估值
以市销率(PS)来衡量,中氟能本次交易估值对应的PS为4.99 倍 ,板块中PS最低的 昊华科技 为2.98倍,但由于其收入结构中高端氟材料及传统化工业务占比极高、含氟特气仅贡献约6.8%的收入,两者并不可直接类比;而在含氟特气收入占比超过50%的公司中, 南大光电 PS为12.16倍、 华特气体 为10.34倍、中船特气更高达40.51倍,中氟能的4.99倍处于明显低位。
换言之,从两个最常用的估值倍数看,这笔交易都显著低于可比公司二级市场公开定价水平。
若参照近期A股并购的入股估值,中氟能同样处于合理区间。
03
未来三年业绩承诺的净利润达 4亿元,对应14.1倍预期市盈率
静态估值的业绩基准为2025年营收与净利润,对于投资者来说,给一桩并购进行定价,标的未来盈利能力才是决定性的,市场更应关注的是前瞻性倍数。
根据交易协议,交易对手方承诺中氟能2026、2027、2028年的净利润分别不低于1.1亿元、1.3亿元、1.6亿元,三年合计4亿元。以业绩承诺期年均承诺净利润1.33亿元为基准,本次交易对应的动态市盈率约为14.1倍。
这个数字在近年A股的并购案例中处于什么位置?我们来重点关注下电子特气所在的 半导体 材料领域的并购情况。
2019年8月,南大光电以3685万元收购飞源气体17.07%老股,并增资2.1亿元,投后估值4.26亿元,对应预测期3年年均净利润3793万元,PE约为11.23倍。值得一提的是,当年该笔交易的评估增值率高达1650%,远远超过今天中氟能的200%。
此外, 正帆科技 收购汉京半导体62%股权, 华海诚科 收购衡所华威70%股权以及 彤程新材 收购北旭电子33%股权,三个项目的评估增值率分别为640.46%、321.98%、170.56%,本次交易具备比较优势。
4家案例中,两家设置了业绩承诺条款,还有一半并未设置,设置业绩承诺的两家案例中,对应收购标的的动态PE分别是11.2倍、13.7倍,国恩股份此次的14.1倍动态PE与之相近。
更关键的一点在于,上述可比案例的承诺业绩达成情况,反过来印证了“以未来盈利定价”模式的可靠性。如南大光电当年收购飞源气体,正是为了加大对含氟特气领域的布局。据公告,飞源气体顺利完成2019—2021年度的业绩承诺,实际实现净利润比承诺值高出1243万元。
本次国恩股份拟收购中氟能,评估增值率处于可比案例中相对较低水平,动态PE估值也处于可比合理区间。
04
业绩增长可印证
中氟能2025年已实现净利润0.71亿元、2026年1—7月实现0.66亿元,2026年要实现1.1亿元的承诺净利润,而其前7个月已完成60%进度,增速要求相对温和,业绩完成有较强支撑。
从产能爬坡的规律看,中氟能成立于2022年5月,注册资本5亿元已实缴到位,2022年至2024年整体处于项目建设和产能爬坡期。2025年以来的业绩增长,主要来自产能陆续投产带来的销量增长与规模效应释放——这是重资产化工 新材料 企业典型的成长节奏,且电子产业客户的准入周期一般需要18—24个月。
横向对比同样支持这一判断。目前,A股公司中含氟特气收入占比超过50%的主要为中船特气、南大光电等。
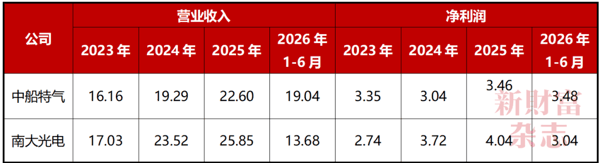
据Wind数据,2023年至2025年,中船特气营收由16.16亿元增至22.6亿元,净利润由3.35亿元增至3.46亿元;南大光电营收由17.03亿元增至25.85亿元、净利润由2.74亿元增至4.04亿元(表2)。
这两家与中氟能产品结构高度相似的企业,均呈现出受下游需求拉动而业绩向上的态势,这与中氟能的增长方向一致。
表2 :含氟特气收入超过 50%的A股上市公司业绩表现(亿元)
数据来源:Wind
此外,中船特气、南大光电2026年化后收入增幅分别为68.5%和5.84%,净利润增幅分别为101.16%和50.5%。行业整体的向上趋势明朗。
目前,中氟能主要细分产品的行业需求扩张,供给则存在缺口。
据相关数据,2025年全球NF市场规模约29亿美元,预计2036年将达62.3亿美元,中国市场以8%的年均增速领跑全球。供给则趋向紧张,2025年5月日本三井化学宣布退出NF生产,同年8月日本关东电化涩川工厂发生爆炸,全球NF供给侧出现约3700吨产能缺口,海外订单加速向国内转移。
CF方面,2025—2033年全球市场预计以11.53%的复合年增长率扩张,2033年规模有望达到142.9亿美元。
六氟化 钨 (WF6)则是中氟能向更高端半导体特气品类延伸的又一增长极。WF6是晶圆制造CVD制程中沉积金属 钨 薄膜的核心前驱体气体,依托高电导率、耐高温等物理特性,在先进制程中不可替代性较高,主要应用于3D NAND、HBM及先进逻辑芯片等高端存储与算力芯片制造,是典型的半导体“卡脖子”级核心耗材,稀缺价值显著。
从供需格局看,全球 钨 资源高度集中于中国,受国内钨原料出口管制趋严影响,日本两大六氟化钨厂商被迫减产、中期供给缺口明显;而AI算力爆发带动存储晶圆大规模扩产、3D NAND堆叠层数持续抬升,单片晶圆耗气量随之增长,行业供需趋于紧平衡。据TECHCET数据,全球六氟化钨需求量已从2020年的约4500吨增至2025年的近9000吨,五年近乎翻倍;Business Research Insights预测,2026年全球六氟化钨市场规模约7.4亿美元,到2035年有望攀升至34.5亿美元,期间复合年增长率约19%。
目前,中氟能已规划900吨/年六氟化钨(WF6)项目,其中“100吨/年六氟化钨(WF6)中试项目”正在实施中,先以中试验证工艺与市场、再逐步放大产能;收购完成后,这一布局将归于国恩股份 半导体材料 版图,进一步打开其高端特气品类的成长空间。
综合 比较同业上市公司与行业增速,中氟能的业绩增长与未来的业绩承诺,有其合理空间。
05
四重交易机制设定,降低交割后风险
本次交易条款,设计了多重机制规避相关风险。
其一,对手方承诺,若业绩未达标, 2倍现金补偿差额。 即若中氟能在承诺期内实际净利润低于承诺数,交易对手方须以现金履行补偿义务,补偿金额按(承诺净利润-实现净利润)× 2倍 计算。过往上市公司的并购案例中,业绩补偿多为一倍。双倍补偿的设定,意味着交割方不仅要填补业绩缺口,还附带了惩罚性成本。
其二, 40%的交易对价进入共管账户。 交易价款的40%(约6.02亿元)不直接支付给交易对手方,而是先划入共管账户,待业绩承诺期届满后方予支付;期间如发生业绩补偿款、回购款、赔偿款或违约金,直接从该账户中扣除,不足部分由交易对手方补足。
其三,股权回购安排。 交易完成后,若中氟能实现净利润未达到承诺净利润的50%,上市公司有权要求交易对手方回购标的股权,回购价款即为本次交易价款。这为极端情形提供了退出通道。
其四, 2.8亿元股东借款转为履约保证金。 标的公司对交易对手方的2.8亿元其他应付款(股东借款),已转为交易对手方应承担的或有赔偿责任的履约保证金。若标的公司因交割日前事项受到行政处罚、发生赔款,或因 知识产权 、商业秘密等纠纷遭受损失,可从中直接扣除相应款项。
在多重交易条款设置下,国恩股份收购中氟能的风险敞口已被大幅压缩:在业绩方向上,双倍惩罚性补偿与回购条款,使得中氟能实控人与上市公司利益高度绑定,而在15.04亿元的交易总对价中,约6.02亿元被锁定在共管账户,也为极端情形下的资产追偿提供了一定保障。2.8亿元股东借款转为履约保证金,则可为中氟能自身资产或诉讼风险提供对冲。
此外,中氟能自身净资产约为6.28亿元,加总来看,“6.28亿元净资产+2.8亿元履约保证金+6.02亿元共管账户资金”,总和达到15.1亿元,已和15.04亿元的交易总价持平,这意味着上述安排已充分考虑到对冲本次交易相关风险。
06
如何理解本次产业并购?
刚刚过去的2026年半年度,国恩股份继续保持高增长,实现营收115.14亿元,同比增长18.05%;归母净利润6.55亿元,同比大增89.33%。主业的稳健增长,为其产业延伸储备了充足资本与实施基础。同时,公司账面现金充裕,本次15.04亿元的交易对价拟全部采用现金支付,实力可鉴。
近两年,国恩股份持续培育第二增长曲线,从PEEK材料、 机器人 、AI算力相关布局,到本次切入电子特气,方向上一脉相承,都是围绕新材料与高端制造赛道,挖掘新的增长极。本次收购并非孤立动作,是公司在同赛道内推进高端化布局、实施主动战略延伸的重要一环,产业具备高度协同效应。
产业链协同:从 “封装材料上游”到“晶圆制程核心耗材”
目前,国恩股份已构建“单体— 合成树脂 —改性/复合材料—制品”一体化化工新材料产业体系,现有 环氧丙烷 、聚苯乙烯等产品,本身就是半导体封装材料的关键上游原料,公司已具备为半导体封装产业链配套的基础能力。
而中氟能主营的高纯电子特气,直接服务于半导体晶圆制造的刻蚀、清洗、成膜等核心工序。
如若并购顺利实施,二者将分别从“封装材料上游”与“制程核心耗材”两端切入半导体产业链,形成双轮驱动的供应格局,对国恩股份而言,这是从有机高分子材料向电子化学品延伸的关键一步。
技术与客户:底层能力相通,客户资源重叠
拆到工艺层面,中氟能的电子特气生产涉及电解、精馏、纯化等环节,属于“合成+纯化”过程,与国恩股份掌握的 合成树脂 聚合、高分子改性、复合材料成型在化学反应工程、分离纯化技术、过程控制及大型化工装置建设运营等底层能力上高度互通。
国恩股份多年积累的工程转化与大规模生产管理经验,可直接用于加速中氟能六氟化钨项目的产能建设与工艺优化。
中氟能主要服务于电网、 电力 设备及芯片等产业客户,这些客户与国恩股份在电力 新能源 、半导体及显示领域的下游布局高度重合。收购完成后,双方在客户资源共享与综合配套上存在协同空间,有望打造业绩的真实增量。
从行业竞争格局看,供给缺口叠加需求扩张,眼下是电子特气国产替代进程中最具确定性的窗口期。中氟能作为已切入全球头部芯片企业供应链的国内供应商,处于这个窗口的核心受益位置。
眼下,股价的短期波动,更多是由情绪而非定价逻辑驱动。对于一家上市11年持续交出增长年报,并试图在 半导体材料 国产替代中成功卡位的化工新材料龙头而言,它应当值得更多的信任和耐心。15日,国恩股份H股股价大幅回升超10%,市场情绪已有所修复。(CIS)
(文章来源:新财富杂志)