
一个做宽,一个做深:美的和格力的增长分岔路
一个做宽,一个做深:美的和格力的增长分岔路
2026年09月16日 14:05
作者:
苏磊
南方财经见习记者苏磊
近日, 美的集团 (000333)、 格力电器 (000651)相继披露2026年半年报。
过去10年,美的收入增长规模约是格力的5倍。
可如果看10年累计归母净利润,两家却没有拉开很大差距:美的约2790亿元,格力约2500亿元。更值得注意的是,格力的净利润率长期高于美的,2025年两者差距已经拉大至7.18个百分点。
这种反差延续到了今年上半年。
2026年上半年,美的实现营业总收入2610.5亿元,同比增长3.5%;归母净利润264.5亿元,同比增长1.7%,净利润率10.13%。格力营业总收入896.73亿元,同比下降8.15%;归母净利润132.78亿元,同比下降7.87%,但净利润率却达到14.81%,在营收、净利润双双下滑的情况下,格力净利润率反而微升,高出美的4.68个百分点。
从资本市场的定价来看,两家公司的差距比利润表现更大。截至目前,美的市值6684.8亿元,格力约2159.3亿元,美的市值是格力的3倍;上半年,美的营收同样约是格力的3倍。
一边营收越做越大,一边利润率越守越高。美的和格力,在走两条不同的路。
格力的高净利密码
看收入,美的显然比格力增长更快,但看赚钱能力,则没那么简单。
2016—2025年,美的收入增长规模约2980亿元,格力约为610亿元,差约2370亿元;累计归母净利润上,美的约2790亿元,格力约2500亿元,差约290亿元。
格力营收落后了,为何在累计利润上没被甩开?
首先来看业务结构。
2024年, 空调 业务占格力营收的78%。此后格力不再单独披露 空调 收入占比,从2026年半年报来看,以 空调 为主的消费电器业务仍占公司营收的82.86%。
相比之下,美的的业务结构更加多元。此前 国联民生 证券估算,美的空调内销约900亿元—1000亿元,家用空调占总营收的比重在30%左右。
业务集中,意味着受周期波动的影响更直接。另一面也很明显,格力可以把更多资源压在空调这门生意上。
其中最典型的,就是纵向一体化。压缩机、电机、模具、功率芯片等空调核心零部件,格力都纳入自己的产业体系。自产配套叠加大规模集采,让格力形成了较强的成本优势。
长江证券 测算数据显示,2023年格力单台空调成本约2257元,美的约2348元。银河证券测算,2025年7月,格力每台空调线上价格约3700元,美的约3100元;线下格力每台约4700元,美的每台约4200元,格力均价高于美的500—600元。
另一项优势来自销售费用。
过去5年,格力销售费用率长期维持在4%—5%,而美的接近9%。2026年上半年,美的销售费用率约8.25%;格力则约5.72%,同比下降0.6个百分点。
美的需要在全球化、多品牌矩阵、线上营销以及海外渠道维护等方面进行更多投入;格力则通过多年的渠道扁平化改革,持续压缩流通环节和销售费用。
当然,低销售费用并不意味着渠道能力变弱。如果厂家能够把渠道管理、终端覆盖和售后服务接住,较低的销售费用率,反而意味着更高的渠道效率。
从终端表现来看,格力的渠道仍有较强支撑。AVC推总数据显示,2026年上半年,格力品牌家用空调全渠道零售份额为25.8%,稳居行业前列;线上市占率24.2%,排名第一。
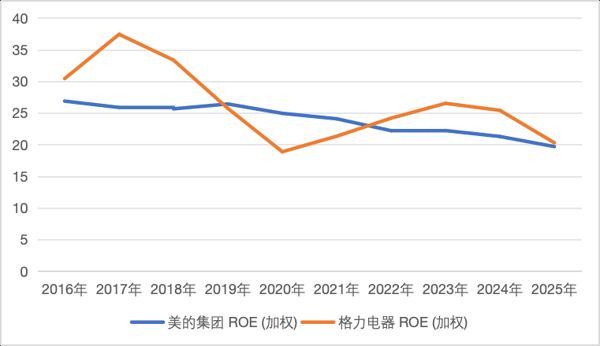
收入规模不如美的,增长速度也不如美的,但格力把“赚钱”这件事做得更极致,这也体现在ROE上。
 来源:Wind 制表人:苏磊
据Wind,过去10年,美的加权平均ROE为23.93%,格力为26.36%,都堪称稳定,不过格力更高一些。
ROE主要由三个指标决定:销售净利率、总资产周转率和权益乘数。
格力真正拉开差距的,是销售净利率。过去10年,格力净利率较美的高出近5个百分点。2026年上半年,即使空调内外销都承压,格力销售净利率仍达到14.81%。
资产周转率方面,过去10年格力平均总资产周转率为0.62次,美的为0.88次,美的的资产运营效率更高。
权益乘数则几乎持平。基于Wind数据,过去10年格力平均权益乘数为2.887,美的为2.770。2026年上半年,格力资产负债率为61.84%,美的为64.89%,两家有息负债压力都不高。
格力的高ROE,核心的支撑是把空调主业做到足够深,再用全产业链压低成本,用渠道改革降低费用,最终换来更高的利润率。
但问题也恰恰在这里。格力把空调这门生意做得越深,业务集中度带来的增长天花板也越明显。
美的海外突围
对于家电企业来说,2026年上半年并不是一个容易的时期。奥维云网数据显示,上半年国内家电大盘零售额约4250亿元,同比下降9.9%,空调、厨卫大电等主要品类均出现不同程度下滑。
但海外市场却刷新纪录。海关总署数据显示,2026年上半年,中国家电出口额达到613亿美元,同比增长3.4%,创历史同期新高。
美的抓住了这块增量。
美的集团 上半年实现营业收入2610.5亿元,同比增长3.55%。其中,中国内地收入1469.15亿元,同比增长2.07%;海外收入1131.27亿元,同比增长5.54%。海外收入增速明显高于国内,占公司整体营收的比重也从上年同期的42.69%提升至43.50%。
格力则是另一番景象。上半年,格力内销主营业务收入725.12亿元,同比增长1.90%,外销主营业务收入127.44亿元,同比下降21.98%。
把时间轴拉长,这种差距更加明显。
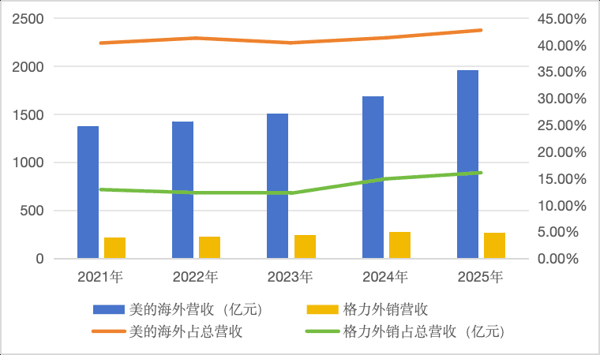
5年来,美的海外营收增长近700亿元;而格力只增长了约50亿元。
 来源:Wind 制表人:苏磊
美的5年海外营收新增规模,占5年整体营收新增规模的6成左右。可以说,出海,成了美的增长的关键引擎。
多年积累中,美的也在将出海战略推向成熟,从单纯出口产品,走向本地化经营。
目前,美的已经在海外布局29个研发中心和43个主要制造基地,本地化自营业务覆盖全球50个主要国家。这意味着,海外业务不再只是生产端在中国、销售端在海外,而是研发、制造、设计、渠道和服务逐渐向当地市场靠近。
从今年上半年的产品表现中也能看出来。
比如,欧洲部分住宅安装传统分体式空调存在限制,美的耗时3年开发PortaSplit移动分体空调。今年上半年,该产品销量和销售额同比增长均超过200%。与此同时,随着与TEKA推进全价值链整合,美的进一步在欧洲形成销售、研发和设计的本地化闭环,TEKA品牌收入上半年同比增长超过20%。
它正在建立一套更完整的全球化经营体系。
格力的海外业务也并非没有动作。格力半年报显示,公司上半年海外业务受到中东市场大幅下滑拖累,同时,公司坚持品牌价值和品质溢价的海外市场策略,也在一定程度上影响了海外出货规模。尽管如此,格力海外业务仍出现亮点:自主品牌收入占出口总额的70%,巴西、印尼、加拿大等市场自主品牌市占率突破20%;西班牙、葡萄牙、法国等地区整体营收同比增长22%,自主品牌销售额同比增长55%;北欧部分国家销售规模同比增长92%。
格力正在强化自主品牌、渠道本地化和区域运营,但从今年上半年的表现看,其海外业务对单一区域市场波动仍然相对敏感。中东市场的大幅下滑,就足以对整体海外业务形成明显影响。
分岔路口,谁会更快
两家企业走的是不同的路,但都面临同一个问题:家电主业有周期,下一轮增长从哪来?
对格力来说,高利润率的另一面,是业务的高集中度。
长江证券 指出,格力仍偏空调单主业经营,且对国内市场依赖较高,这让市场认为其增长潜力受到一定限制,也使其估值长期明显低于美的和海尔。
截至发稿,美的、海尔、格力PE分别为15倍、11.04倍和7.7倍。
转型的必要性,体现在格力的财报中。近年来,格力正试图把过去积累在空调制造上的技术能力向外延伸。2026年格力半年报提到,凭借扎实的核心技术与产业应用基础,公司纵深推进工业品多元化布局,依托智能装备、精密模具、电机、压缩机、电容等领域核心技术积累,持续提升交付和服务能力,稳步拓展工业品外部市场。
不过,格力的第二曲线仍处于从技术能力向商业收入转化的阶段。2026年上半年,格力智能装备业务收入3.74亿元,同比增长19.02%,但仅占总营收约0.42%,短期仍难对冲空调主业的周期波动。
在 新能源 汽车 领域,格力布局一体化压铸数控机床,相关设备加工效率较传统设备提升80%;在人形 机器人 领域,则聚焦关节加工机床、无框电机等核心零部件。
格力并不是从零开始寻找新赛道,它选择的是把精密制造、电机、电控等已有能力向新的下游延伸。
美的的第二曲线已经跑到了另一个阶段。
2026年上半年,美的商业及工业解决方案业务收入达到666.66亿元,同比增长3.30%,占集团总营收接近30%。其中, 机器人 与自动化业务收入约166亿元,同比增长10.3%;楼宇科技收入216.25亿元,同比增长10.8%。
机器人 、楼宇科技、工业零部件、储能热管理等业务,正在形成能够贡献百亿级收入的业务板块。
多元化也让美的在国内家电市场承压时,有更多业务可以提供增量。
其中, 机器人 业务尤其值得关注。美的通过库卡进入 机器人 与自动化领域,并持续向 汽车 、储能、航空等工业场景拓展。今年上半年,库卡国内市场销量份额达到9.7%,升至行业前二;库卡300kg以上负载 机器人 国内市场销量份额突破50%。
与此同时,美的也在把AI进一步嵌入制造、研发、营销等业务环节,推动自身从家电企业向更 综合 的科技制造集团转型。2026年上半年,美的披露,公司已经孵化超过2万个智能体,累计实现提效超过900万小时、降本超过4.5亿元。
美的在把业务做宽,格力在把制造做深,两家公司的增长已经出现明显分岔。
两条路,谁更快?谁更稳?较量,仍在继续。
(文章来源:21世纪经济报道)