
东鹏饮料的小酒野心,为海南椰岛送来一场“及时雨”
东鹏饮料的小酒野心,为海南椰岛送来一场“及时雨”
2026年11月12日 22:5
深秋的 餐饮 小店里, 东鹏饮料 (605499.SH)赞助的冰柜中,除了东鹏特饮和补水啦,很快将多出一瓶150毫升装的养生小酒。
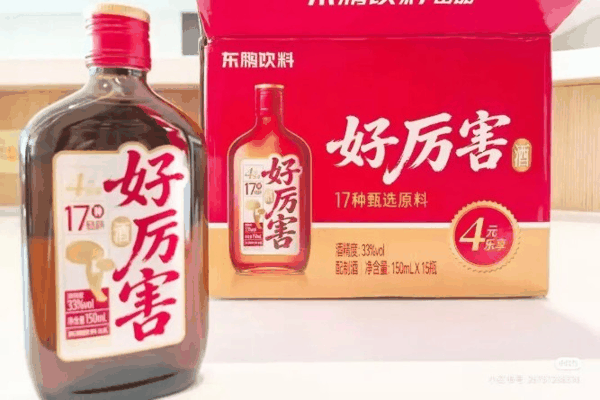
11月11日, 东鹏饮料 方面向媒体确认,旗下酒类产品“好厉害”正式上市:150毫升装,零售价16元,并配套“4元乐享”促销活动。
从社交平台流出的产品信息来看,这是一款33度配制酒,包装标注“17种甄选原料”,配料包含 白酒 、伏特加及鹿鞭、灵芝、黄精等多种植物原料,由 东鹏饮料 授权,委托海南椰岛酒业发展有限公司生产——后者正是老牌保健酒企海南椰岛(600238.SH)的全资子公司。
 这家能量饮料巨头,正以一瓶定价亲民的小酒,叩响餐桌佐餐场景的大门。而放在行业纵深里打量,这一步棋的分量并不轻。
东鹏饮料 再战酒产品
事实上,这并非 东鹏饮料 首次涉足酒水领域。2024年前后,公司曾推出预调鸡尾酒品牌VIVI鸡尾酒,瞄准年轻人的“微醺”消费,但市场反响平平。彼时的预调酒赛道已是一片红海,RIO等先发品牌占据心智高地,后来者破局维艰。
此番归来,东鹏的操作方法明显不同。产品端,“好厉害”选择33度配制酒、150毫升小规格、16元价位带,主打“ 白酒 +大健康”的轻养生路线;生产端,以东鹏品牌授权、海南椰岛代工的模式切入,轻资产试水;渠道端,公司此前在投资者互动平台明确表示,“好厉害”主打 餐饮 渠道,依托现有 餐饮 终端网络做场景延伸,与饮料产品共享渠道资源、提升单店效益;节奏上,则采取“小步测试、审慎投入”的策略,资源重心仍聚焦饮料主业。
背后的意图,需要从 东鹏饮料 的报表里寻找注脚。在经历了数年的高速增长后,公司2026年的增速曲线已明显换挡:前三季度,公司实现营收185.96亿元,同比增长10.40%,归母净利润为41.45亿元,同比增长10.21%;其中第三季度单季营收为61.53亿元,同比微增0.75%,归母净利润为12.78亿元,同比下滑7.8%。
基本盘上,能量饮料前三季度营收为127.8亿元,同比增速回落至1.72%;曾被寄予厚望的第二曲线“补水啦”电解质饮料,前三季度营收为30.32亿元,增速降至6.51%。
主业降速、第二曲线放缓,构成东鹏饮料“多品类、场景化”平台化战略加速落地的现实推力。从东鹏特饮到补水啦、果之茶、海岛椰、港氏奶茶、东鹏大咖,再到如今的“好厉害”,东鹏试图把自己从能量饮料公司重塑为覆盖提神、运动、佐餐、微醺等多场景的 综合 饮品平台。酒,只是这张版图上最新的一块拼图。
露酒赛道升温
东鹏饮料看上的这条赛道,需先厘清两个常被混用的概念。
露酒是以黄酒、 白酒 为酒基,加入食药物质经浸提等工艺制成的中国特有酒种,2021年新国标将其独立列类,并严格限定酒基只能是黄酒和白酒;配制酒则是更宽泛的再加工酒概念,新国标落地前,露酒长期被归为配制酒的子类。
“好厉害”在标签上标注的是“配制酒”而非露酒——它以白酒、伏特加双酒基入酒,超出了露酒酒基的限定,又以“17种甄选原料”大打草本牌,与露酒“酒基+动植物原料”的内核异曲同工;同时它属普通食品,不得宣称保健功能,与劲酒这类持“蓝帽子”的保健酒形成微妙区隔。
标签异同背后,是东鹏饮料在合规框架内对露酒热潮的借势切入。
这条赛道正处于近十年最好的时光。中国酒业协会数据显示,2025年露酒市场规模突破800亿元,同比增长约40%,2020至2024年行业利润增长近200%。华创证券判断,露酒已完成“从0到1”的品类 教育 ,若按6%至10%的复合增速测算,2030年有望突破千亿元。
2025年,在白酒行业深调整期,露酒龙头劲牌的表现堪称现象级。劲牌《2025年度社会责任报告》显示,公司2025年实现营收137亿元,同比增长9.6%,核心品牌劲酒营收增速突破20%。
劲酒的成功还伴随一个结构性的用户迁移。数据显示,过去两年,劲牌新增约900万年轻用户,其中女性约400万,消费场景从礼品转向日常自饮与情绪消费。这揭示了一个关键趋势:露酒/配制酒品类正在脱离“中老年保健酒”的刻板印象,被年轻人以“轻养生”“微醺不醉”的方式重新定义。
嗅到机会的远不止东鹏饮料。 山西汾酒 旗下竹叶青聚焦“新中式轻养生”定位,并在2026年糖酒会期间推出陈皮汾酒,作为汾酒露酒系列的首款产品剑指高端市场;茅台保健酒业确立“酱香+露酒”双赛道战略,面向年轻群体的品牌“微舒”蓄势待发; 五粮液 旗下仙林生态以35度龙虎露酒重点推介; 古井贡酒 将草本“神力酒”列为战略新品。业外力量同样踊跃: 东阿阿胶 推出添加阿胶速溶粉的黄酒基小瓶酒,并收购苁蓉集团布局露酒; 以岭药业 联手 泸州老窖 推出络参酒……
露酒,俨然成为酒企年轻化、健康化转型共同的抓手。东鹏饮料此刻入局,踩中的恰是行业从“小众认知”迈向“大众品类”的节点。
东鹏的胜负手与椰岛的“及时雨”
业内认为,东鹏饮料入局配制酒,手里的牌面并不复杂。长板是渠道,短板是品类认知,而真正的变量藏在代工方海南椰岛身上。
酒水行业研究者欧阳千里向记者分析称,劲酒已证明小规格产品依托餐饮即饮、终端深耕和持续复购,可以做成一门长久的生意,东鹏借成熟饮料终端提升单店效益,这条路径有现实依据。但他更肯定的是东鹏“没有重仓跨界”:小步测试、审慎投入、委托生产、共享渠道,先验证、再投入,比急着讲“新增长曲线”务实。
他同时提醒,劲酒真正难学的不是小瓶,也不是餐饮铺货,而是多年沉淀的产品认知、消费习惯与稳定复购。饮料与酒可以共享终端,却不能复制全部生意逻辑:饮料靠即时需求和高频周转,酒要靠口感、场景和复购,“17种原料”可以构成卖点,却不能自动变成消费者持续点单的理由。判断这次跨界能否成立,不要先看铺了多少店、声量多大,而要看单店动销、二次复购,以及促销退出后还能不能卖;委托生产不等于委托责任,品质管控必须跟上,酒类产品与饮料主品牌之间也要做好场景区隔。
中国酒业独立评论人肖竹青表示,渠道可以共享,但酒水所需的消费者信任、口感心智和渠道利润体系,无法直接复制。饮料品牌跨界做酒,看上去门槛不高,实则暗坑不少。
牌桌另一端,海南椰岛的处境要窘迫得多。2024年公司营收仅1.75亿元,亏损1.21亿元,因财务指标触线且内控被出具否定意见,被实施退市风险警示叠加其他风险警示。2025年营收回升至3.71亿元,但仍亏损0.29亿元,资产负债率升至88.6%,审计报告提示持续经营重大不确定性。2025年年报披露后,公司退市风险警示消除,但其他风险警示仍保留。2026年9月,公司又因涉嫌信披违法违规被证监会立案。
对于海南椰岛而言,此时接到东鹏饮料订单,图的不仅是加工费,更是“借船出海”——借东鹏的品牌与流量盘活闲置产能,让市场重新记起这家老字号。
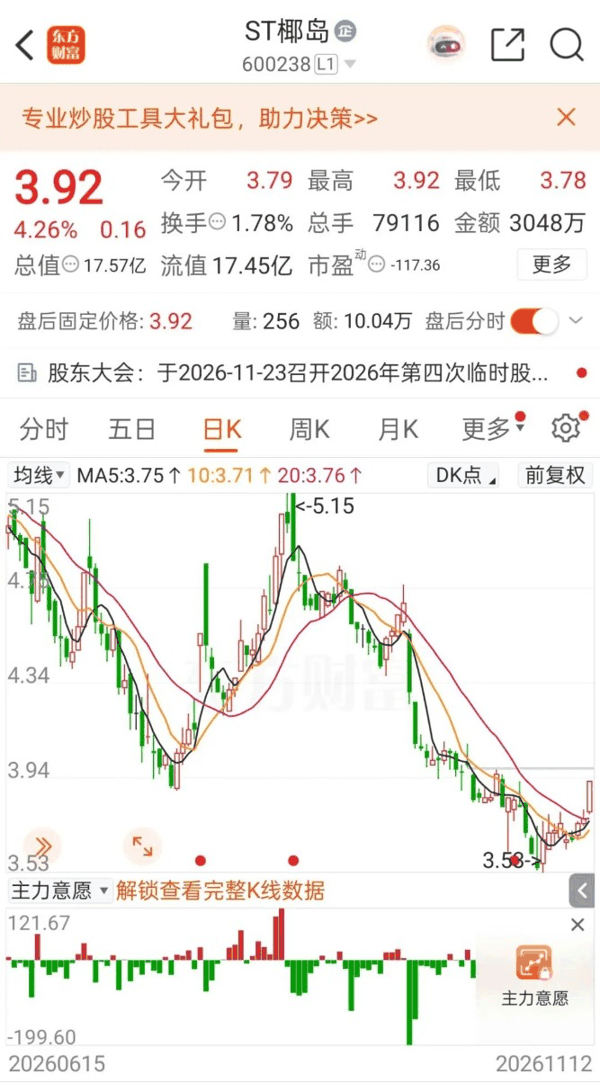
资本市场率先作出反应:11月12日, ST椰岛 收盘报3.92元/股,逆市大涨4.26%。但对一只年内累计下跌约38%的 ST股 而言,这更多是题材情绪的释放——代工订单规模未披露,能否实质改善财务困境仍是未知数。
 这场合作,对东鹏饮料而言,是用最小筹码试探餐桌;对海南椰岛来说,则是在自救关键期证明了自己仍然“被需要”。
(文章来源:中国基金报)