
延伸产业布局汇创达筹划收购春草科技100%股权提示业绩承诺与补偿等风险
延伸产业布局 汇创达筹划收购春草科技100%股权 提示业绩承诺与补偿等风险
2026年09月30日 22:48
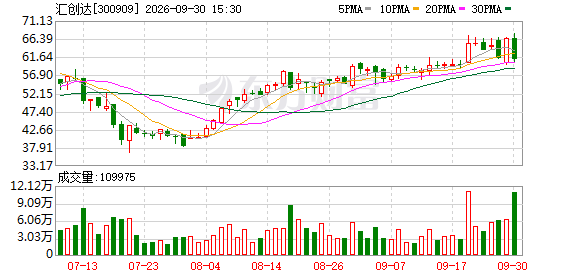
9月30日晚间, 汇创达 (300909)公告称,为延伸产业布局,公司拟筹划收购东莞市春草研磨科技有限公司(以下简称“目标公司”或“春草科技”)100%股权。
延伸产业布局、寻找新业绩增长点
公告称,公司于2026年9月29日召开第四届董事会第十四次会议审议通过了《关于签署〈关于东莞市春草研磨科技有限公司之收购框架协议〉的议案》,为延伸产业布局,寻找新的业绩增长点,公司拟以现金形式,通过直接收购及间接收购相结合方式收购春草科技100%股权。2026年9月29日,公司与深圳市鸿壹贸易有限公司、深圳市春草林科技有限公司全体股东、东莞市春洪科技服务合伙企业(有限合伙)全体合伙人(以下合称“转让方”)、春草科技及其股东深圳市春草林科技有限公司、东莞市春洪科技服务合伙企业(有限合伙)签署了《收购框架协议》。
本次交易方案为:(1)直接收购:公司直接受让深圳市鸿壹贸易有限公司持有的春草科技20%股权;(2)间接收购:公司受让深圳市春草林科技有限公司全体股东持有的深圳市春草林科技有限公司100%股权,从而间接持有春草科技40.80%股权;公司及/或指定子公司受让东莞市春洪科技服务合伙企业(有限合伙)全体合伙人持有的东莞市春洪科技服务合伙企业(有限合伙)100%合伙份额,从而间接持有春草科技39.20%股权。本次收购完成后,深圳市春草林科技有限公司、东莞市春洪科技服务合伙企业(有限合伙)、春草科技将成为公司的全资子公司。
公告称,根据各方一致同意,本次并购最终交易对价以评估机构出具的收益法评估结果为参考协商确定。本次交易不构成关联交易,预计不构成《上市公司重大资产重组管理办法》规定的重大资产重组。本次签署的《收购框架协议》属于意向性约定,所涉及的具体事宜尚需根据尽职调查、审计、评估结果等进行进一步协商,最终交易方案以各方签署的正式《股权收购协议》为准。敬请广大投资者理性投资、谨慎决策,注意投资风险。本次交易尚处于筹划阶段,交易能否最终达成存在不确定性。公司将根据后续进展情况,按照相关法律法规及《公司章程》的规定,及时履行相应的决策程序和信息披露义务。
公告显示,目标公司成立于2015年8月12日,注册地址为东莞市塘厦镇莆心湖社区河畔路9号A5栋二楼,法定代表人为孟力,注册资本为1250万元人民币。根据目标公司提供的资料,春草科技是一家专业提供研磨抛光智能表面处理装备,自动化生产线和抛光耗材的系统化服务商,是集研发、生产、销售、安装、服务为一体的高新技术企业。春草科技立足于以研磨装备自动化为核心,根据客户的要求定制安全、高效、柔性的自动化研磨抛光解决方案及工业4.0解决方案。公司业务领域逐步从3C产品延伸至 汽车零部件 、 新能源 等行业。
交易目的及预期协同效应
关于本次交易的目的及预期协同效应,公告称,本次交易有助于上市公司改善财务状况,增强持续盈利能力。
春草科技凭借其优良的产品品质、优质的技术和售后服务及产品更新迭代速度在下游客户积累了良好的口碑和声誉,积累了优质广泛的客户群体,已成为众多3C、 汽车零部件 等领域领先企业的合格供应商。合作知名客户包括富士康、 蓝思科技 、 立讯精密 、伯恩光学、 比亚迪 、 精研科技 和耕德 电子 等。伴随各大厂商折叠屏对研磨设备需求激增、手机中框恢复钛合金进而增加下游对研磨抛光设备需求、 3D打印 结构件对研磨抛光工艺普及,春草科技具备良好的持续盈利能力。
本次交易将设置业绩承诺,业绩承诺方承诺春草科技自2026年1月1日起连续三个完整会计年度内(即2026年度、2027年度及2028年度)经审计的扣除非经常性损益后归属于母公司所有者的净利润分别不低于人民币8,000万元、10,000万元和12,000万元,累计不低于30,000万元。
本次交易将有助于公司改善财务状况,增强持续盈利能力。若春草科技顺利完成业绩承诺,预计将对公司经营业绩形成较好的增厚效应,有利于突破现有主业局限,实现战略性新兴产业业务布局,培育新的利润增长点,提升整体盈利能力与抗风险能力,符合公司长远发展战略和产业升级方向。
本次交易有助于实现3D产业协同,实现协同价值。通过交易双方在 3D打印 结构件方面的产业协同,有助于上市公司深度覆盖 消费电子 及 新能源 领域国内外头部企业,通过新产品工艺的绑定,持续增加客户黏性扩宽产品品类提升需求,形成更坚实的客户壁垒。同时极大缩短需严格的资质审核才能进入的头部 消费电子 企业供应链体系,助力上市公司从“打印坯件供应商”升级为“全制程成品服务商”。
本次交易对上市公司产能的影响方面,公告称,本次交易所需资金将主要通过自有资金和自筹资金支付,不影响上市公司自有业务现有产能扩展。
综上所述,本次交易除资金成本外不存在其他大额资本性投入,公司具备资金支付和资本成本承担能力,不存在其他大额资本性和人员投入,对上市公司产能不存在不利影响。本次交易实施成功后,公司将取得春草科技控制权,有望改善公司财务状况、增强持续盈利能力。同时,借助春草科技在研磨行业积累的技术体系和客户资源,有助于提升上市公司资产质量,改善业务结构,突破业务发展瓶颈,推动上市公司实现战略转型,进而提升上市公司的可持续发展能力。
提示业绩承诺与补偿等风险
公告提示了本次交易可能面临的风险,其中包括以下方面:
一是整合风险。 目标公司主营业务与上市公司现有主营业务分属不同行业,上市公司在本次交易前缺乏数控机床业务运营经验。本次交易完成后,目标公司将纳入公司管理及合并报表范围,公司可能面临较大的收购整合风险。
二是交易不确定性风险。 本次签署的《收购框架协议》属于意向性约定,所涉及的具体事宜尚需根据尽职调查、审计、评估结果等进行进一步协商,最终交易方案以各方签署的正式《股权收购协议》为准。敬请广大投资者理性投资、谨慎决策,注意投资风险。
三是业绩承诺与补偿风险。 本次交易设置了业绩承诺,但受宏观经济、产业政策、市场竞争等因素影响,目标公司未来经营业绩存在不及预期的风险,可能导致业绩补偿无法足额兑现。
四是商誉减值风险。 本次交易为非同一控制下企业合并,预计将在公司合并资产负债表中形成一定金额的商誉。若目标公司未来经营状况未达预期,则存在商誉减值的风险,可能对公司当期损益造成不利影响。
五是利息成本覆盖风险。 本次交易将产生并购贷款利息支出,若春草科技业绩承诺得以实现,本次交易产生的预期利润预计可以覆盖利息成本,该等利息支出预计不会对上市公司经营产生重大不利影响;但若春草科技盈利不及预期,则存在利息成本无法被足额覆盖的风险。
半年报增收未増利、经营现金流改善
公开资料显示, 汇创达 主营业务是导光结构件及组件、信号传输元器件及组件、 新能源 结构组件的研发、生产和销售以及支撑膜和偏光片产品的模切加工、对外销售及相关模切技术的研发。公司的主要产品是导光结构件及组件、信号传输元器件及组件、新能源结构组件、光学膜片。
最新业绩方面,8月24日, 汇创达 (300909)公布2026年半年报,公司营业收入为8.17亿元,同比上升17.21%;归母净利润为2678万元,同比下降16.85%;扣非归母净利润为2258万元,同比下降28.83%;经营现金流净额为6017万元,同比增长42.85%。
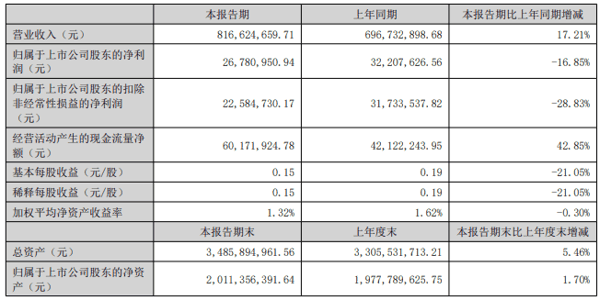 汇创达2026年半年报主要会计数据
半年报称,公司积极推动市场多元化战略布局,重点拓展笔记本电脑、可穿戴设备等新兴应用领域,并着力深耕板对板连接器、 机器人 及服务器等高增长细分市场,以有效降低对单一 消费电子 市场的依赖。报告期内,信号传输元器件及组件业务实现销售收入37,928.22万元,同比增长13.49%;导光结构件及组件业务实现销售收入15,835.01万元,同比下滑10.69%。该产品主要应用于笔记本电脑发光键盘等终端设备,细分领域的市场竞争格局相对稳定,公司作为该细分行业的领先企业,具备显著的市场地位。虽收入端承压,但成本管控有效,毛利率稳中小幅提升1.47个百分点,仍是公司利润压舱石;报告期内,新能源结构组件实现销售收入12,099.34万元,同比增长360.25%,实现跨越式扩张,同时毛利率提升4.49个百分点。
在新能源 汽车 领域,公司已先后通过北汽、东风 汽车 、五菱赛克、零跑、理想、 欣旺达 、 宁德时代 、奇瑞、现代等头部厂商的严格审核,正式成为其CCS模组的重要供应商,部分产品已实现批量交付;在储能领域,公司已成功进入 中国中车 、德业等国内排名前十的储能系统集成商供应链,为其户用储能及集装箱式大型储能项目批量供应连接采集组件。上述头部客户的持续积累,充分印证了公司产品结构调整与市场需求的高度适配性。新能源结构组件业务正高速放量,在规模持续扩张的同时,盈利水平不降反升,商业模式已得到充分验证,正成为公司新的增长引擎。
(文章来源:深圳商报·读创)