
雀巢大中华区单季有机增长4.2%,前三季度仍下降2.3%
雀巢大中华区单季有机增长4.2%,前三季度仍下降2.3%
2026年10月23日 12:06
蓝鲸新闻10月23日讯(记者代紫庭) 雀巢大中华区连续两个季度实现正增长,但前三季度的累计表现尚未转正。
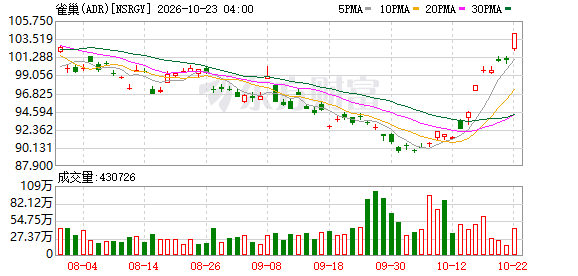
10月22日,雀巢集团发布2026年第三季度及前9个月销售数据。第三季度,大中华区有机增长率升至4.2%,前三季度累计仍下降2.3%。雀巢表示,该区增长既受益于去年渠道去库存形成的低基数,也反映了核心经营表现的改善,但市场环境仍充满挑战。
集团部分业务也仍在承压。第三季度,雀巢营养品业务有机增长仅为0.3%,婴幼儿配方奶粉召回的影响尚未完全消退。与此同时,成本波动与消费者对价格的敏感,也使公司需要在提价和维持购买需求之间作出平衡。
单季增长加快,累计表现仍未转正
从季度变化看,雀巢大中华区已走出年初的两位数下滑。今年第一季度,该区有机增长率为-10.6%,第二季度转为2.0%,第三季度进一步升至4.2%。同期,实际内部增长率(RIG)由-10.4%升至0.5%,再升至3.7%。
RIG主要反映销量与产品组合变化。第三季度,大中华区这一指标高于集团整体的2.8%,定价贡献为0.5%,低于集团整体的1.1%,说明该区当季增长更多来自销量和产品组合变化。受第一季度下滑拖累,前三季度大中华区累计RIG仍为-2.9%。
单季改善也包含比较基数的影响。雀巢在本次销售公告中解释,大中华区增长受益于2025年渠道库存削减形成的低基数,同时核心经营表现继续有所改善,但市场环境仍充满挑战。
此前,雀巢在半年报中表示,大中华区计划中的渠道去库存已经完成,正向需求驱动的增长模式转变。不过,公司当时也提到,其在当地经营的品类整体增长仍为负。出货节奏恢复与终端需求改善之间,仍需要区分观察。
放到集团层面,增长对提价的依赖也在减弱。第三季度,雀巢销售额为227.56亿瑞士法郎(约合人民币1850.1亿元),有机增长率4.0%。集团RIG由第一季度的1.2%、第二季度的1.8%升至2.8%,定价贡献则由2.3%、1.9%降至1.1%。
雀巢首席财务官安娜·曼兹在业绩会准备发言中表示,集团RIG的大部分来自销量,而非产品组合变化。但各品类的恢复速度仍有差异:第三季度,宠物护理、食品与 零食 业务有机增长分别为5.3%、5.0%,营养品业务仅增长0.3%。
提价影响购买,奶粉召回拖累尚未消退
销量回升的同时,雀巢仍面临成本与价格之间的两难:提价有助于消化成本,却也可能影响消费者购买。
这种影响已经在部分市场出现。曼兹表示,今年早些时候,雀巢对美国市场的 星巴克 和雀巢咖啡产品进行了较大幅度提价,影响了第二季度的实际内部增长,相关表现到第三季度才逐步恢复。
成本压力也没有消失。她指出,去年咖啡和糖果业务因投入成本上涨而明显提价,今年随着咖啡、可可价格回落,新增提价相对有限,但目前投入成本再度出现上行压力。公司需要考虑消费者对价格的接受程度。
消费环境也构成约束。雀巢在同一份发言材料中提到,欧洲消费者保持谨慎,市场存在价格压力;美国部分消费者的支出承压。成本上涨能在多大程度上转嫁给消费者,受到购买意愿和市场竞争的限制。
婴幼儿配方奶粉召回留下的影响则延续至今。今年1月,雀巢部分婴幼儿配方奶粉因潜在 食品安全 风险在多个市场被召回。澳大利亚新西兰食品标准局1月7日公告显示,当地召回涉及五个批次的雀巢ALFAMINO婴儿配方奶粉,原因是可能含有蜡样芽孢杆菌呕吐毒素,相关行动与雀巢的国际召回有关。
到第三季度,婴幼儿配方奶粉召回仍在拖累雀巢集团的销售增长。同期,集团营养品业务实际内部增长率为-1.1%;欧洲营养品业务有机增长率仍为负。雀巢表示,欧洲营养品业务的下滑受到当地婴幼儿配方奶粉召回的影响。
利润端同样存在压力。今年上半年,雀巢净利润为34.72亿瑞士法郎(约合人民币282.3亿元),同比下降31.4%。公司解释,净利润下降主要受到重组成本增加和待售业务资产减记的影响。同期,基础交易营业利润率为16.4%,低于上年同期的16.5%。
业务组合调整也在推进。9月1日,雀巢宣布与Yellow Wood Partners达成协议,拟以10亿美元出售大众 维生素 、矿物质及膳食补充剂(VMS)业务,涉及自然之宝等七个品牌及相关业务。交易尚待监管批准,预计于2027年上半年完成。公告显示,该业务2025年销售额为12亿美元,主要在美国经营,同时在加拿大、中国等市场布局。
中国市场方面,据经济观察网报道,雀巢将参加第九届进博会。相关材料披露,今年以来其在华新增投资近10亿元,涉及青岛工厂产能升级、徐福记自动化和数字化提效等。
(文章来源:蓝鲸财经)
主题:财经|前三季度仍下降2.3%|新股|基金