
内资民企密集接盘核心资产,上海三季度商办大宗交易结构性回暖
内资民企密集接盘核心资产,上海三季度商办大宗交易结构性回暖
2026年10月18日 14:43
 2026年三季度,上海 商业地产 大宗市场迎来多笔标志性整栋交易,内资民营企业、产业资本成为市场主力。外滩NEO、晶耀虹桥等核心区域商办项目接连完成股权或资产交割,办公物业交易活跃度领跑各类资产。多家第三方机构监测显示,单季大宗成交规模环比有所回落,但前三季度累计成交额保持正增长,市场韧性凸显。
仲量联行 投资及资本市场华东区负责人孙翎向《华夏时报》记者表示,今年第三季度,买家看好内环核心资产的特征较为明显:“对买家来说,企业根据自身业务布局选择办公空间,背后是优质办公楼长期使用需求在稳步增长,这样的态势对办公市场大宗物业交易形成了有力支撑。”
大宗交易火热的同时,上海办公楼 租赁 端亦迎来结构性修复,企业升级搬迁需求持续释放,空置率环比下行。不过市场尚未迎来全面复苏,租金表现分化,行业机构预判四季度优质现金流资产仍将持续受到资本关注。
整栋收购大单密集落地
今年三季度,上海写字楼大宗交易频现重磅成交。
9月底,市场消息显示,全球另类资管机构KKR(Kohlberg Kravis Roberts&Co.L.P.)出让上海黄浦区外滩NEO整栋项目,交易对价约6.5亿元,由大窑饮品创始人王庆东接手,交割于三季度落地。外滩NEO坐落于外滩金融带核心位置,地址为黄浦区人民路399号。项目前身为2009年建成的福都商厦,早年作为小商品市场运营,2019年启动改造,2020年重新入市,总建筑面积约1.68万平方米,改造后转型为 酒店 、办公与商业融合的 综合 体。
同期,国内头部电商企业完成另一桩备受关注的自用型收购,从铁狮门手中拿下长宁区晶耀虹桥一幢甲级办公楼,交易金额约12亿元。
据公开信息,晶耀虹桥由铁狮门联合长宁区属企业新长宁集团、三菱地所合作开发,项目总投资超80亿元,总建筑面积近25万平方米,是长宁区“十五五”首个建成投用的标杆项目。本次交易由买卖双方直接磋商,无中介参与,谈判周期紧凑,并已于2026年三季度完成网签。值得一提的是,这并非该电商企业在沪首次购置办公资产:早在今年6月,其就以约33亿元收购 陆家嘴 星展 银行 大厦,项目建筑面积近4.6万平方米,折合单价超7万元/平方米。
除上述标志性交易外,三季度上海还落地多宗 房地产 大宗交易,包括实体企业收购崇邦集团旗下虹口周家嘴路上滨生活广场; 东芯股份 、 乔路铭 科技分别拿下虹桥豪盛广场11号楼、9号楼等。
上述多笔标志性交易,共同体现本季度市场特征:内资民企、产业资本从外资或境外资管机构手中接盘核心商办资产,自用需求与产业布局成为重要 驱动力 。
来自 仲量联行 的数据显示,2026年第三季度,上海大宗交易市场共录得23宗交易,成交金额约93.1亿元。从资产结构看,办公物业成交15宗,占总成交宗数65%,占总成交金额的46%,交易活跃度居各类资产首位;长租公寓与产业园区两类资产紧随其后,分别占总成交金额约25%和22%。
同时,戴德梁行提供的数据显示,2026年第三季度,上海 房地产 大宗交易市场在经历上半年的大幅增长后趋于理性回调,单季成交额较前两季度明显回落,但前三季度累计成交达370亿元,同比增长18%,市场整体表现依然稳健。
从买家方面来看, 世邦魏理仕 (CBRE)的监测数据显示,今年三季度在沪的 房地产 大宗交易中,企业买家以82%的交易金额成为绝对主导,其中,过半资金具备投资属性。
另据戴德梁行方面介绍,本季度外资持续谨慎,内资买家成交占比回升至100%。其中,非机构买家占据绝对主导,贡献约92%的成交额。同期,投资型买家共成交8宗,成交额占比59%,资产类别涵盖办公、 酒店 、公寓等。自用型买家共成交8宗,宗数占比50%,成交额占比41%,以办公资产为主,且民企资本已成为市场主导力量。
对于后市,CBRE华东区投资及资本市场部负责人王晶认为,四季度上海办公楼、仓储 物流 及长租公寓等具备稳定现金流或明确自用价值的资产,预计将继续受到投资者关注。
孙翎则强调,无论是知名电商品牌持续加码在沪办公项目,还是民营企业资本在上海购入 酒店 资产,这些交易案例背后折射出各路资本均看好上海商业、办公、长租公寓等市场未来发展前景。
戴德梁行华东区资本市场部执行董事蔡峰预计,四季度大宗市场有望迎来集中成交,买方涵盖自用企业、互联网企业及专业投资机构,AI、芯片、TMT等科创企业将继续“逢低”布局上海自持办公物业。同时,国内低利率环境持续,降低国央企、头部民企融资成本,为资产收购提供支撑;但内环优质可售资产稀缺,买方择价入市,大宗成交节奏阶段性放缓。与此同时,商业不动产REITs持续扩容,运营稳定的购物中心、奥特莱斯,以及具备长租公寓改造潜力的商办物业,将持续成为市场热门标的。
办公楼市场呈分化修复态势
大宗交易热度之外,升级搬迁需求正持续拉动上海办公楼 租赁 市场回暖。
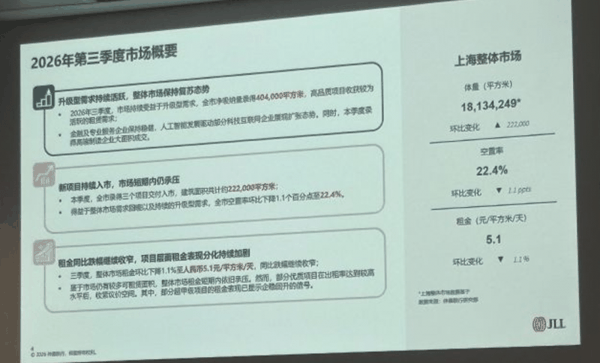
来自 仲量联行 的数据显示,2026年三季度,市场持续受益于升级型需求,上海全市净吸纳量录得40.4万平方米。仲量联行上海 商业地产 部副总监朱熙东表示:“升级型需求持续活跃,整体市场保持复苏态势。部分高品质项目收获较为活跃的 租赁 需求。”
分区域来看,中央商务区净吸纳量13.1万平方米,金融与 专业服务 业仍是需求基本盘,外资零售品牌也在浦西核心商务区寻找办公升级机会。非中央商务区净吸纳量27.3万平方米,不少租户抢抓市场窗口完成办公空间迭代;游戏、AI领域科技互联网企业扩张势头明显,高端制造企业也录得多宗大面积租赁成交。
从供应端来看,三季度上海录得三个甲级办公楼项目竣工交付,建筑面积22.2万平方米。受益于租赁需求的回暖,整体市场空置率环比下降1.1个百分点至22.4%。
“上海部分超甲级项目显现租金企稳复苏的信号。上海办公楼市场持续受益于升级型需求,三季度整体市场空置率环比下降1.1个百分点;得益于升级搬迁需求的增长,以及 专业服务 业、科技互联网、游戏、零售以及与 人工智能 相关企业等行业的扩张势头,非中央商务区空置率本季度环比下降1.8个百分点。”仲量联行上海 商业地产 部副总监朱熙东称。
租金层面,市场同比跌幅持续收窄,项目分化特征显著。其中,中央商务区租金环比下降1.3%至6.3元/平方米/天;非中央商务区租金环比下降0.8%至4.1元/平方米/天。
CBRE中国区办公楼租赁交易负责人张越表示,从近几个季度市场运行情况来看,上海办公楼市场修复动能持续积累。尽管新增供应持续处于高位,但需求韧性超出预期,推动净吸纳量保持增长。 机器人 产业、新一代信息技术及金融等行业持续贡献新增需求,凸显产业升级对办公楼市场的支撑作用。
张越表示,未来六个月,市场预计还将迎来约70万平方米新增供应,供给压力短期内仍难消退:“不过,随着企业扩张意愿逐步恢复、办公成本优势持续释放,以及部分低效存量空间逐步退出,市场供需关系有望进一步改善,修复进程预计将延续。”
(文章来源:华夏时报网)