
斯莱克回应电池壳业务收入增长但尚未盈利,公司第三季度业绩环比已转正
斯莱克回应电池壳业务收入增长但尚未盈利,公司第三季度业绩环比已转正
2026年11月02日 09:0
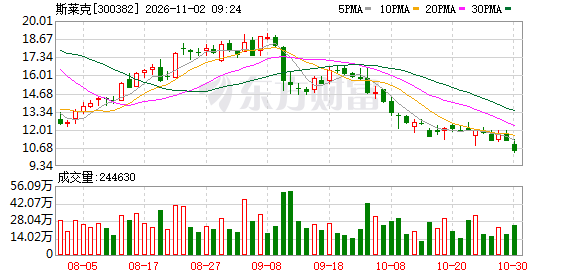
10月30日, 斯莱克 (300382)在进门财经举行2026年第三季度报告业绩交流会及电话会议。公司董事长兼总经理安旭、财务负责人兼副总经理汪玮、董秘兼副总经理吴晓燕等高管出席。包括富国基金、 摩根士丹利 基金、南方基金等机构在内的52名机构人员参与了调研。
苏州 斯莱克 精密设备股份有限公司的主营业务是高速易拉盖、易拉罐等 金属包装 制品生产设备的研发、设计、生产、装配调试,相关精密模具、智能检测设备、零备件的研发、加工制造等业务。公司的主要产品是易拉盖/易拉罐高速生产设备、系统改造、 新能源 动力、储能 电池 壳、智能检测设备、数码印罐迷你线、 光伏发电 。
业绩方面,2026年前三季度, 公司实现营业收入18.1亿元, 同比增长11.28%;归母净利润亏损6,751.37万元,经营活动产生的现金流量净额为2.83亿元,同比增长152.63%;第三季度公司实现营业收入7.10亿元,归母净利润1184万元。
2026年前三季度,公司 电池 壳业务营业收入持续大幅增长,通过产品结构优化及降本增效等措施,毛利率不断提升,亏损较去年同期及环比上季度已大幅减少, 因受原材料价格涨价、行业竞争加剧影响前三季度尚未实现盈利,但第三季度已基本实现盈亏平衡。
传统易拉罐/盖 专用设备 业务方面,受订单周期及客户端的交付影响,营业收入有所下滑, 叠加固定成本摊销及员工持股计划股份支付费用计提及谨慎性原则计提了资产减值损失等影响,所以前三季度公司整体经营呈现亏损,但第三季度业绩环比已由负转正。
除了易拉罐盖设备与 新能源 电池 壳业务之外,报告期内,公司在 谐波 减速器 、热控领域的布局也均有所收获。
有投资者提问,公司未来对电池壳业务良率提升、大圆柱占比提高、原材料成本控制这几个方向上,还有多大的持续优化空间?原材料上涨能不能向下游传导?
公司回答称,原材料上涨可能是一个长期存在的问题,这方面公司与下游客户有过多次全方位的交流,部分可传导至下游。公司电池壳业务毛利率水平在不断持续的提升,2026年第三季度电池壳业务已基本实现盈亏平衡。
在技术指标方面,随着DWI 技术应用的不断加深,以及公司优势进一步释放, 良率提升的同时降本增效也在不断推进,预计未来毛利率会继续提高。 大圆柱电池壳占比提升趋势比较明显,包括 铝 大圆柱和钢大圆柱两项都是在快速提升,未来预计也会带来进一步提振的空间。
有投资者提到,公司联合北科大已经完成了金刚石 铜 样品验证,目前在准备启动量产前置工作一事,并提问下一步客户送样和可靠性测试的计划节点是什么?公司对这个业务的长期定位是怎样的?
公司表示,目前公司金刚石 铜 复合冷板项目也取得阶段性成果,热控团队已完成样品开发与性能验证。 双方已完成工艺打通,后续将开展客户送样、可靠性测试等工作,并稳步推进规模化量产落地。 具体的一些送样的进度、设备的落地等情况,如达到相关披露标准会及时公告。
同时公司提醒,热控项目处于早期,尚未实现规模化量产和商业化落地,未来发展受多重因素影响,存在不确定性。请投资者理性判断,注意投资风险。
来源:读创财经
(文章来源:深圳商报·读创)