
石药集团前三季度净利翻倍,阿斯利康57亿授权费托底,抗肿瘤、原料药业务仍承压
石药集团前三季度净利翻倍,阿斯利康57亿授权费托底,抗肿瘤、原料药业务仍承压
2026年11月19日 16:32
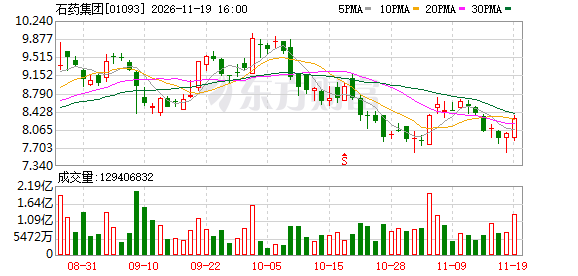
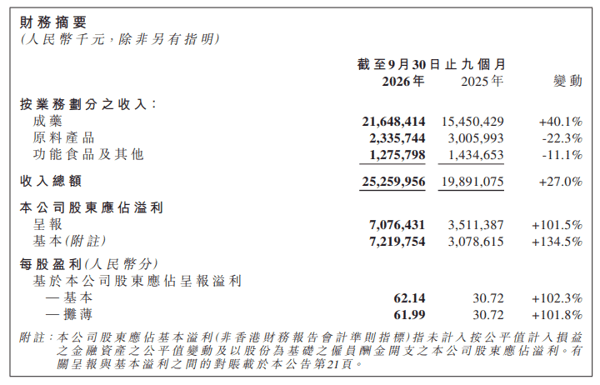
红星资本局11月19日消息,11月18日, 石药集团 (1093.HK)发布2026年三季报。前三季度实现营业收入252.60亿元,同比增长27.0%;归母净利润约70.76亿元,同比增长101.5%,实现翻倍。
红星资本局注意到, 石药集团 当期利润大幅增长,主要不是来自药品终端销售的全面提速,而是与一笔大额授权收入确认相关。今年初, 石药集团 与 阿斯利康 达成一笔首付款高达12亿美元的授权合作,其中,8.4亿美元(约合57.4亿元人民币)授权费收入在期内确认,带来收入贡献。
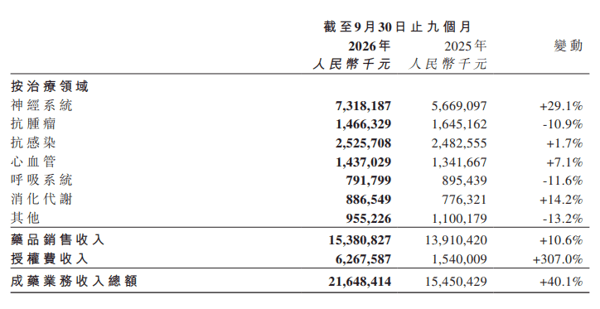
剔除授权费后,药品销售收入约153.81亿元,同比增长10.6%。事实上,这份“净利翻倍”的报表背后,仍隐藏着传统板块修复不均、 原料药 周期承压等问题。
授权费成利润主要来源
传统业务分化明显
目前,石药集团的业务主要包括成药、 原料药 产品、功能食品及其他业务,其中成药业务贡献了超八成的收入,约为216.48亿元,同比增长40.1%。
 ▲截图自石药集团财报
成药业务收入大幅增长背后,授权费收入贡献了62.68亿元,较去年同期的15.40亿元涨了3倍,主要原因是期内确认了来自 阿斯利康 的授权费收入。
公开资料显示,2024年以来,石药集团在BD方面进展迅速。据2025年年报,2025年初以来,公司已完成5项对外授权,总金额高达282.1亿美元。
今年1月30日,石药集团与 阿斯利康 就创新长效多肽药物开发达成战略合作,总额高达185亿美元,仅首付款就有12亿美元。今年5月,石药集团收到首付款,其中8.4亿美元已在前三季度确认为授权费收入。
除了5月收到的12亿美元首付款外,石药方面表示,在7月、8月先后收到2500万美元研发里程碑付款、3000万美元首付款,相关研发及合作工作正按计划稳步推进。
同时,成药业务中的药品销售收入153.81亿元,同比涨幅10.6%。分治疗领域看,神经系统收入73.18亿元,同比增长29.1%;消化代谢收入8.87亿元,同比增长14.2%;抗感染收入25.26亿元,同比增长1.7%;心血管收入14.37亿元,同比增长7.1%。抗肿瘤和呼吸系统板块仍在下滑,前三季度收入分别为14.66亿元和7.92亿元,同比分别下降10.9%和11.6%。
 ▲截图自石药集团财报
原料药 和功能食品板块同样承压。前三季度原料产品收入23.36亿元,同比下降22.3%,其中 维生素 C收入14.51亿元,同比下降18.9%,公司称主要受产品售价下行及行业产能释放影响。功能食品及其他收入12.76亿元,同比下降11.1%,在集团总收入中占比约5%。
集采压力未完全消化
授权收入能否持续成关键
红星资本局注意到,石药集团此次业绩反弹,是在连续两年营收下滑、连续三年净利下滑后的阶段性变化。
2025年,公司全年收入260.06亿元,同比下降10.35%;归母净利润38.82亿元,同比下降10.30%。当时,多美素(抗肿瘤)、津优力(升白细胞)等核心产品受集采影响,所在的抗肿瘤板块收入同比大幅下降约50%;神经系统板块作为公司最大治疗领域,也因核心产品恩必普(脑卒中)医保降价而承压,收入同比下滑19%至78.2亿元。
其中,恩必普是石药集团的标志性产品,是国内心脑血管领域首个1类新药,主要用于缺血性脑卒中及相关疾病的治疗,成为该适应症临床诊疗的核心用药之一。其胶囊剂型于2005年获批上市,2010年注射液剂型获批,很长一段时间里是公司成药业务的收入支柱。
从2026年前三季度数据看,传统业务修复并不均衡。神经系统板块增速较快,抗肿瘤、呼吸系统板块未走出下滑区间。原料药板块则处于周期底部,短期内对整体收入形成拖累。
红星资本局注意到,随着 创新药 BD渐成常态,叠加其收入的不确定,授权费收入虽然显著改善了当期利润,但其一次性特征较为明显。
研发方面,石药集团前三季度研发费用为46.43亿元,同比增长10.9%。得益于高研发投入的推动,2026年以来,该公司已累计有7款新药获批上市,包括胃癌用药安尼妥单抗、中重度银屑病药物乌司奴单抗注射液、治疗重症肌无力的巴托利单抗注射液等,被视为公司中长期增长的价值基础。
石药集团后续业绩能否持续回升,或将取决于 创新药 放量、集采影响消化以及授权合作能否形成稳定收入流。
11月19日,针对相关问题,红星资本局向石药集团致函询问,截至发稿未获回复。
(文章来源:红星资本局)