
Counterpoint:2026年全球智能手机出货量同比下降13.9%
根据Counterpoint最新的报告,全球智能手机市场已进入有史以来最严重的萎缩期。预计 2026 年全年出货量将同比下降 13.9%,降至 10.8 亿部,这一数据较 2 月份预测的 12.4%的降幅有所下调。此次下滑的主要原因是内存供应危机日益恶化,且在最近几周急剧加剧,此外伊朗冲突的爆发也起到了推波助澜的作用。
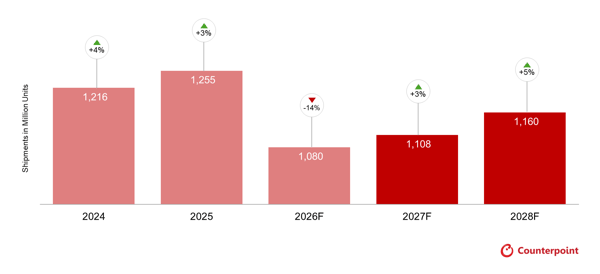 内存危机加剧了 2026 – 2027 年的经济衰退
2026 年第一季度智能手机市场同比下降 3.1%,这是在连续九个季度增长之后的首次下滑。不过,其表现仍好于预期,因为原始设备制造商提前安排发货并清理了预期价格上涨前的库存。然而,此后情况的恶化十分严重。Counterpoint Research的内存服务显示,2026 年第二季度移动 LPDDR4/5 的价格预计将比 2025 年第四季度高出三倍,鉴于半导体制造所需的资本密集度和交货时间,这种压力预计将持续到 2027 年下半年。
损害主要落在低端设备上。由于工厂将产能重新分配到人工智能驱动的 HBM 和服务器 DRAM 上,LPDDR4 的供应预计在 2026 年将下降超过 40%,这使得为入门级产品供应产品变得越来越不经济。在全球范围内,智能手机批发价格在第一季度上涨了 14%,而且这种速度还将持续,因为预期的库存已耗尽。某些低于 150 美元的价格区间将面临从市场上永久性剔除的局面。
首席分析师Yang Wang表示:“内存危机是智能手机行业有史以来遭遇的最具颠覆性的供应端事件。与由需求驱动的放缓(如在疫情期间和 2022 – 2023 年期间所出现的情况)不同,当前的收缩不会因价格、渠道和产品规划的调整而有所改善。中低端品牌的原始设备制造商(OEM)陷入了难以承受的成本上涨与消费者有着严格的支付能力上限之间的两难境地。智能手机市场的叙述不再是如何增加出货量或市场份额,而是是否要留在这个市场中。”
高端市场的韧性、OEM 的差异以及复苏之路
高端市场将更具韧性,苹果和三星凭借其一体化的供应链和已确立的高端化策略处于最佳位置。
在中国的原始设备制造商(OEM)中,情况呈现出明显的两极分化。