
近年最大规模集体“升级”!中资银行评级获标普批量上调
近年最大规模集体“升级”!中资银行评级获标普批量上调
2026年09月21日 20:28
来源:
消费日报
近日,国际评级机构标普发布系列评级行动,将 中国银行 业国家风险评估(BICRA)从组“6”上调至组“5”,并同步对多家中资 银行 的主体信用评级、个体信用状况及评级展望做出正向调整。
这是继今年惠誉、 穆迪 先后调整中资 银行 评级与体系展望后,又一主流国际评级机构的集中正向动作。同时,这也是近年来国际评级机构对中资 银行 体系规模最大的一次集体“升级”。
1
中资银行评级获国际评级机构密集上调
在国有大行层面, 交通银行 及其三家核心子公司—— 交通银行 (香港)、交银金融 租赁 、交银 租赁 管理香港的长期信用评级正式从A-上调至A,短期评级从A-2上调至A-1。这一调整使得 交通银行 的主体评级突破A级门槛,与 工商银行 、 农业银行 、 中国银行 、 建设银行 四大国有银行步入同一评级区间。
标普分析师在报告中指出, 交通银行 与政府的关联度极高,在必要时获得政府支持的可能性为“极高”,随着行业整体风险评估改善,其个体信用状况得到显著提升,充分体现了市场对其系统重要性与稳健经营能力的认可。
股份制银行成为本轮评级上调的集中受益群体。其中, 浦发银行 长期主体信用评级由“BBB”上调至“BBB+”,个体信用状况同步上调一级; 民生银行 及其子公司民生金融 租赁 、 华夏银行 的长期评级均由“BBB-”上调至“BBB”,短期评级从A-3升至A-2。
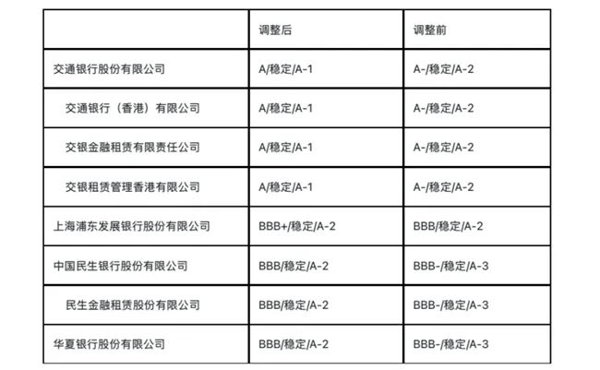 标普分析认为,这些股份制银行的评级上调,得益于其资本水平与资产质量表现的稳步改善。具体来看,其资产质量压力有所缓解,拨备覆盖率回升,业务结构与盈利能力正在逐步夯实,为信用基本面的实质性修复提供了有力支撑。
以 浦发银行 为例,标普认为,近年来 浦发银行 资本实力和盈利能力持续改善,风险管理体系更趋完善,信贷组合多元均衡。作为国内头部股份制银行,浦发银行资源禀赋优良、区域战略地位突出,在上海国际金融中心建设中承担重要职能和使命,有望持续发挥关键作用。
据浦发银行介绍,自2024年推进“数智化”战略以来,该行发展能级持续提升:从2024年锚定“五大赛道”,到2025年推进“三超”建设,再到2026年落地“十大策略”,资产规模站稳10万亿元,营业收入和归母净利润连续八个季度同比“双增长”,核心一级资本连续三个季度保持稳中有升。
评级展望方面, 中信银行 及其重要子公司信银(香港)投资有限公司的评级展望均由“稳定”调整为“正面”。标普认为, 中信银行 市场地位稳固,零售与公司银行业务韧性较强,预计未来两年资产质量、盈利能力和资本水平将持续改善。信银投资作为 中信银行 的全资境外投资银行平台,其评级与展望同步调整,体现了对母行支持意愿和能力的认可。
据了解,标普本轮调整的核心逻辑,在于中国技术进步和雄厚财政储备增强了经济体及银行体系抵御经济和地缘冲击的韧性。标普还提及,2025年至2026年,中国政府向国有银行和保险公司注资约合1100亿美元,将使中国经济转型更为顺畅。
除了评级上调的机构外, 工商银行 、 建设银行 、 招商银行 、广发银行、 渤海银行 、 宁波银行 、上海农商行等多家国有大行、股份制银行及地方中小银行的评级获得维持确认,同时部分银行的个体信用状况评估(SACP)得到提升。
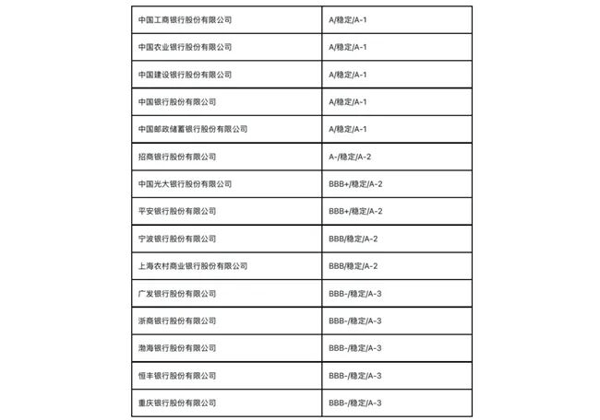 业内专家表示,SACP衡量的是银行剥离外部支持后的独立财务实力,该项指标的上调,意味着国际评级机构对中资银行内生经营能力的认可正在提升,信用改善不再单纯依赖隐性政府背书。
事实上,今年以来国际评级机构的正向调整早已启动。
4月与7月,惠誉先后上调 中信银行 长期外币发行人违约评级、 兴业银行 与浦发银行长期发行人主体评级;7月还集中上调兴业、浦发、招商、中信、光大五家银行的生存力评级。该评级完全剥离政府和股东支持假设,纯粹考察机构独立经营能力。
穆迪 则在6月将 中国银行 体系展望从“负面”上调至“稳定”。报告认为,持续的政策支持和稳健的经济增长将支撑银行业稳定的运营环境。随着银行业在降低存款成本方面更加自律,净息差的收缩幅度将被控制在较小范围内,盈利能力也将趋于稳定。在支持性的货币和财政政策环境下,银行业的资金来源和流动性仍将保持充裕。
2
中国银行 业基本面企稳支撑评级上调
中资银行评级的密集上调并非孤立事件,其背后是 中国银行 业经营基本面的持续企稳,以及金融体系结构优化的长期支撑。
国家金融监督管理总局发布的数据显示:2026年二季度我国商业银行净息差为 1.41%,较一季度回升0.01个百分点,这是自2022年一季度商业银行净息差跌破2%以来,首次打破长达四年多的下行趋势,释放出盈利端企稳的信号。
资产质量方面,行业整体风险缓冲保持充足,二季度末商业银行(法人口径)不良贷款率1.52%,拨备覆盖率达到202.87%,资本充足率、核心一级资本充足率等关键指标均保持稳中有升,为银行抵御外部风险、服务实体经济提供了坚实的财务基础。
中国人民银行行长潘功胜在《求是》杂志撰文指出,中国融资结构已从间接融资主导向直接融资与间接融资协调发展转型,2025年社会融资规模增量中,企业债券、政府债券和股票融资合计占比约47%,首次超过贷款;存量层面直接融资余额占比已升至三分之一左右,债券融资占比升至30%左右。
文章提及,这一结构性变化意味着金融资源的使用效率在提升,信贷资金更多向科技创新、绿色发展和中小微企业等重点领域集聚,近十年来 房地产 、基础设施建设新增贷款在全部贷款中的占比由60%以上降至10%左右,而金融“五篇大文章”领域的新增贷款占比升至70%以上。金融资源投向的优化,为银行体系资产质量的长期改善提供了结构性支撑。
评级上调对银行经营具有一定正向价值。业内分析认为,最直接的利好体现在境外融资端:信用评级提升有助于降低中资银行外币债、金融债的发行利差,拓宽境外投资者基础,降低同业业务合作的门槛与成本。对于上市银行而言,信用基本面的国际认可也将对估值形成长期支撑,尤其利好高股息属性的银行标的。
但业内同时强调,应当理性看待评级上调的意义:评级是对过往经营成果的确认,而非对未来风险的豁免。评级带来的信用红利,不应简单转化为规模扩张的动力,而应更多用于加固资本缓冲、优化资产结构,进一步提升服务实体经济重点领域和薄弱环节的能力。
多家券商发布的银行业研报均指出,展望2026年全年,上市银行营收与利润的修复趋势有望延续,息差与资产质量等核心指标将保持稳定。随着宏观审慎管理体系不断健全,资本补充渠道持续畅通,中资银行正以更加稳健的姿态应对内外部挑战。
此次国际评级机构的集中调整,既是对 中国银行 业过去一段时期改革发展成果的客观印证,也将推动行业进一步把信用资质优势转化为服务实体经济的效能,在支持经济高质量发展的过程中实现自身的可持续发展。
(文章来源:消费日报财经)