
市场过度恐慌?野村:存储短缺将延续至2028年AI资本开支韧性仍强
市场过度恐慌?野村:存储短缺将延续至2028年 AI资本开支韧性仍强
2026年10月25日 15:03
近日,随着市场对AI前景的担忧加剧,全球AI科技股经历了不小波澜,尤其是韩国存储巨头三星 电子 和 SK海力士 股价一度出现大幅波动。
对此,国际投行野村证券表示,市场对 人工智能 投资前景的担忧属于“反应过度”, 存储芯片 短缺局面将持续至2028年,存储板块估值已被严重低估。
市场对存储板块担忧过度
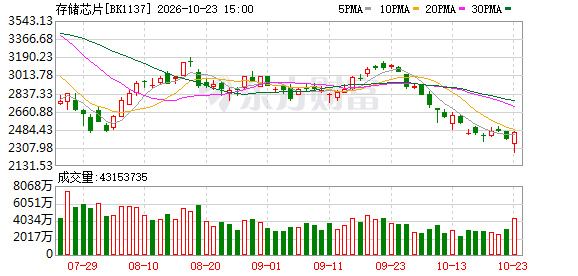
近段时间以来,全球存储股经历了一番“血雨腥风”:随着全球投资者对AI投资热潮能否持续的担忧加剧,各大存储巨头股价均从此前高点回落,费城 半导体 指数甚至一度录得自2008年全球金融危机以来最长的连续下跌纪录。
然而野村判断,存储板块个股自高点已经回落约37%,这推动存储股2027年预期市盈率均值已经降至3倍左右,估值已被严重低估。
压制市场的因素是多方面的:AI企业增长放缓、 数据中心 运营商资金紧张,叠加行业竞争压力,多重因素共同拖累投资者情绪。其中,AI云服务商CoreWeave债券价格近期大幅下挫,加剧了市场对于AI企业资本开支(CAPEX)收缩的担忧。
不过野村认为,市场对上述风险给 存储芯片 中长期供需格局带来的影响,其实反应过度了。
野村还在报告中,强调其维持对韩国三星 电子 和 SK海力士 的“买入”评级,并给两家公司分别给出67万韩元和470万韩元的目标价,较两家公司近期股价有约两倍的上涨空间,并将这两家公司列为“重点关注个股”。
存储需求仍有望跑赢供应
野村的核心支撑论据来自 数据中心 扩张趋势——据野村跟踪统计, 全球新增 数据中心 容量预计明年将增长约41%,从今年的22.3吉瓦提升至明年的31.5吉瓦。 在这样大规模资本开支持续的背景下, 存储芯片 需求增速仍然有望高于供给,支撑价格维持强势。
野村认为,全球AI企业整体依旧保持高速增长。该行预估,OpenAI与Anthropic两家企业第三季度合计营收同比大涨约507%,但同时野村也提示,想要达到市场给出的全年营收预期,第四季度需要迎来强劲反弹。
野村还判断,数据中心运营商的资金困境,实际上并不太可能演变为AI投资的全面停摆。
“个别企业的风险可能上升,但已经建成的数据中心与设备可以由其他运营方接手使用。”野村在报告中写道,其逻辑在于,单一运营商出现财务危机,并不代表基础设施层面的整体投资就此消失。
其他机构调研印证野村判断
事实上,其他市场调研机构的预测方向也与野村的判断相吻合。本月早些时候,集邦咨询发布报告称,全球九家头部云服务商(CSP)今年合计资本开支将达到9570亿美元,同比增长106%,明年将继续增长60%,突破1.5万亿美元。2026年与2027年的预测值均较此前上调。
上述调研覆盖谷歌、 亚马逊 、Meta、 微软 、 甲骨文 ,以及中国的字节跳动、腾讯、 阿里巴巴 、 百度 。
集邦咨询表示,服务器整机价格走高、元器件短缺推升涨价、以及企业为锁定货源支付预付款,将共同推高资本开支。
该机构还特别指出,部分元器件供应商要求预付货款,使得云服务商的现金支出节奏有所提前。AI服务器出货量今年预计增长32.2%,明年增幅接近36%。
野村还预计, 存储厂商的财务状况未来将大幅改善。 其测算,包含三星 电子 、 SK海力士 在内的九家 半导体 企业的合计净现金流,将从今年二季度的2820亿美元,增长至2028年末约2万亿美元。这份分析指出,AI基础设施扩容带来的红利,更多体现在芯片厂商现金流的改善上,而非数据中心运营商。
(文章来源:财联社)