
裘国根,举牌688213
裘国根,举牌688213
2026年10月14日 15:57
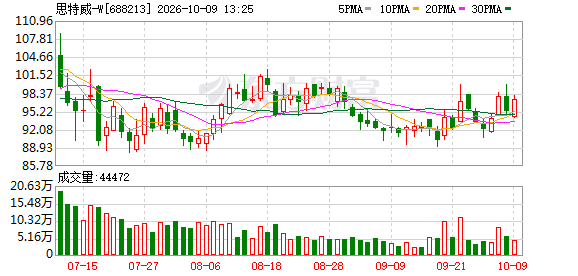
思特威(688213)最新公告显示,知名投资人裘国根掌舵的重阳投资旗下产品合计持有该公司3714万股,持股占比达8.46%,超过5%的 举牌 线。
截至10月14日,思特威报收96.31元/股,“重阳系”基金的持仓市值,合计35.77亿元。
裘国根 举牌
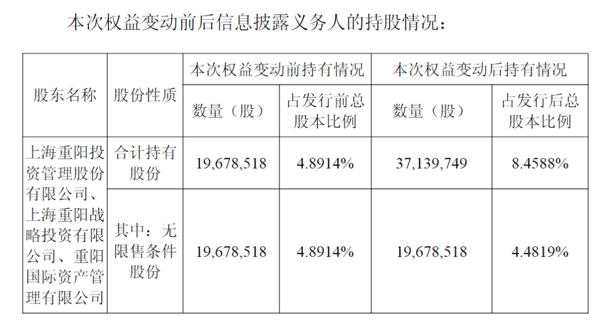
思特威发布的股东权益变动公告显示,截至10月12日,上海重阳投资管理股份有限公司担任管理人的基金、担任投资顾问的 资产管理 产品,和上海重阳战略投资有限公司、重阳国际 资产管理 有限公司担任管理人的基金,合计持有思特威3714万股股票,占公司总股本的8.4588%。
根据公告,此次“重阳系” 举牌 思特威源于重金参与该公司增发所致。10月12日,思特威增发股份上市,在此次增发股份上市前,“重阳系”基金已经持有思特威1968万股股票,占公司总股本的4.8914%。
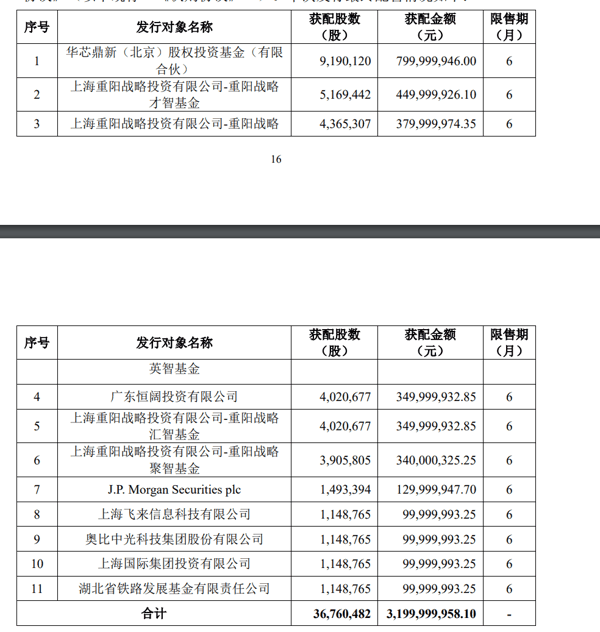
 根据思特威此前发布的增发公告,重阳投资旗下4只产品合计获配1746.12万股,金额为15.2亿元。具体来看,重阳战略才智基金获配516.94万股,金额为4.5亿元;重阳战略英智基金获配436.53万股,金额为3.8亿元;重阳战略汇智基金获配402.07万股,金额为3.5亿元;重阳战略聚智基金获配390.58万股,金额为3.4亿元。
具体情况如下图所示:
 二季度以来大举买入
值得注意的是,此次思特威发布的简式权益变动报告书披露了更多交易细节。今年4月以来,重阳投资二级市场大举买入思特威,并采取了波段操作。
具体情况如下图所示:
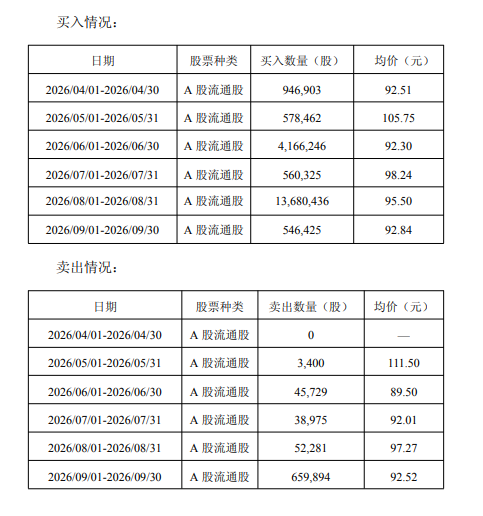 在大举建仓前采用波动操作,但在此次举牌后,如果持股变动,就要按照规定及时披露。
思特威公告称,重阳投资没有在未来12个月内增加或者减少其在上市公司中拥有权益的股份的计划。若重阳投资未来做出增持或者减持上市公司股份的决定,将严格按照《中华人民共和国证券法》《上市公司收购管理办法》等相关法律法规的规定履行信息披露义务和相应的报告义务。
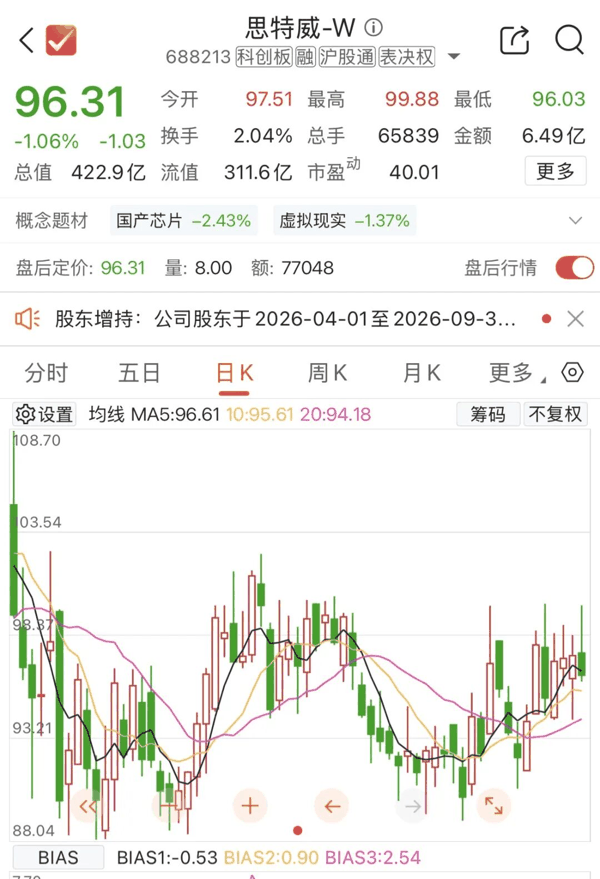 从思特威的股价走势看,今年二季度以来持仓横盘震荡,截至10月14日,思特威报收96.31元,“重阳系”基金的持仓市值,合计35.77亿元。
裘国根发力科技股
思特威主营业务为高性能CMOS图像 传感器 芯片(CIS)的研发、设计和销售。公司产品广泛应用于安防、 机器视觉 、智能手机、 汽车 电子 、工业感知等众多高科技应用领域,并助力行业向更加智能化和信息化方向发展。
从思特威经营情况来看,2026年上半年,公司营收46亿元,同比增长21.48%;净利润5.28亿元,同比增长33.15%。
国海证券 认为,思特威是全球领先CMOS图像 传感器 制造商,坚持“3AI”发展战略;未来有望受益于CMOS图像 传感器 技术水平的提升、新兴应用场景的不断涌现以及 AI应用 的增长。
从裘国根的过往投资看,投资风格稳健,谋定而后动,他过往主要投资关系国计民生的 电力 、消费、化工、安防等领域。在过去两三年来的科技主线行情中,众多AI概念股如日中天,但重阳投资旗下产品鲜有参与。
不过,今年以来,重阳投资开始逐步布局科技板块。今年以来,重阳投资旗下产品加码布局 海康威视 ,截至今年二季度末,重阳投资旗下两只产品现身 海康威视 前十大流通股东名单,合计持仓市值近39亿元。
在沪上某资深投资人看来,裘国根能谋善断,在投资谋划时考虑周密长远,谋定之后明于决断。此次如此大手笔参与图像传感器芯片公司的增发,表明其看好中国CIS(图像传感器)行业长期的成长前景。
从CIS行业最新发展格局看,过去市场主要由海外企业主导,近几年中国企业崛起势头明显,产品规格由原来的中低端向高端延伸,通过更高的研发效率和上下游协同实现新技术的快速迭代应用。同时,中国的 消费电子 、 汽车 、IoT( 物联网 )等终端产业竞争力持续提升,正在通过产品定义、合作研发、技术交流等方式反哺上游零部件产业。
在业内人士看来,CIS(图像传感器)相当于AI时代终端的眼睛。随着未来智能终端的不断涌现,中国CIS企业相比海外企业离新品更近,效率更高,有望实现更快的追赶以及国产化替代。从市场估值看,由于当前上游零部件成本高企,消费终端需求萎靡,市场对于CIS相关公司关注度相对不高。
(文章来源:上海证券报)