
收缩传统地理信息业务中科星图转型提速
收缩传统地理信息业务 中科星图转型提速
2026年11月07日 02:49
作者:
黄永旭 卢志坤
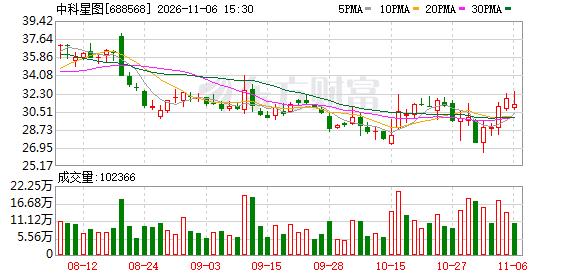
日前, 中科星图 股份有限公司(688568.SH,以下简称“ 中科星图 ”)发布2026年第三季度报告,这份成绩单再次将这家科创板空天信息龙头置于市场聚光灯下。继2026年上半年营收同比下滑超六成、归母净利润由盈转亏之后,前三季度公司业绩延续承压态势,传统地理信息业务收缩与新兴赛道投入期的叠加效应持续显现。
《中国经营报》记者梳理发现, 中科星图 “一体两翼”战略转型的代价远比表面数字更为复杂:营收下滑的同时,其间费用进一步增长;应收账款高达18亿元,是当期营收的2.3倍。与此同时,公司在手订单21.17亿元,新兴领域占比超六成,但订单向收入的转化存在明显“时间差”。
中科星图方面接受采访时表示,业务结构重塑已逐步进入兑现期。新兴业务存在订单签约与收入确认进度不完全同步的客观情况,主要源于业务项目从签约落地,到开展开发实施,再到规模化交付验收的业务周期属性。随着在手订单逐步从设计开发阶段转入交付实施及验收阶段,相关收入将逐步得以确认。
逐步将资源投向新兴业务
回顾中科星图近三年的财报,业绩下滑是最直观的市场感受。最新发布的2026年第三季度报告,则延续上半年的调整态势,前三季度公司营业收入、归母净利润同比均出现较大幅度回落,利润端亏损也进一步扩大。
中科星图2026年三季报显示,前三季度公司主营收入7.81亿元,同比下降64.66%。其中2026年第三季度,公司单季度主营收入2.66亿元,同比下降69.05%。
业绩承压的表现中,营收下滑是最核心的表现。从2025年前三季度的高速增长,到2026年同期的近乎“腰斩”的深度调整,营收端的剧烈变化,也成为中科星图对主营业务结构主动转向的印证。根据公司“一体两翼”战略,转型第一环就是主动对传统地理信息业务做“减法”。半年报中明确提及,公司主动收缩传统地理信息业务,强化项目风险管理,审慎承接订单。
这一策略在前三季度得到持续执行:对于低毛利、长账期、高回款风险的传统测绘、系统集成类项目,公司主动放弃或暂缓承接,优先保障项目质量与资金安全,直接导致传统业务收入规模快速回落。
与之相对的是, 商业航天 、 低空经济 等新兴业务正在做“加法”,但体量尚不足以填补缺口。上半年数据显示,地理信息板块实现营收3.41亿元,占总营收的66.24%; 商业航天 板块实现营收1.01亿元,占比19.69%; 低空经济 板块实现营收0.72亿元,占比14.07%。
传统业务的加速收缩,叠加新兴业务转化仍需时间,导致中科星图营收下滑。对此,中科星图在2026年半年报中作出解释:“公司战略转型尚处于过渡期,公司主动收缩传统地理信息业务,强化项目风险管理,审慎承接订单;逐步将资源向 商业航天 、 低空经济 等新兴领域倾斜,目前新兴业务虽已落地,但尚未形成规模化收入,不足以弥补传统业务收缩带来的影响。”
营收承压主动维持战略层面投入
记者注意到,在营收下滑的同时,费用端的刚性增长进一步放大了利润压力,成为前三季度亏损扩大的核心原因。其中,研发投入的持续高位运行,是构成费用端压力的最主要因素。
2026年前三季度,公司研发投入合计5.37亿元,同比增长2.95%;研发投入占营业收入的比例达到68.80%,较上年同期提升45.18个百分点。从前三季度公布的财务数据来看,研发投入同比仍在增长,然而,值得注意的是营收却在持续下滑。
除研发费用外,市场拓展与运营管理费用持续小幅增长。前三季度,公司销售费用1.70亿元,同比基本持平;管理费用2.77亿元,同比增长12.48%。
对此,中科星图方面表示,在营收承压阶段维持战略层面投入,是公司围绕“一体两翼”战略开展长期能力建设的主动安排:一是新兴业务正处在市场开拓与能力建设关键窗口期,销售网络搭建、客户资源培育需要前置布局,费用发生与订单收入确认存在业务周期带来的错配现象;二是核心技术研发、专业人才引进属于构筑长期竞争壁垒的基础性投入,难以随营收波动做同比例缩减;三是人员结构调整会产生辞退福利等一次性成本,但该调整也为后续费用结构优化打下基础。
在收入端收缩、费用端不减的双重因素下,中科星图利润端出现亏损。财报数据显示,2026年前三季度,公司归母净利润-4.91亿元,同比下降434.9%;扣非净利润-5.84亿元,同比下降1900.79%。其中2026年第三季度,单季度归母净利润-1.72亿元,同比下降351.38%;单季度扣非净利润-2.12亿元,同比下降484.7%。整体来看,亏损规模较上半年进一步扩大。
此外,利润端的另一重压力来自资产减值。上半年公司计提信用减值损失6984.36万元、资产减值损失1569.45万元,合计侵蚀利润超8500万元。前三季度信用减值损失1.03亿元,较上年同期的0.92亿元进一步增加。
值得注意的是,公司2026年三季报显示,公司经营活动现金流持续承压。2026年前三季度,公司经营活动产生的现金流量净额为-7.10亿元,较上年同期的-2.99亿元,净流出幅度进一步扩大。其中,2026年第三季度,公司经营活动产生的现金流量净额为-1.70亿元,由上年同期的8783.60万元转负。
中科星图解释称,现金流收入规模下降主要受项目实施周期及部分客户结算周期变化影响,销售回款有所放缓;同时为保障业务交付,在一定程度上维持供应商款项支付,导致净额同比下降。
业务结构重塑逐步进入兑现期
近两年,低空经济、商业航天等新兴领域发展迅速,相关行业迎来政策、资本、技术等要素集中投入。作为国内空天信息产业头部企业、数字地球核心技术厂商,中科星图主动“换轨”,其于2025年年初正式发布以智能地球为“体”、商业航天和低空经济为两“翼”的“一体两翼”战略转型规划。
战略规划的调整,导致中科星途业务结构发生变化。根据已披露数据:中科星图商业航天与低空经济两大新兴业务收入合计占比,已由2024年度的8.85%提升至2025年度的21.98%,2026年上半年进一步达到33.76%;在手订单方面,新兴领域在手订单占比也发生变化,已由2024年年末的18.42%提升至2026年9月末的63.05%(低空经济10.05亿元、商业航天3.30亿元)。
然而,在手订单的激增却并未实现大规模的转化。财报数据显示 ,上半年低空经济与商业航天合计收入仅1.74亿元,与大额在手订单形成鲜明反差。而且,截至2026年9月30日,公司前五大低空经济新增在手订单执行周期为6~63个月不等,部分项目尚处于设计开发阶段,收入确认还需时日。
另外,持续高投入下的资金压力,也成为转型途中的关键考验。转型期的中科星图,一面是传统业务回款放缓、现金流承压,一面是研发投入、产能建设、市场拓展持续高支出。截至上半年末,公司资产负债率已升至47.34%,货币资金较年初大幅下降,有息负债规模维持高位,财务费用持续增长。前三季度,这一状况未得到根本性改善。
就2026年预计可转化的订单金额,中科星图方面表示,公司在手订单向收入的转化受项目建设周期、客户验收周期等因素影响,单个项目确收时点存在不确定性,且公司处于转型期收入结构变化较大的阶段。
此外,就资金压力和偿债能力相关问题,公司回复称,已制定并披露多层级偿债保障安排。在各项措施按期落实的前提下,公司具备按期偿付到期债务的能力,流动性风险总体可控。但若宏观经济环境、行业政策或下游客户预算安排发生不利变化,导致经营回款进度不及预期,或 银行 续贷未能按期落实,公司可能面临阶段性流动性压力。公司将提前安排偿付资金,并及时履行信息披露义务。
(文章来源:中国经营网)