
AI与制造业融合政策再加码,智能制造板块前三季度业绩修复
AI与制造业融合政策再加码,智能制造板块前三季度业绩修复
2026年11月15日 17:29
2026年前三季度,在 中集集团 、 徐工机械 和 三一重工 等强势龙头的带动下,智能制造板块营业收入与归母净利润实现双增长。
随着2026年三季报披露收官,智能制造板块呈现出整体营收改善,业绩修复的良好态势。2026年前三季度,在 中集集团 、 徐工机械 和 三一重工 等强势龙头的带动下,智能制造板块合计营业收入同比增长12.19%,合计归母净利润同比增长5.81%。
政策导向强化AI与制造业相融合
智能制造板块业绩修复
据央视新闻报道,10月20日,国务院新闻办公室举行新闻发布会,工业和信息化部(以下简称“工信部”)表示正在研究起草新一代智能制造的有关政策措施,加快推动 人工智能 与制造业深度融合,将充分发挥我国 人工智能 创新活跃和制造业场景丰富的独特优势,重点做好梯度培育智能工厂、创新发展智能装备、加快智能技术攻关和推广应用,以及深化智能制造国际合作这四方面的工作。
10月21日,工信部工业软件标准化技术委员会成立大会在浙江省杭州市召开。 该委员会主要负责关键技术、数据互操作、产品服务、融合应用及生态建设等行业标准制修订工作,加快科技创新成果落地转化与推广应用,引导和推动工业软件产业高质量发展。
国泰海通 证券表示,工信部成立工业软件标委会,以及研究起草新一代智能制造政策,强化了AI与制造业全链条融合的政策导向,后续配套措施落地有望带动工业软件智能化升级与智能制造项目需求释放。该机构认为,政策导向以及后续配套措施落地,有望推动工业AI商业化加速落地。
中国企业资本联盟中国区首席经济学家柏文喜对本刊表示,工信部上述部署的核心目的是补两块短板:一是数据互操作与标准统一,解决“设备说设备的话、软件各管一段”的孤岛问题;二是把AI从“辅助排产/质检”推到“自主感知—决策—执行”的闭环。工业软件也将从“AI辅助”走向“AI原生”,这是底层逻辑的切换。
Wind数据显示,万得智能制造主题指数(866474.WI)目前有361只成分股,涉及电工 仪器仪表 、电机、 工程机械 整机、 工控设备 等上下游多个环节。2026年以来,智能制造指数已走出三波上涨行情,1月5日至3月2日,累计上涨10.90%;4月8日至7月3日,累计上涨21.69%;7月31日至8月18日,累计上涨16.56%。同期,上证指数分别上涨5.39%、3.95%和4.88%。
业绩方面,2026年前三季度,在 中集集团 、 徐工机械 和 三一重工 等强势龙头的带动下,智能制造板块合计实现营业收入11510.78亿元,较上年同期的10260.36亿元同比增长12.19%;合计实现归母净利润817.53亿元,较上年同期的772.62亿元同比增长5.81%。
其中, 2026年前三季度361只成分股中有261家公司实现营收同比增长,占比72.30%;180家公司实现归母净利润同比增长,占比49.86%。 具体到公司,营收方面, 罗博特科 (300757.SZ)、 五新智能 、 康平科技 、 宏英智能 和 大族数控 增长超过一倍,分别同比增长140.51%、133.29%、114.98%、102.26%和100.90%;归母净利润方面,增幅位居前三的公司分别是 花溪科技 、 天瑞仪器 和 厚普股份 ,分别同比增长4660.35%、4508.23%和3857.92%,增幅较高主要由于上年同期利润较低或同比由亏转盈。
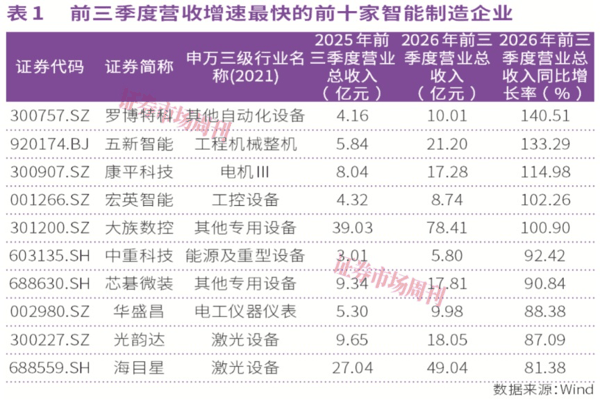
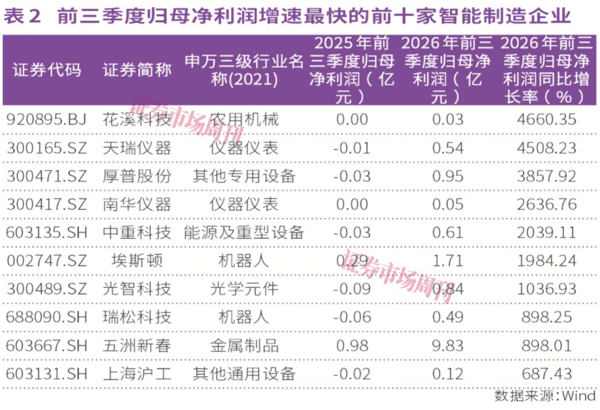 总体来看,智能制造板块整体营收和利润表现处于改善之中。柏文喜表示,智能制造板块前三季度营收增速高于利润增速,说明市场需求增长,但投入和价格战还在,未来工业软件/数据底座、工控与 机器人 、智能装备与系统集成等方向的企业有望吃到政策红利,纯贴“智能制造”标签而无真实订单转化的公司将无法从政策催化中兑现业绩。
上海 人工智能 研究院、全球工业人工智能联盟卓越中心秘书长徐纯在该机构联合发布的《中国制造企业智能化与绿色低碳发展白皮书》中表示,中国制造业正经历一场深刻变革,人工智能加速向制造业核心场景渗透,从辅助分析走向自主执行,为制造业企业带来新的机遇与挑战。同时,国家层面围绕智能制造和智能工厂梯度培育已形成政策支持体系,为制造业企业开展技术转型和规模推广创造了有利条件。
板块内营收差距较大
中集集团 前三季度收入居前
公司方面,2026年前三季度营收最高的是 中集集团 (000039.SZ),前三季度实现营收1268.11亿元,同比增长8.33%;实现归母净利润14.48亿元,同比减少7.53%。 中集集团 是全球领先的 物流 及能源行业设备及解决方案供应商,产业集群主要涵盖 物流 领域及能源行业领域,此外公司业务还包括服务自身的金融及 资产管理 业务,以及涵盖冷链 物流 、储能科技和模块化业务的创新业务。
中集集团的模块化业务分为模块化 数据中心 和模块化建筑两部分。 该公司在三季报业绩会上表示,在模块化 数据中心 领域,公司主要为全球算力提供涵盖设计、建造、运输、交付于一体化的“开箱即用”解决方案,产品聚焦于 计算机 房及供配电、预冷、柴发三大全预制功能模块。随着全球AI 数据中心 需求持续增长,中集数字能源模块化数据中心业务进一步加快发展,2026年前三季度营收较去年同期快速增长。其中第三季度,公司新签超300MW 云计算 及AI算力数据中心订单,前三季度累计新签订单超500MW(超80亿元人民币),业务规模持续扩大。产能规划方面,除了自有产能协同及扩产外,近期公司也在山西大同规划新 租赁 厂房以投放新的数据中心产能,辐射 京津冀 及乌兰察布区域的需求。
中金公司 在研报中表示,中集集团的模块化数据中心业务已从培育期进入规模化扩张阶段,有望成为公司中期核心增量来源之一。 中信建投证券 则表示,依托13年模块化数据中心建设经验,中集集团该业务已累计交付超1000MW模块化数据中心、1.7万个模块、54万平方米建筑面积及5.2万个机柜,项目覆盖中国及海外多个市场,并按照当地建筑规范及验收标准设计建设,形成面向全球市场的模块化数据中心交付能力。
营收增速最快的 罗博特科 是一家全球领先的高精密智能制造设备供应商,其 自动化设备 与智能工厂一站式解决方案,是制造光学和硅光器件,以及光伏 电池 的核心支撑。2026年前三季度, 罗博特科 实现营业收入10.01亿元,同比增长140.51%;实现归母净利润0.61亿元,同比增长182.26%。
对于公司前三季度的业绩表现, 罗博特科 表示,在AI对光互连爆发式需求的驱动下,硅光、CPO、NPO、OCS、OIO等光互连技术产业化提速,高精度耦合、测试设备订单持续确认收入, 光 电子 及 半导体 设备业务已成为公司核心增长引擎。 2026年前三季度,得益于光 电子 设备持续规模化交付,公司营收规模同比实现大幅增长,规模效应得以持续释放,有效摊薄单位固定运营成本,进一步增厚毛利。
值得一提的是, 罗博特科 已于2026年9月29日在港交所主板挂牌上市,正式完成“A+H”双重资本市场平台构建。公司表示,本次港股上市募集资金将为自身高质量发展奠定坚实资源基础,公司未来将围绕光 电子 及 半导体 封测设备主业,持续扩大光电子封测设备产能及交付能力,在持续提升现有中国、德国、爱沙尼亚生产基地产能的同时,快速推进新加坡、马来西亚新的生产基地的筹建工作,力争早日建成开始贡献产能并将持续推进新基地的产能稳步爬坡,以满足未来不断快速增加的客户订单交付需求;同时公司将持续完善全球营销服务网络布局,更好地满足客户的服务需求,为公司业务持续增长提供坚实支撑。
国元国际研报表示, 罗博特科 业务由传统光伏智能制造装备进一步延伸至硅光及光电子封测智能制造装备,公司于2025年完成对德国ficonTEC的收购后,获得光子芯片自动化封装及测试装备能力。国元国际认为罗博特科的稀缺性主要来自ficonTEC在硅光、CPO及高端光电子封装 自动化设备 中的技术积累和国际客户资源,公司在 光伏设备 业务之外切入AI算力基础设施的上游装备环节,若硅光技术渗透、光互联升级和CPO产业化持续推进,相关设备需求有望形成新的增成长曲线。
智能制造企业获机构积极关注
华盛昌 被243家机构调研
除了政策导向,投资机构也对智能制造关注较高。据Wind数据,第四季度以来至11月5日,智能制造板块361家公司有104家获得投资人调研。而若从第三季度开始统计,361只成分股中有267家公司获得调研。从调研情况看,被调研对象涉及 机床工具 、 激光设备 、 工程机械 整机等行业。
自10月以来, 杰瑞股份 的被调研次数居前,参与调研的机构包括 中信证券 、华夏基金、嘉实基金、易方达基金等。 公司主要业务包括 高端装备 制造、油气工程及技术服务、油气田开发、 新能源 及再生循环等。2026年前三季度,公司实现营业收入119.74亿元,同比增长14.91%;实现归母净利润18.87亿元,同比增长4.36%。
11月4日, 杰瑞股份 发布公告称,公司全资子公司杰瑞油气工程近期在中东市场拿下金额分别为17.042亿美元、5.997亿美元和3.928亿美元的三个项目的授标函,金额合计约26.967亿美元。 杰瑞股份 表示,以上项目若正式签署并顺利实施,将有利于公司在阿联酋乃至中东地区陆上油气田一体化工程服务市场的进一步巩固和拓展,并将对公司未来的营业收入和利润持续产生积极影响,加强公司在油气领域的影响力和竞争力。
东吴证券 表示,杰瑞股份凭借成熟的油气田开发建设能力持续拓展中东区域,本次大订单进一步打开当地非常规 页岩气 市场。此外,未来随着战争局势缓和,当地设施修复、产能恢复及配套建设可能会释放新增需求。公司凭借已积累的优质国油客户资源及区域项目经验,有望充分受益于后续中东能源投资+重建趋势。
而 华盛昌 (002980.SZ)自10月份以来虽然仅被调研1次,但有243家机构参与其中。据了解,公司长期专注于测试测量 仪器仪表 的研发、生产与销售,面向全球客户提供定制化产品开发服务。
2026年前三季度, 华盛昌 实现营业收入9.98亿元,同比增长88.38%;实现归母净利润2.35亿元,同比增长262.80%。10月22日晚间,华盛昌召开了三季报线上业绩说明会,公司表示,受益于人工智能技术快速发展及全球算力需求持续提升,数据中心建设加速推进,高速光 通信 领域市场需求保持较快增长,带动光模块及光芯片厂商持续扩产,进一步促进公司基础光学测试仪器产品、信号与 通信 测试仪器产品及光连接与光通讯测试设备与系统产品销售增长。随着公司业务规模扩大,营业收入同比提升,推动公司归属于上市公司股东的净利润及扣除非经常性损益后的净利润较上年同期实现大幅增长。
值得一提的是,2026年5月,华盛昌通过完成对深圳市伽蓝特科技有限公司(以下简称“伽蓝特”)100%股权的收购,新增光 通信 高端测试仪器核心业务板块,进一步完善了在高端电子测量仪器领域的产品布局,拓展了光通信产业链服务边界,构筑公司新的业绩增长曲线。在谈及未来成长预期时,华盛昌表示,AI算力带动光模块、CPO、NPO技术产业化,是国内高端测试仪器非常难得的窗口期。公司未来将在夯实传统测试测量仪器基本盘的同时,短期内持续完成伽蓝特产能爬坡,保障订单交付,持续扩大在国内高速光模块自动化测试系统的市场份额,兑现光通信业务的业绩增量;中长期,公司将不局限于光模块量产测试设备,继续往硅光、下一代共封装光学等前沿测试领域延伸,逐步实现高端光电测试仪器国产替代。同时,未来借助华盛昌成熟的海外渠道,推动伽蓝特产品出海,打开更大市场空间。
(本文已刊发于11月7日 出版 的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)