
24年沉淀,丸美生物靠什么穿越周期?
24年沉淀,丸美生物靠什么穿越周期?
2026年11月04日 16:57
在任何行业,能穿越周期的企业,靠的从来不是某一个爆品或某一次流量红利,而是一套能够持续运转的能力体系。
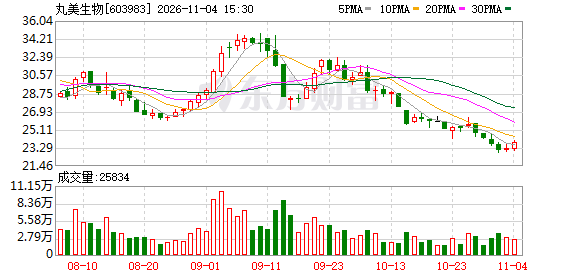
近日,A股上市国货美妆企业 丸美生物 (603983.SH)披露2026年第三季度报告:前三季度实现营业收入22.35亿元,归属于上市公司股东的净利润1.37亿元,对深耕美妆24年的 丸美生物 来说,2026年是一个被公司自己定义的“调整年”。当外部环境承压、行业竞争加剧,这家国货美妆企业的底气,正来自24年沉淀下来的基本盘。
一、24年攒下的“抗压结构”
如果说战略投入是“攻”,那么基本盘就是“守”。在随三季报发布的经营说明中,公司用相当篇幅梳理了自己24年积累的能力体系——这不是单一优势,而是一套相互咬合的结构。
研发创新,确保优质产品持续不断,是产品力的源头;柔性供应链,确保及时响应市场需求,降低库存风险、提升周转效率;数字化应用,强化业务协同,让运营效率与决策精度同步提升; 线上线下 多渠道覆盖,分散渠道风险、扩大市场触达;再加上一支深耕行业多年、能打硬仗且保持稳定的经营团队,为战略落地提供可靠执行保障。
这五项能力并非各自孤立:研发决定产品,供应链决定交付,数字化决定效率,渠道决定触达,团队决定执行。它们相互咬合,共同构成了一家成熟美妆企业的“抗压结构”——短期业绩可以波动,但体系不会轻易失速。
这正是24年时间的价值所在:不是押中某一次风口,而是一套能够持续运转的能力底盘。自2002年创立、2019年登陆A股主板,旗下拥有丸美、恋火两大品牌。 丸美生物 始终专注眼部护理与生物抗衰老,并建立了以“生物科技”为核心战略,持续完善“基础研究-原料开发-原料生产-配方研究-生产智造-检测评价-科学传播”七位一体的全链路研发创新体系。通过聚焦关键核心技术、深化产学研协同、强化 知识产权 布局,公司在原料创新、产品开发及行业标准引领等方面取得丰硕成果。丸美生物累计申请专利721项、获授权399项(其中发明专利283项),主导及参与制订标准102项,累计发表学术论文65篇(其中SCI国际期刊论文26篇)。2026年9月,由丸美生物牵头制定的《重组可溶性胶原》行业标准正式发布,标志其在重组胶原蛋白领域的话语权进一步确立。扎实的 知识产权 与标准布局,构筑起公司长期竞争的技术护城河。
二、面向明年:一场“深刻的自我检视”
比当下的业绩更值得关注的,是这家公司对未来的布局。经营说明明确提到,经营团队正在从组织结构、团队效能、内容生产、渠道功能定位、产品策略、营销举措到费用管控,逐项梳理,并“酝酿更为深刻的变革”。
这不是零敲碎打的修补,而是一次系统性的战略校准。组织与团队效能指向人效提升,意味着从“铺人”转向“提效”;内容生产对应美妆内容营销的核心战场,直接关系获客成本;渠道功能定位意味着对 线上线下 各渠道的角色重新划分,避免资源内耗;产品策略与营销举措指向更聚焦的产品矩阵与更精准的投放;费用管控则是在保持战略投入的同时,提升每一分钱的使用效率。
公司用“我们从不惧风雨,敢于正视经营中存在的不足”来定调。敢于把问题摆上台面,本身也是一种信号:管理层对现状有清醒认知,并已进入执行层面的调整。
三、穿越周期的答案
把时间轴拉长来看,这份答卷更像是一个“换挡期”的中场记录。2026年被公司定义为“调整年”,公司在经营说明中直言“调整的成效尚未如期兑现”——这既承认了现实,也保留了预期。
对于长期关注这家企业的人而言,判断价值的标尺,从来不是单季利润的涨跌,而是它在承压时选择保住什么、放弃什么:保住品牌、保住研发、保住团队、保住渠道,同时主动对组织和费用动刀。
公司表示:“我们曾经走过的每一步都算数,都在为明天的突围积蓄力量。”这或许正是24年沉淀最好的注脚——对一家穿越过周期的企业来说,真正的看点,从来不是某一个季度的数字,而是它继续向前的勇气与能力。
(文章来源:证券日报)