
利率20%的香港银行定存?需警惕高息揽客产品“赚息亏本”
利率20%的香港银行定存?需警惕高息揽客产品“赚息亏本”
2026年10月08日 19:56
10月以来,香港 银行 定期存款市场再现“高息揽客”的现象。市面上不乏利率高达7%、8%甚至两位数的存款产品。
据21世纪经济报道记者不完全梳理,目前港元普通定存年利率大多在3%左右,部分6个月至12个月产品可达3.3%至3.45%;美元定存整体利率更高,主流利率集中在3.6%至4.3%。
同时,部分 银行 还推出了附带特定条件的拉新优惠、外币兑换定存等利率高达7.88%、8.88%甚至两位数的“超高息”产品,有 银行 7天定存年化利率最高可达20%。
这些高息产品是不是真的“很香”?
多位专家提示人民币汇率双向波动、换汇成本、资金出境合规以及境外收益税务问题等风险,需警惕“赚息亏本”。
“超高息”吸引客户和资金
随着美联储时隔三年多重启加息,香港港元与美元存款利率维持高位。
记者 综合 香港多家银行官网定存利率发现,目前香港市场美元定期存款年利率最高达4.3%,港元定期存款6个月、1年期最高分别达4%和3.45%。从期限看,港元中长期产品利率普遍不低于短期产品,银行吸收较长期稳定资金的意图较为明显。
此外还有银行推出附带特定条件的拉新价。如建行亚洲面向全新贵宾理财客户推出3个月定存优惠,港元及人民币年利率最高达7.88%,美元等外币更可达8.88%。
再如,工银亚洲甚至向新客户提供年利率约6%的3个月港元定存。
上述超高利率产品更多是作为开户和资产导流工具,与面向一般客户的市场利率存在明显差距,要购买这样高利率的产品也需要满足一定的门槛。
如建行亚洲上述定存优惠仅面向资产达100万港元以上的贵宾理财客户,且要求存入100万至300万港元的大额新资金,其中只有15%的新资金能够享受最高利率,其余资金仍按普通新客优惠计息。
除争夺新客户外,“外币兑换定存”也成为高息产品的集中地。
多家银行的7天外币兑换定存年利率达到两位数。如众安银行人民币最高约20%、美元最高约17%, 中信银行 (国际)澳元、英镑产品同样高达15%。不过,这类产品期限短,且要求客户先完成货币兑换。
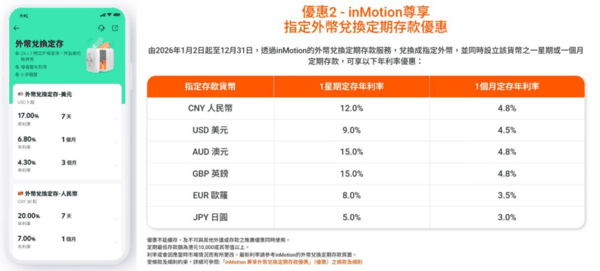 外币兑换定存这类产品可以理解为银行把换汇和定期存款捆绑在一起的一种高息存款优惠。由于银行的外汇买入价和卖出价之间有差价,所以客户在换汇定存和到期换回原币时都要多承担一层差价成本,这个成本甚至可能超过银行给的高息。
可以看出的趋势是,当前香港存款市场呈现出较为鲜明的分层。普通定存利率相对平稳,但银行通过新客身份、大额新资金及外币兑换等附加条件,制造局部“超高息”以吸引客户和资金。
不仅是香港本地银行,在华外资银行的美元定存等产品也在高息揽储。
据记者了解,今年7月以来,恒生银行(中国)推出美元定期存款新资金优惠,1个月期年化利率最高达4%,6个月期为3.4%; 东亚银行 面向新客户推出3个月期年利率3.4%、6个月期年利率3.55%的优惠;渣打银行、星展银行、首都银行(中国)等外资行也密集上线限时美元高息产品,一年期利率多在3.2%至3.6%之间。
多重因素推高港元、美元存款利率
港元、美元存款利率高位运行,首先是货币政策周期的直接映射。
美东时间9月16日,美联储宣布将联邦基金利率目标区间上调25个基点,至3.75%—4.00%,这是2023年7月以来美联储首次加息。受此影响,香港金管局基准利率同步上调至4.25%。
中国邮政储蓄银行研究员娄飞鹏对记者表示,港元实行联系汇率制度,港元币值与美元挂钩,利率跟随美联储利率政策调整。当前美联储加息、美债收益率高企,美元短期利率高,港元银行定期存款利率自然水涨船高。
从银行经营层面看,银行高息抢客背后还有市场竞争激烈、防止资金流向美元资产等原因。
冠苕咨询创始人、资深金融监管政策专家周毅钦提到,香港市场的存款竞争非常激烈,一些银行通过较高的存款端报价来吸收资金。
“甚至有些银行给出的超短期存款利率极高,达到了两位数。这其实不是常态化存款利率,更多是一些银行的限时营销活动,都有极短期限、资金上限、仅限新客户等多个条件限制,是吸引眼球的营销举措,不能代表当前市场的资金成本。”周毅钦表示。
娄飞鹏表示,银行高息抢客的背后,一方面是防止资金流向美元资产,维持港元体系的流动性;另一方面是中小银行以高息新客优惠抢占市场份额。
值得注意的是,外币存款与人民币存款在利率监管上存在区别,香港及在华外资银行推出高息美元、港元存款产品,不受人民币存款利率自律机制的约束,本质上是商业机构自主定价,这也是市场上存在诸多出于营销目的的超高息外币存款产品的原因之一。
仍需警惕汇兑风险
尽管港元、美元存款利率相对人民币存款具有明显优势,但多位专家提示,高息存款并非“无风险套利”。
2026年以来,人民币对美元一度累计升值逾3%,近期虽在美元指数反弹背景下有所回落,但汇率双向波动的风险依然存在。若投资者以人民币购汇后办理美元存款,到期结汇时可能面临汇兑损失,甚至出现“赚息亏本”。
周毅钦表示,目前美元资产的收益率比较高,美元存款的利率达到了近年来的历史高位。如果是美元理财产品,大部分资产也都配置于债券、存款、货币基金这类低波资产,市场风险比较小,但是近一年来人民币兑美元汇率持续走强,中长期人民币仍然可能继续温和升值,所以未来持有美元资产大概率还是要面临一定的汇兑损失,投资者需要有心理预期。
娄飞鹏认为,对内地投资者而言,需警惕汇率风险,港元、美元对人民币贬值可能吞噬甚至抹平存款的利差。所谓高息多为极短存期的存款,实际 综合 年化利率可能远低于宣传利率,优惠多面向新的存款资金,后续利率有下降的风险。
从法律的角度来看,北京市隆安(深圳)律师事务所合伙人卫斌律师提示个人投资者,开户和资金出境是两回事。
“内地个人每年等值5万美元的购汇便利化额度,不能理解成境外投资额度。资金如何汇出去、申报用途和实际用途是否一致,需要单独看,不能通过虚报旅游用途、借用亲友额度等方式绕过监管。普通存款和基金、债券等投资产品也不能一概而论。”卫斌表示。
卫斌同时提及,境外收益还涉及税务问题。香港账户不等于免税账户;如果属于内地税收居民,境外利息及投资收益需要按适用规则判断是否负有申报纳税义务。
周毅钦建议,如果资产收益扣除汇兑损失还不如人民币存款或者理财产品的收益,那么对于仅仅看中了美元资产高收益的客户来说,换汇投资的意义不大。针对当前市场,建议真正有美元理财需求的客户投资这类存款或者理财产品。
(文章来源:21世纪经济报道)