
产能利用率跌至47.89%,德聚技术仍拟3.54亿元扩产
产能利用率跌至47.89%,德聚技术仍拟3.54亿元扩产
2026年09月29日 10:35
产能腰斩却仍拟扩产,毛利率逆势涨至76.99%达同行两倍多,分红7600万元后又募2亿元补流——广东德聚技术股份有限公司(下称“德聚技术”)二次冲A,三笔账对不上。
随着深交所首轮问询回复的披露,这家主营 电子 胶粘剂的企业向市场展示了更多经营细节。然而,在营收与净利润指标看似亮眼的背后,其产能利用率的骤降、成本拆解中的逻辑反差,以及一边大额分红一边募资补流的资金安排,正将公司推向新的舆论与监管质询焦点。
 账目一:产能利用率腰斩,为何仍拟3.54亿元扩产?
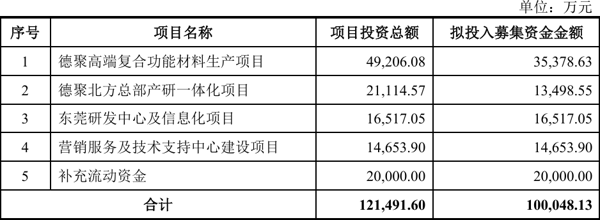
在的IPO募投规划中,“德聚高端复合功能材料生产项目”拟投入资金3.54亿元,是本次募资计划的核心组成部分。德聚技术意在通过该项目进一步扩大产能,支撑业绩增长。
然而,问询回复披露的最新产能利用数据,却与这一扩张宏图形成了鲜明反差。
数据显示,德聚技术2024年的产能利用率尚高达101.05%,处于超负荷运转状态;但到了2025年,其产能利用率陡然跌至47.89%,降幅超过一半;2026年1-4月,这一指标依然维持在49.18%的低位,连续多月处于半数闲置状态。
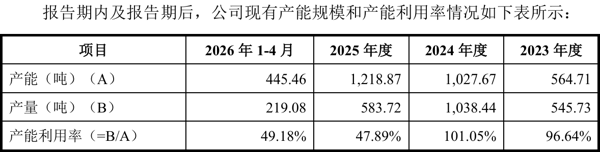 对于产能利用率的急剧下滑,公司在问询回复中解释称,主要系当年停止与部分用胶量较大的 新能源 领域客户合作,并同步停止生产相关客户胶粘剂产品,以及低价的“G公司 有机硅 密封胶项目”所致。但这一解释并未完全消除市场的疑虑:剔除低端项目后,闲置出来的产能为何未能被其他高附加值产品的订单及时填补?在现有产能已出现过半闲置的情况下,继续投入3.54亿元建设新产线,其合理性与必要性究竟何在?
 现有产能大幅闲置与大幅扩产计划并存的矛盾,成为德聚技术本次冲刺上市难以绕开的第一个逻辑硬伤。
账目二:毛利率逆势攀升与成本结构的变化
在产能利用率大幅下滑的同时,德聚技术的财务报表还呈现出另一重反差:毛利率的持续走高与成本压力的抬升。
2025年,德聚技术的 综合 毛利率升至76.99%,不仅显著高于同行业可比公司35.80%的平均水平(如德邦科技等同行普遍在20%-30%区间),甚至在自身产能开工不足的背景下依然实现了逆势上扬。
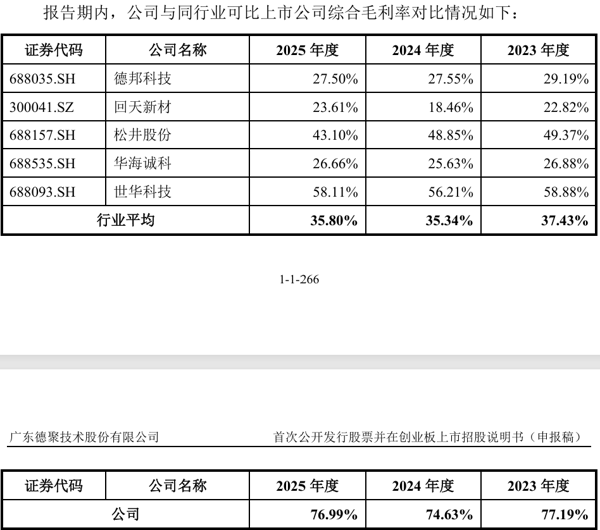 公司2025年毛利率回升,一方面与磁芯粘接胶等产品收入占比提升有关,另一方面与主动终止低毛利 有机硅 密封胶项目有关。但与此同时,随着前期厂房与设备的投入,公司固定资产规模升至3.45亿元,较期初增长151.10%。厂房和设备的折旧计入制造费用,导致制造费用在生产成本中的比重明显抬升。
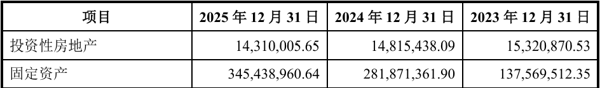 按照常规会计逻辑,在产量下降或产能利用率降低的情况下,固定折旧成本无法被充分摊薄,单位产品承担的固定制造费用可能进一步上升,进而对毛利率形成挤压。制造费用占比的持续上升,使固定成本摊薄效率成为需要关注的问题;如果未来产品售价承压,新增固定成本对利润的影响也可能进一步显现。
账目三:商誉减值下的利润基数与“先分红、后补流”
在经营成果与资金规划层面,德聚技术的利润曲线与现金流去向同样引发了关注。
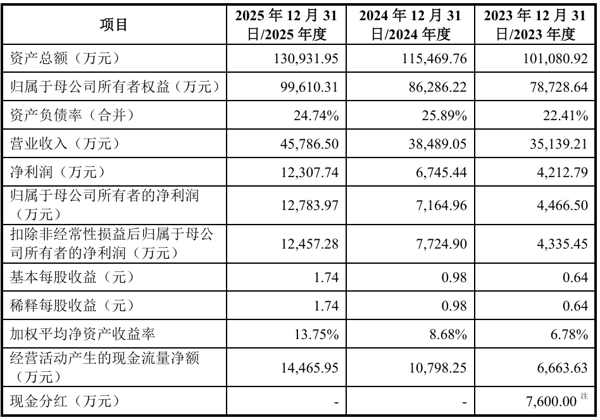
回顾公司近年的业绩走势,2023年归母净利润为4466.50万元,2025年增至1.28亿元。看似惊人的净利润复合增长率背后,离不开2023年特殊财务处理的影响。2023年,德聚技术对深圳美科泰和上海锐朗两家子公司计提了合计3014.88万元的商誉减值准备(其中深圳美科泰资产组计提2683.45万元,上海锐朗计提331.43万元)。这笔大额减值显著拖累了当年的净利润表现,客观上形成了一个相对较低的业绩基数。剔除该因素影响后,公司实际的经营性利润波动曲线远没有表面数据呈现得那样剧烈。
比起利润基数的波动,资金链的前后安排更具争议。2023年初,德聚技术向老股东分红7600万元。与此同时,公司持续增加厂房、设备等投入,货币资金从2023年末的27623万元降至2024年末的4898万元,2025年末为7118万元。
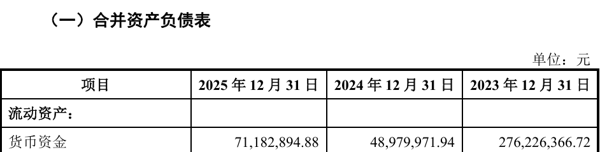 而在本次IPO募资计划中,德聚技术拟募集资金总额为10亿元,其中明确划出2亿元用于“补充流动资金”。一边是此前向老股东分配7600万元现金,一边是在本次IPO中拟募集2亿元补充流动资金,这种“先分红、后补流”的资金安排,其合理性与必要性仍值得进一步追问。
核心团队履历与技术来源
除了经营与财务层面“三笔账”的反差,深交所问询回复及公开信息还揭示了德聚技术在团队履历与历史人际关系上的暗线。
公司创始人黄成生曾任汉高乐泰技术支持工程师,前董事及大股东王延鲲曾任汉高乐泰销售工程师;而在公司现有3名核心技术人员中,首席技术官吴俊珺(Junjun Wu)曾任 Henkel Ablestik 产品开发经理,另外两名核心技术人员韩火年、张盈则分别出身于国内企业及德国 Panacol 公司。
汉高是公司正面竞争的国际对手,创始人及核心高管中多人具有汉高履历。由此可能产生的 知识产权 争议风险,是基于公开信息提出的观察,并非已经发生的事实。不过,公司不同申报阶段对于核心技术数量等信息的披露亦存在变化,相关专利及核心技术的形成过程,仍值得结合申请时间、权属变更等信息进一步核验。
收购大经销商与控制权架构
在业务扩张历史上,美科泰实控人王延鲲曾将所持美科泰100%股权作价1.01亿元出资,换成了德聚技术的股份。
据公开报道,2019年美科泰营收约2.03亿元,约为德聚技术同期营收的四倍。这场收购背后的交集在于,创始人黄成生、余珩曾与王延鲲共同持有美科泰并于2017年退出。王延鲲通过收购入股并曾任公司董事(2026年1月卸任),目前仍持有9.75%的股份。
尽管创始人黄成生与王延鲲等主要股东签署了相关协议,认定不存在一致行动关系,但大经销商变身为大股东且核心团队与重要股东之间交织着复杂的历史同事与合作关系,这一股权与业务关系,也使客户、股东与历史合作关系之间的独立性,成为审核中值得进一步厘清的问题。
随着二次冲A进入问询深水区,德聚技术不再只是面对“毛利率为何过高”的单一追问,而是需要向监管层与广大的市场投资者厘清一整套经营与资金逻辑。
这其中,最关键的两个节点,一是2026年全年产能利用率能否明显回升,二是后续问询回复能否进一步说明新产线与现有闲置产能之间的关系。如果现有闲置产能尚未得到充分消化,3.54亿元新产线的产能消化依据就需要更多订单、客户或产能规划数据支撑。德聚技术能否在接下来的审核流程中进一步说明新产线与现有产能之间的关系,将成为后续问询值得关注的重点。
(文章来源:财中社)