
证券交易印花税增速放缓却非年内最低为何与年内最低成交量背离了?
证券交易印花税增速放缓 却非年内最低 为何与年内最低成交量背离了?
2026年09月19日 10:01
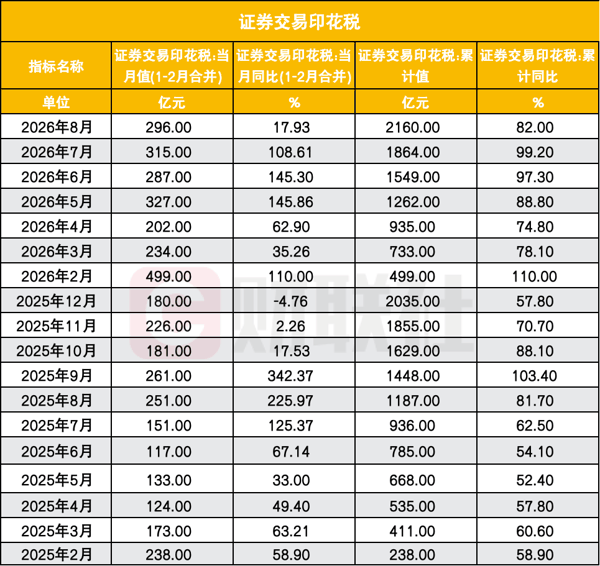
财政部近日披露的数据显示,2026年1-8月,证券交易印花税累计收入2160亿元,同比增长82%;其中8月单月收入296亿元,同比增长17.93%,环比下降约6%。
这组数据里,藏着两个值得关注的信号。
一是增速放缓,前8月累计82%的同比增速,较前7月的99.2%明显回落,8月单月17.93%的增幅,也从此前数月动辄翻倍的节奏中明显降温。
二是仍处在近年高位。从单月值来看,296亿仍处在较高的历史水平,高于今年的2、4、6月,高于去年的所有月份。
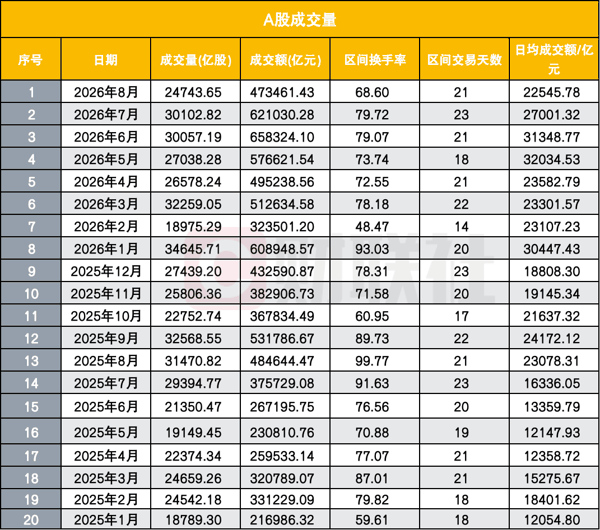
 值得一提的是,8月A股日均成交额降至2.25万亿元为年内低位,成交量也低于6月,但当月印花税收入296亿元,反而高于6月的287亿元。
这一背离说明,月度证券交易印花税并非与交易所当月成交额完全同步,财政入库节奏、跨月清算及统计口径差异,可能对单月数据形成扰动。因此,观察市场活跃度时,更宜结合成交额、日均成交额和印花税的趋势变化,而不宜仅用单月印花税高低作直接判断。
高基数下的增速放缓
从累计值看,前8月2160亿元的证券交易印花税,仍是近年的绝对高位,但增长节奏已明显放缓。
数据显示,1-8月累计2160亿元、同比增长82%,较1-7月的99.2%回落了约17个百分点。拆到单月,8月296亿元、同比增长17.93%,环比7月的315亿元下降约6%,这与二季度动辄145%以上的单月同比增速相比,已经不是一个量级。
增速放缓的直接原因,是高基数。去年8月,正值一轮行情启动后市场快速升温,当月印花税251亿元、同比大增225.97%,为今年8月留下了相当高的对比基数。基数抬高之后,增速自然回落,但收入的绝对规模仍然可观。
296亿单月仍高于去年所有月份
如果抛开同比只看绝对量,8月的296亿元其实并不低。
从今年的月度数据看,296亿元高于2月(499亿元为1-2月合并数,单月口径不可比)、4月的202亿元、6月的287亿元,仅低于5月的327亿元和7月的315亿元。与去年相比,296亿元更是高于2025年全年的每一个单月,去年最高的9月也不过261亿元。
也就是说,8月证券交易印花税虽然增速放缓,但收入的绝对水位仍处于历史较高区间。这与8月市场整体仍维持较高换手率、只是较前期峰值有所回落的格局是一致的。
为何今年证券交易印花税保持高水平?
证券交易印花税的本质是“交易税”,今年以来印花税收入仍维持高增,主要来自四个因素的叠加。
一是成交额放量是根本原因。数据显示,今年1-8月A股累计成交额约427万亿元,同比大幅增长约71.7%,日均成交额约2.67万亿元。成交额的跨越式放量,直接推高了卖出端交易金额,是印花税增长最根本的驱动。
 二是存量资金高频换手。今年以来,A股波动率抬升,科技行情内部轮动较快,AI算力、 半导体 、存储等热门方向交易弹性较大,散户波段操作、止盈止损、板块切换的频次明显增加。
三是量化资金成为缴税的重要力量。量化交易依靠算法进行高频买卖、套利对冲和组合再平衡,换手率通常高于普通投资者和多数长线机构。据相关测算,量化资金贡献了三成以上的股票成交与印花税。随着量化规模扩容、策略活跃,市场成交中的高频周转部分相应增加。
四是两融余额放大交易体量。 融资融券 放大投资者的交易资金规模,投资者借助融资加杠杆买入,又在行情波动中频繁了结仓位、滚动换仓,杠杆交易由此成为市场活跃度的放大器。今年,两融余额多次刷新历史高点。
缩量之后,怎么看后市
市场接下来会怎么走。对此,多家券商策略团队的观点,既有分歧,也有共识。
国泰海通 策略认为,大盘后市将维持“上有顶、下有底”的横盘震荡格局,企稳反弹的转机会出现,但大级别行情仍需时间等待。
经过7月的剧烈波动、8月的修复后,微观结构与信心受损令市场在外部扰动时期风险承担意愿降低;在增量资金不足、部分短久期考核资金年末降低风险敞口的背景下,市场定价更具复杂性。配置上,看好预期能进一步上修的环节,重视科技国产链的自主可控方向。
招商证券 策略则相对积极,认为宏观压制正在逐步落地,中期布局机会已经显现。其指出,市场成交已进入过去一年的极低区间,历史经验显示,极致缩量后一周通常普遍修复,一个月后重新回到基本面和产业趋势定价;缩量期价值资产提供净值稳定性,风险偏好恢复后,高弹性收益仍来自成长主线,可关注加息落地后的修复窗口,重点围绕有业绩支撑的科技成长、AI算力链、CPO产业链及资源品涨价方向。
国投证券策略认为,只要AI科技的后续盈利增长斜率超过贴现率上行幅度,资产价格就会呈现“估值承压但盈利上修”的对冲式上涨;经过一个季度的情绪消化、A股TMT交易拥挤回落至中位后,四季度AI科技行情回归的概率在增大,这才是年内真正的“胜负手”。
(文章来源:财联社)