
十强格局生变,这些经济大省“支棱”起来了
十强格局生变,这些经济大省“支棱”起来了
2026年10月27日 00:15
除贵州以外,其余30省份经济三季报均已发布。
前三季度,全国GDP超107.1万亿元,同比增长4.6%,实现经济增量5.7万亿元,为近五年最大规模。
落到省域层面,经济大省更有力地挑起大梁。目前已公布数据的30个省份中,共有15个省份经济增速超过全国平均线。而在增速排名前六的省份中,就有5个经济大省在列,这一格局在近年并不多见。
其中,山东、浙江“领跑”,仅次于西藏、并列全国第二;上海、安徽、江苏经济增速分列第4~6位。值得一提的是广东,前三季度增速4.6%,这是其自2021年三季度以来首次追平全国增速,也创下五年来同期最高增速。
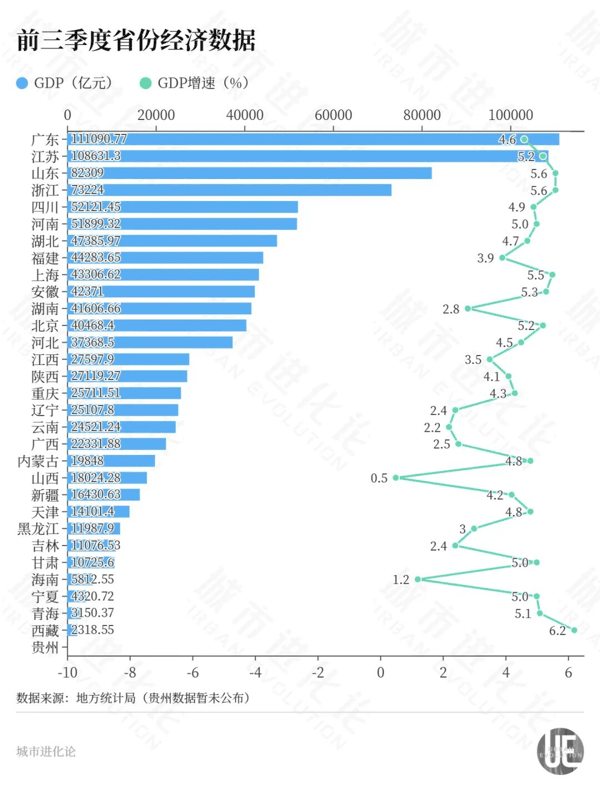 从经济总量排名来看,安徽保持住了上半年的优势,持续拉大与湖南的经济差距,有望冲击全年GDP前十强。江西上半年反超陕西实现进位,但从前三季度数据来看,领先优势有所缩小,全年排位仍存悬念。
进一步分析细分数据,经济大省的领跑势头能否延续为全年稳增长优势?增速追平全国是否意味着新旧动能转换迎来拐点?总量位次的拉锯与悬念,又折射出怎样的区域竞争逻辑?
“挑大梁”
前三季度,GDP十强省份经济总量合计超65万亿元,占全国经济总量6成以上,牢牢撑起底盘。
其中,广东、江苏GDP分别达11.1万亿元、10.9万亿元,稳居全国前两位;山东、浙江分别为8.2万亿元、7.3万亿元,位列第二梯队;四川、河南、湖北、福建、上海、安徽分别排名第5~10位,GDP均在4.2~5.3万亿元之间。
更难得的是,大体量基数下跑出的加速度。
GDP十强省份中,除福建外,广东经济增速与全国持平,其余8个省份跑赢全国。其中,山东、浙江凭借5.6%的经济增速领先,并列全国第二;上海(5.5%)、安徽(5.3%)、江苏(5.2%)、河南(5.0%)紧随其后;四川(4.9%)、湖北(4.7%)同样高于全国平均线。
值得注意的是,今年以来,山东和浙江经济增速已连续三个季度领跑GDP十强省份。聚焦前三季度,两省份交出的“成绩单”尤其亮眼——一、二、三产增加值增速全部跑赢全国。
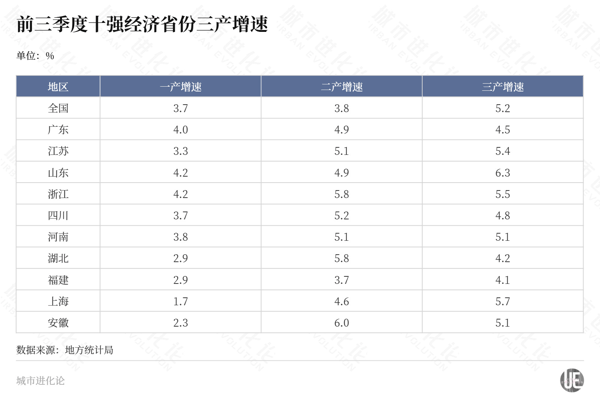 具体来看,山东服务业表现亮眼,三产占GDP比重55.1%,增速6.3%,是GDP十强省份中最快的;浙江则是以工业强支撑,前三季度规上工业增加值同比增长7.8%,高出全国2.5个百分点, 汽车 、 计算机 通信 电子 、 通用设备 等制造业增加值分别增长20.3%、19.5%和10.1%。
相比之下,广东的回升更为不易。近年来广东经济增速一度放缓,持续低于全国平均线。眼下,广东正逐渐走出换挡“阵痛”,前三季度4.6%的增速与全国持平。
要知道,广东经济总量已连续37年稳居全国第一。在如此大体量上仍能跑出4.6%的增速,并非易事。这也是广东自2021年三季度以来首次追平全国增速,创下五年来同期最高水平。
动力从哪里来?作为制造业第一大省,今年前三季度,广东规上工业增加值同比增长6.1%。工业对全省经济的贡献率达45.5%,工业增加值占地区生产总值的比重提升至34%。
其中, 计算机 、 通信 和其他 电子 设备制造业增加值增长11.2%,对规上工业增长的贡献率达52.5%——一个行业撑起了全省工业增长的一半以上。
从产品端来看更为直观,前三季度广东集成电路、工业 机器人 、 电子 元件 产品产量分别增长29.7%、34.2%、12.5%,高端专用装备、集成电路、电脑零部件出口额分别增长34.4%、58.6%和32.9%; 3D打印 设备产品产量增长71%。
同时也要看到,前三季度,广东固定资产投资同比下降9.2%,仍低于全国同期2个百分点。
在此前召开的全省三季度经济形势分析会上,广东提出,要把投资作为四季度工作的关键抓紧抓实,加快推进重大项目开工建设,聚焦基础设施“六张网”、城市更新等领域抓紧谋划实施一批标志性牵引性项目。
“冲十强”
从经济大省排位看,安徽对湖南的反超成为今年最大悬念。
近年来,“黑马”安徽持续跑出迅猛增势,被视为搅动GDP十强格局的关键变量——早在2022年,安徽曾以392亿元的优势超过上海,首次跻身全国经济十强;2023年,上海以168亿元反超,安徽退回第11。此后两年,第10名的对应省份从上海换成湖南,差距也放大一个量级:2024年,安徽落后湖南2606亿元,2025年落后2319亿元。
但今年以来,局面出现变化。今年一季度,湖南对安徽的领先优势收缩至仅142亿元;上半年,安徽、湖南经济增速分别为5.6%、2.7%,安徽由此反超湖南336亿元,挤下湖南入列GDP十强省份。
从最新数据看,安徽的领先优势继续扩大。今年前三季度,安徽实现GDP42371亿元,同比增长5.3%,增速在全国已公布数据的省份中位列第五;湖南GDP41606.66亿元,同比增长2.8%。
至此,安徽反超湖南的优势扩大至764亿元。从更细分的经济数据看,工业是安徽的关键“加分项”。今年前三季度,安徽规上工业增加值增速高达12.2%,在全国31省份中仅次于西藏、位列第二。
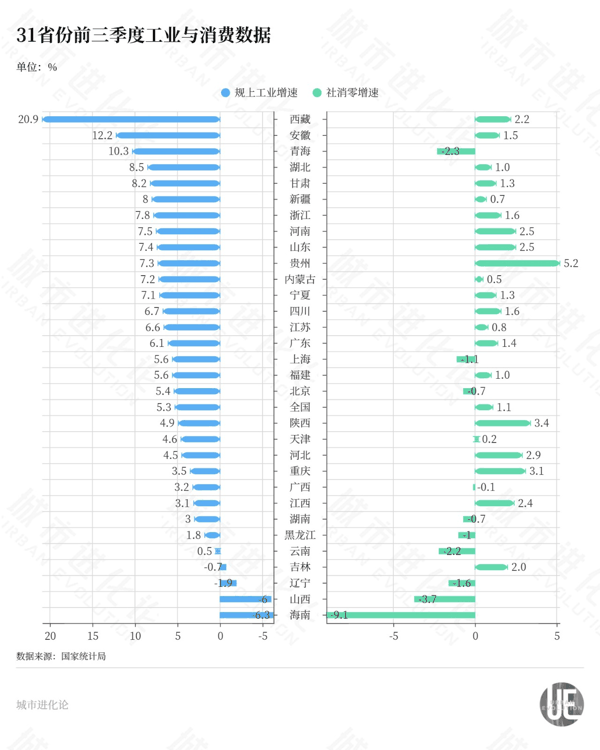 其中,装备制造业增加值增长25.1%,高技术制造业增加值增长50.3%,分别快于全部规模以上工业12.9和38.1个百分点。分行业看, 计算机 、 通信 和其他电子设备制造业、 汽车 制造业分别猛增70.3%、29.1%。
在产品端,前三季度安徽 汽车 、 新能源 汽车产量分别增长12.1%、24.7%,工业 机器人 、 传感器 产量分别增长22.8%、26.7%。
反观湖南,压力不小。前三季度,湖南一二三产增加值增速分别为3.6%、1.5%、3.6%,均不及全国平均线;固投增速、规上工业增加值增速均在全国排名靠后,其中规上工业增加值增速由上半年2.6%回升至3%,但仍低于全国2.3个百分点。
当地统计局解读称,当前经济企稳回升的积极因素不断增多,但“部分企业经营困难较为突出,经济持续回升向好的基础仍不牢固”。
从官方表态看,“追进度”已是当务之急。前不久召开的湖南省政府常务会议,在研究部署四季度有关工作时指出,下一步要紧盯年度目标、紧盯短板弱项、紧盯国家政策,狠抓责任落实,全力“稳增长”“追进度”,确保高质量发展取得新成效。
其中明确提出,推动烟草、汽车等行业企稳回升,培育壮大北斗规模应用、生物医药、 低空经济 等新兴产业,积极布局具身智能、 量子科技 等未来产业等。
“找变量”
全国省域经济版图中的另一个对照组,同样来自中西部。
回看过去十年,江西经济总量相继超越广西、内蒙古及辽宁,全国排名从第18位升至第15位。2021年,江西GDP一度连续3个季度领先陕西,但最终全年未能实现对陕西的逆转。
眼下,两个中西部省份再度来到攻守易位的关头。今年前三季度,江西实现GDP27597.9亿元,同比增长3.5%;同期陕西GDP27119.27亿元,增速为4.1%。与去年同期相比,江西经济总量实现对陕西的反超,又一次刷新全国位次。
江西的动能同样很大程度上来自工业。从前三季度看,江西规模以上工业增加值同比增长3.1%。其中,民用 无人机 、服务 机器人 、集成电路产量分别增长226.3%、166.2%、105.2%。
不过,作为今年全国唯一上调GDP增长目标的省份,眼下的江西很难没有紧迫感。
与一季度(5.0%)、上半年(4.0%)相比,前三季度(3.5%)江西经济增速放缓,对陕西经济领先优势有所缩小。与年初确定的“5%—5.5%”年度目标也还有不小差距。
从公开报道看,“全力稳住工业经济增长”“推动工业增长点达产达效”等成为近期江西省级层面关注焦点。
相比之下,陕西的增速在全国来看并不算高,但用当地媒体的话说,其“成功走出惯性‘低谷’,阶段性迎来了全年最高点”——一季度增速4.0%,上半年增速3.8%,前三季度增速4.1%。
从细分数据来看,外贸正成为陕西经济运行中增长最快的板块之一。前三季度陕西进出口总值达7978.42亿元,同比增长1.1倍(即111%),增速稳居全国首位,进出口规模居全国第11位。
具体来看,陕西出口产品增势强劲,机电产品出口同比增长1.6倍,其中手机出口增长3.2倍;高新技术产品出口增长2.3倍,其中计算机与 通信技术 产品增长3.7倍,电子技术产品增长2.2倍。
但在外界看来,陕西集成电路一业独大,贡献了出口大头,是长板也是软肋,国际市场一有风浪,或者技术管制收紧,单一结构的抗冲击力就要打问号。如何把速度优势转化为质量优势,推动产业链向价值链中高端跃升,是关键所在。
不久前陕西召开省政府常务会议,研究前三季度经济形势,安排部署下一步重点工作。会议强调,要加力推动工业增长,持续狠抓能源生产保底盘,狠抓重点产业项目投产释放优质产能,梯度培育一批新兴支柱产业,持续做大做强先进制造业。
整体来看,这一轮省域竞争的分野,不在东部与中西部,不在沿海与内陆,而在新旧动能之间,谁先把 新产业 做成新支柱,谁就拿到下一程的主动权。
(文章来源:每日经济新闻)