
主业承压仍加码投资紫燕食品遇扩张与现金流平衡难题
主业承压仍加码投资 紫燕食品遇扩张与现金流平衡难题
2026年10月17日 04:25
作者:
阎娜 孙吉正
近日, 紫燕食品 (603057.SH)一则对外投资公告引发市场关注。公司全资子公司海南紫禧企业管理咨询有限公司以有限合伙人身份,认缴出资1.52亿元参投四川天图沐耘科技股权投资合伙企业,占基金总认缴出资额的19%,基金总规模8亿元,管理人为天图资本。
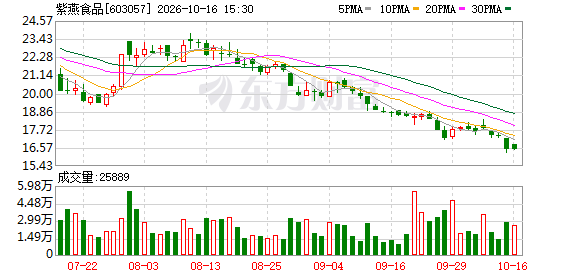
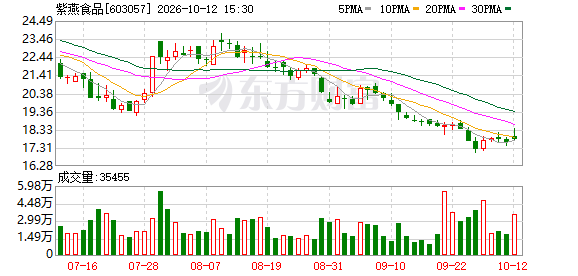
这笔1.52亿元出资,约是 紫燕食品 上半年净利润的2.27倍。就在公司持续扩张投资版图之际,经营现金流却由正转负:上半年经营活动现金流净额-3831.11万元,短期借款升至16.86亿元,较年初增长81.63%。在卤味行业进入存量博弈的背景下, 紫燕食品 如何在扩张与现金流间取得平衡,成为市场关注焦点。
多位受访专家向《中国经营报》记者表示,紫燕食品近年的对外投资,存在锁定上游原料、对冲成本波动的长期战略考量。不过在主业增长承压、现金流趋紧的背景下,持续推进长周期资本投入,相关资金安排与财务可持续性仍值得持续观察。
投资布局背后
紫燕食品与天图资本的合作并非首次。2024年4月,双方签署战略合作框架协议,拟共同发起设立食品股权投资基金;2025年2月,紫燕食品出资1.17亿元参与设立总规模3亿元的重庆荣昌天香 创投 基金;到如今以1.52亿元参投8亿元规模的四川天图沐耘基金,出资额与基金规模逐级放大。
凌雁管理咨询首席咨询师林岳认为,紫燕食品近年的投资有长期战略层面的逻辑,切入牛肉屠宰、熟制赛道,本质是在 食品加工 链条向上游延伸;与天图资本合作,则是在 农产品 深加工领域构建产业触角。若这些投资能形成协同效应,紫燕食品就有机会拓宽营收来源、孵化更多增长曲线,但目前在其主业承压、现金流收缩的情况下,进行长周期重资产投资,资金链与财务层面将很可能面临挑战。
此外,仅2026年以来,紫燕食品公开投资就有多次:3月向成都紫燕增资5亿元,专项投向总投资8亿元的尼泊尔生产基地;同月与 安琪酵母 设立合营企业,布局复合调味品与 肉制品 ;4月与粉牛 餐饮 成立合资公司,计划孵化多个千店品牌。2025年,紫燕食品以基石投资者身份出资2.39亿元认购 绿茶集团 港股IPO,为8名基石中出资最高者;2023年战略投资老韩煸鸡、京脆香;2022年收购冯四孃。据不完全统计,2025年紫燕食品对外投资约6.56亿元,2026年以来已披露约6.7亿元,累计超过13亿元。不过,投资也并非没有代价,以基石投资 绿茶集团 为例,上半年这笔投资产生公允价值变动损失4091.69万元,直接侵蚀了利润。
对以牛肉为核心原料的佐餐卤味企业而言,向上游延伸有着现实逻辑。紫燕食品对上游原料价格波动高度敏感,招牌产品夫妻肺片收入持续下滑,上半年该单品收入3.84亿元,同比下降4.59%,2025年全年下滑14.12%。总投资8亿元的尼泊尔水牛屠宰及熟制工厂,正从源头锁定原料供应与成本控制。业内认为,紫燕食品参投产业基金是同一逻辑,以股权纽带绑定上游资源,比自建更轻更快。
中经 传媒 智库专家袁帅分析称,以产业LP方式布局上游,是跳出自建工厂重资产惯性的灵活路径,可借助专业机构快速触达优质项目、避免商誉沉淀;但作为LP,企业对被投项目的控制力远弱于直接并购,协同落地依赖基金管理人效率,若联动松散,最终或仅得财务回报,较难转化为自身供应链的核心竞争力。
业绩承压待解
投资扩张的另一面,是业绩与现金流的持续承压。财报显示,2026年上半年紫燕食品实现营收16.63亿元,同比增长12.94%,但净利为6699.3万元,同比下降35.94%,增收不增利。营业成本13.24亿元,同比增15.58%,快于营收增速,毛利率由上年同期的22.24%降至20.42%,畜禽原料价格上涨是直接推手;销售费用同比增长42.52%,金融资产公允价值变动亦拖累利润。
现金流方面,上半年紫燕食品经营现金流净额-3831.11万元,由正转负。为锁定原料,公司加大备货,存货3.49亿元、较年初增长65%,对核心供应商预付款提至1.49亿元;为争取商超及 餐饮 代工客户放宽账期,应收账款升至2.63亿元、增长47%。存货、预付款、应收款三线齐涨。为填补海外建厂与周转缺口,公司大幅加杠杆,短期借款升至16.86亿元、较年初增81.63%,同时赎回大额理财,交易性金融资产由11.27亿元缩水至5.76亿元。
业绩下滑与门店收缩相伴。2025年,紫燕食品营收为32.38亿元,同比下滑3.7%;净利润为2.36亿元,同比下滑31.84%。营收自2022年达到36.03亿元高点后一路下滑,累计降幅超过10%。2022年上市时公司门店近5700家,2024年半年报披露的门店峰值为6308家,据第三方数据平台窄门餐眼,截至2026年10月,紫燕食品在营门店4616家,较峰值减少1600多家,一年内净减近700家。类似的关店并非孤例,餐宝典数据显示,2025年至2026年卤味品类整体闭店率达27.9%,居于连锁 餐饮 细分品类高位。
在近日的半年度业绩说明会上,紫燕食品董事长、总经理戈吴超表示,门店方面,公司旨在“推动经营思路由规模扩张向效率提升转变”,重点提升单店经营质量、深化区域市场布局、优化经销商扶持政策,并拓展商超、餐饮、电商等多元化渠道。
中国食品 产业分析师朱丹蓬认为,紫燕食品近两年整体发展并不亮眼,在重资产模式重构之下,经营风险会进一步加强,当品牌力下降、产品力不足之时,做过多重资产和新板块布局,对经营与运营的压力很大,略显冒险。对于行业大面积闭店,朱丹蓬则视为卤味产业快速发展后的必然结果,是一个大浪淘沙、良币驱逐劣币的过程,存活门店营收利润表现仍不错。
袁帅亦提醒,海外建厂、参投基金绑定原料这类布局对改善毛利率的实际作用需辩证看待,畜禽原料价格受养殖周期、疫情、贸易等多重因素影响,单一企业难以覆盖全部变量,若产能利用率不及预期,新增折旧与运营成本反而可能侵蚀主业利润。
转型路径待考
从行业层面看,卤味市场早已告别高增长。上半年, 周黑鸭 (01458.HK)、绝味( ST绝味 ,603517.SH)、 煌上煌 (002695.SZ)、紫燕食品四家上市卤味企业合计营收68.65亿元,同比上涨5.6%;合计归母净利润3.79亿元,同比下滑18%,呈现营收修复、赚钱更难的特征。
近年来,随着量贩 零食 企业推出即食卤味产品、社区现捞热卤兴起,进一步分流客源,卤味上市企业的门店盈利空间被持续压缩。此外,传统休闲卤味价格偏高,讨论卤味食品成“消费刺客”的话题还曾登上热搜。
面对同样的行业困境,几家头部企业的路径不尽相同。绝味将门店调改确立为核心策略,推动单一 零食 卤味店向跨品类集合店升级,还试水新鲜 零食 领域; 周黑鸭 依托合资公司布局复合调味料,切入家庭烹饪场景; 煌上煌 则走并购整合路线向 综合 食品企业转型。
紫燕食品选择了守住基本盘、寻找增量的路径。据财报,公司上半年海外收入1021.5万元,同比增长53.21%,海外门店增至12家,并启动东南亚招商;总投资8亿元的尼泊尔基地预计2026年年底投产,对冲原料价格周期波动;一季度海南基地投产,全国形成六大生产基地。
门店端,紫燕食品由规模扩张转向单店提效,落地卤味 超市 、创新餐厅等新形态。公司董秘曹澎波曾表示,两者仍处于模式验证和优化阶段。
不过,新尝试能否打开增量仍存疑问。上半年公司新增约1.91亿元营收,仅带来1218万元新增毛利,增收尚未转化为实质利润;境外资产占总资产比重已达14.53%,重资产出海持续消耗现金流。
袁帅指出,卤味企业跨界堂食、快餐的最大阻碍,是消费者心智中卤味等于休闲零食、佐餐配菜的认知与快餐运营逻辑的深层错位,心智扭转需长期市场 教育 ,全时段出餐、堂食服务等能力也与传统档口外带逻辑不同,需先完成心智切换、重构门店流程。
林岳亦认为,卤味试水餐食面临门店格局、品牌认知迁移、供应链升级等共性障碍,应回归餐食本质,先跑通门店模型,确保坪效、翻台率与毛利率平衡,再谈复制扩张。
(文章来源:中国经营网)