
短剧出海下半场:谁在给平台“打白工”?
《投资者网》吴微
ReelShort、DramaBox、DramaWave、FreeReels……一批中国团队打造的短剧应用,正在海外市场抢夺用户。A股市场也在近日出现了一波短剧热,慈文传媒(002343.SZ)、中文在线(300364.SZ)等公司股价在近期大幅上涨。
而经过多年的竞争,中国短剧的出海,也早已从最初将国内短剧翻译后直接上线,到如今布局本土演员、自制剧和AI漫剧,中国短剧出海已经走过了单纯依靠内容搬运的阶段。在新的打法下,市场增长依然迅速。
Sensor Tower数据显示,2026年第一季度,全球短剧应用下载量超过8.5亿次,同比增长140%;应用内购收入约7.5亿美元,同比增长20%。其中,DramaBox和ReelShort的季度内购收入均接近1.4亿美元,FreeReels下载量超过1亿次。另据中国网络视听节目服务协会数据,2025年1—8月,海外微短剧市场收入达到15.25亿美元,同比增长194.9%。收入排名前20的应用中,九成具有中国背景。
一边是市场规模扩大,一边也让大量玩家加速入场。 中文在线、昆仑万维(300418.SZ)等上市公司持续加码,字节跳动也推出PineDrama等产品。不过,海外短剧并不是一门只要有流量就能赚钱的生意。买量成本、本土化制作和海外监管,都在考验平台的持续经营能力。随着免费模式崛起,早期依靠单集付费快速回收成本的路径,也开始面临新的竞争。
海外短剧形成不同打法
在中国短剧出海阵营中,中文在线属于较早布局的企业之一。 其参股公司枫叶互动推出ReelShort,主攻欧美市场,围绕狼人、豪门、复仇等题材制作短剧,并逐渐增加本土演员和自制内容。与此同时,中文在线还通过FlareFlow拓展海外市场,尝试将AI技术用于内容生产。
从经营数据看,枫叶互动已经成为中文在线短剧业务的重要组成部分。根据公司2026年半年报,2026年第一季度,枫叶互动收入15.7亿元,净利润5569.2万元;中文在线旗下FlareFlow上半年收入2.52亿元,净利润1.52亿元。
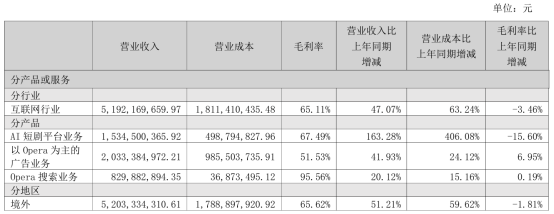 图片来源:昆仑万维半年报 昆仑万维(300418.SZ)则采取了另一种打法。 旗下DramaWave主要面向付费用户,FreeReels则主打免费加广告变现,重点拓展东南亚、拉美等市场。
2026年半年报,公司AI短剧平台业务收入达到15.35亿元,同比增长163.28%,毛利率为67.49%;截至2026年6月底,该业务单月流水已超过6500万美元,2025年年度经常性收入(ARR)超过4亿美元。
需要注意的是,ARR是根据特定时点的经营情况进行年化计算的指标,并非当年实际确认的营业收入。但从业务布局来看,昆仑万维已经不再局限于单一的短剧应用,而是同时尝试付费、广告和AI内容生产。
除上市公司外,点众科技的DramaBox、九州文化的ShortMax、麦芽传媒的NetShort、新阅时代的GoodShort等平台,也在海外市场占据一席之地。字节跳动则推出PineDrama、Melolo等产品,在海外探索国内已成熟的免费短剧模式。
第三方监测数据能够反映这些平台的市场表现。Sensor Tower数据显示,2026年第一季度,DramaBox和ReelShort的应用内购收入均接近1.4亿美元;FreeReels同期下载量超过1亿次,NetShort下载量环比增长196%。
不同平台的表现,也反映出海外短剧的竞争正在分化。 ReelShort、DramaBox依靠付费内容获得收入,FreeReels则先扩大用户规模,再通过广告变现。下载量领先不代表收入领先,流水较高也不等于利润丰厚。平台能否留住用户、持续推出受欢迎的作品,或才是这些数字背后的关键。
国内免费化,海外寻出路
国内短剧市场的变化,或能为出海企业提供参照。
早期,国内不少短剧依靠小程序付费,通过广告切片吸引用户,再在剧情转折处设置付费点。用户看完一部剧,往往需要多次充值。随着买量成本上升、用户对付费套路逐渐熟悉,这种模式的增长空间受到限制。
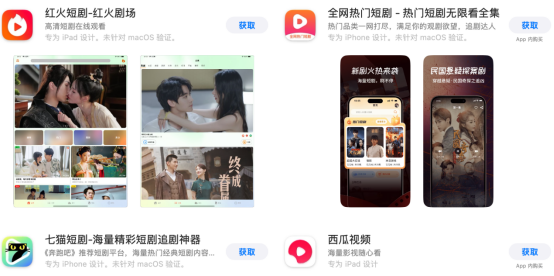 图片来源:app store 免费模式随之崛起。以红果短剧为代表的平台,通过全集免费、广告变现吸引用户,再以播放表现和分账机制组织内容供给。中国网络视听节目服务协会发布的《2025微短剧行业生态洞察报告》显示,2025年全年免费微短剧市场规模预计占整体市场的66.3%。
免费模式能够降低观看门槛,但并非所有企业都能复制。免费模式下,平台需要有足够的用户规模和广告资源,才能支撑持续的内容投入。对于拥有成熟流量体系的互联网大厂而言,这些条件相对容易具备;而缺乏自有流量的中小平台,则可能面临用户增长快、变现效率不足的问题。
海外市场也呈现出相似的变化,但地区差异更加明显。
欧美用户的付费能力相对较强,ReelShort和DramaBox等平台通过单集解锁、内购及订阅获得收入;东南亚、拉美等市场用户规模增长较快,免费加广告的模式更容易吸引新用户。
Sensor Tower数据显示,2026年第一季度,东南亚、拉美和印度合计贡献了全球短剧应用四分之三以上的下载量,而美国仍是重要的收入市场。
这意味着,平台不能只把国内爆款翻译成英语,就期待在海外复制成功。欧美市场需要符合当地观众习惯的剧本和演员,日韩市场对制作质量、演员表现及IP有不同要求,新兴市场则更需要考虑用户付费能力和广告变现效率。
此情况下,越来越多的平台开始拍摄本土剧,也在尝试多语言制作和AI漫剧。 这样的调整能够扩大内容供给,但也意味着投入增加。海外实拍需要当地演员、场地和制作团队,AI制作虽然可以降低部分成本,却不能直接解决剧本同质化和文化适配问题。
国内经验可以帮助中国企业提高制作效率,但海外市场的渠道、受众和付费习惯并不相同。与国内类似,免费模式能否跑通,最终还是要看平台能否在用户规模、广告收入和内容成本之间找到平衡。
流量之外,还有两道关
虽然市场火爆,但短剧出海也同样面临着风险,历史或能给市场一些启示。
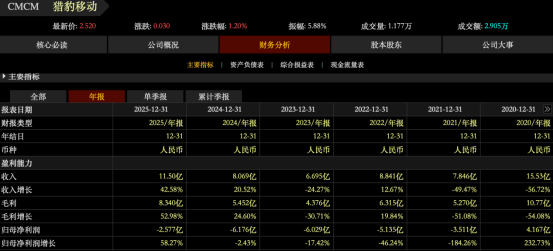 图片来源:东方财富APP 以猎豹移动(NYSE: CMCM)为代表,此前中国工具类应用行业也出现过一次出海潮。但2020年2月,Google以违反破坏性广告政策为由,停用了猎豹移动的Google Play、Google AdMob和Google AdManager账户,其旗下约45款应用随后被下架。
猎豹移动向美国证券交易委员会披露,2019年公司有21.9%的总收入来自Google渠道;公司全年收入为35.88亿元,2020年则降至15.53亿元。
虽然猎豹移动的收入下滑还受到业务处置等因素影响,不能全部归因于Google停用账户。但这一事件已说明,当企业高度依赖少数海外平台进行分发和广告变现时,渠道规则变化可能会迅速传导至经营层面。
短剧与工具软件虽然不同,内容和IP有机会持续积累价值,但其获客和变现的渠道依赖仍值得关注,且短剧平台的变现同样存在合规与法律风险。
ReelShort、DramaBox等独立应用,需要持续在海外广告平台投放剧情切片吸引用户。一旦买量价格上涨,或者广告素材审核趋严,用户获取成本就可能上升。倘若新增用户贡献的收入无法覆盖投放费用,企业的规模增长也很难转化为利润。
免费模式同样有风险。短剧平台需要依靠广告收入覆盖内容成本,如果广告展示方式影响用户体验,或流量被广告联盟认定为无效流量,平台可能面临收入扣减、账户限制等问题。付费平台则要重视订阅价格、自动续费和退款规则,避免因消费争议影响用户留存及应用商店运营。
与此同时,内容竞争也在发生变化。狼人、豪门、复仇等强情节题材曾帮助部分平台迅速打开市场,但随着参与者增多,相似的剧情套路越来越常见。同时,市场不同,内容的审核标准也不尽相同。而如果用户对内容失去兴趣,平台就需要投入更多资源寻找新题材、制作本土剧。制作水平提高有助于增强竞争力,却也会推高成本。
AI可以帮助平台完成配音、翻译、剪辑和漫剧制作,缩短部分生产环节的周期,但它并不是解决所有问题的捷径。剧本是否吸引人、人物关系是否符合当地文化、用户愿不愿意继续观看,仍然决定着内容的商业价值。
从现有数据来看,海外短剧市场还在增长,中国企业也已经占据重要位置。但行业正在从争抢下载量,转向比拼内容、渠道和经营效率。而当前,起步较早的中国短剧市场,虽然蛋糕在持续增长,但玩家众多,大量内容生产者在买量之后已无法获利,只能为头部平台打工。
因此,对出海平台而言,下一阶段要回答的问题,不只是怎样再做出一个爆款,而是怎样让用户持续留下来,并让每一笔内容和投放支出都产生相应回报。
您用哪个平台看短剧?欢迎留言、评论、转发。(思维财经出品)■