
光学光电子板块三季度复盘:九成个股下跌小盘题材股逆势暴涨前期热门标的与面板龙头集体回调
光学光电子板块三季度复盘:九成个股下跌 小盘题材股逆势暴涨 前期热门标的与面板龙头集体回调
2026年10月01日 22:21
作者:
管越
2026年三季度,A股 光学光电子 板块的股价表现呈现极端分化格局。
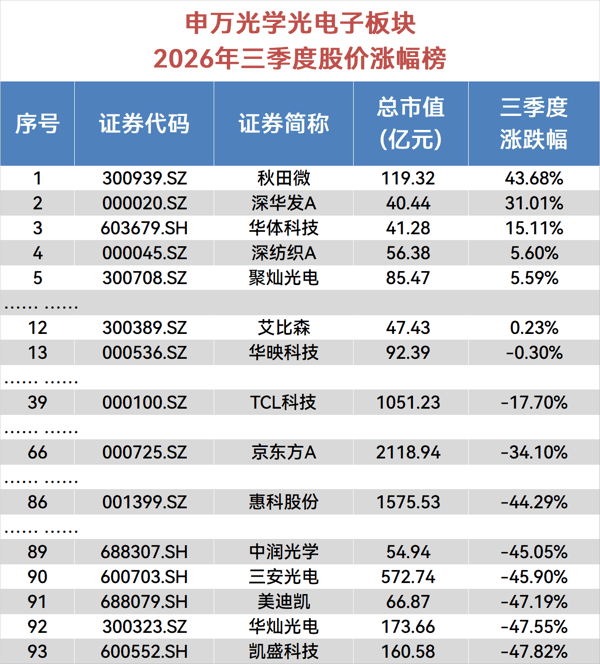
根据时代周报记者统计,截至9月30日,申万 光学光电子 板块共计93只个股,其中三季度录得正涨幅的仅12家,占比不足13%;跌幅超过30%的有37家,超20%的有52家,超10%的个股高达69家。
 时代周报记者自制
涨跌幅榜方面, 秋田微 (300939.SZ)以43.68%的季度涨幅位居第一, 凯盛科技 (600552.SH)以-47.82%垫底,三家市值超千亿的龙头—— 京东方A (000725.SZ)、 惠科股份 (001399.SZ)、 TCL科技 (000100.SZ)也悉数大跌。
行业普跌,与业绩表现或许存在一定关联。虽然整个板块共有59家企业2026年上半年营收同比增长,但有56家企业净利润同比下滑,降幅最高的 联创电子 (002036.SZ),上半年归母净利润同比下降1585.66%。
但板块内部凸显三重矛盾:股价走势与公司基本面相背离,市场概念炒作与产业实际落地进度相脱节,技术迭代的市场预期与商业化兑现能力存在显著差距,这也是当前板块难以回避的现实困境。
股价涨幅前三:题材行情凸显,中小市值标的基本面仍偏弱
三季度涨幅冠军 秋田微 ,主营单色、彩色的液晶显示器及显示模组,电容式触摸屏等,客户包括ABB、 惠普 、西门子等。2026年上半年,公司营收同比增长1.56%至6.40亿元,归母净利润同比下降32.70%至3449.66万元。
虽然业绩下滑,但 秋田微 的 电子 纸业务在2026年备受关注。根据公司2025年报,秋田微早期通过与深圳清华研究院、南方科技大学及香港科技大学合作,完成了从颜料粒子修饰、电泳液复配、胶囊合成、膜片涂布到 电子 纸模组加工的全链条自主研发,且已具备 电子 纸产品量产能力,产品以中小尺寸为主,应用于价格标签、姓名牌、 智能家居 等场景,实现了小批量出货。
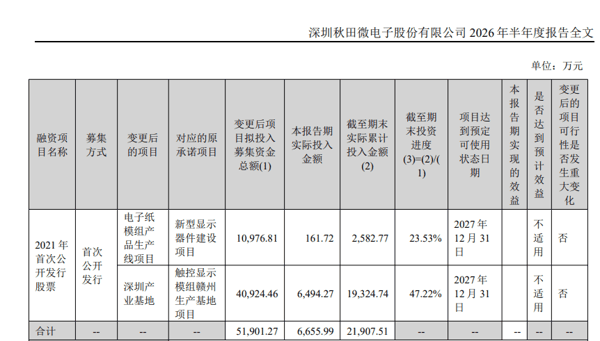
但该业务目前仍更多停留在 电子纸概念 验证阶段,尚未形成规模化落地的实质成果。2026年6月的机构调研中,公司对该产品依然表述为“小批量出货”;2026年中报显示,公司募投项目“电子纸模组产品生产线项目”拟投入募集资金约1.10亿元,截至2026年6月30日累计投入仅2582.77万元,投入进度不足四分之一,且距离2021年IPO立项以来已延期5年余。
 图片来源:秋田微2026年中报
此外,秋田微公司人士9月30日接受时代周报记者采访时坦承,公司电子纸业务“目前体量还不算大”,因此没有单独去统计营收和利润,2026年中报被归在公司“其他”业务中。而对公司四季度基本面展望,其表示,“公司属于相对传统的行业,下游比较宽泛,业绩波动一般不会很大。”
涨幅第二名 深华发A (000020.SZ)的情况更值得审视。其主营业务为液晶显示器整机组装、精密注塑件及深圳核心区自有物业 租赁 ,其中显示器业务收入占比接近九成。三季度, 深华发A 股价涨幅为31.01%。业绩层面,公司2026年上半年营收为3.11亿元,同比下降31.83%,归母净利润为840.60万元,同比下降41.38%。
营收、净利双降, 深华发A 股价却逆势增长,或由其城市更新概念股性质驱动。一方面,公司位于深圳地区的所有工业用地均已纳入2010年深圳市城市更新单元规划制定计划第一批计划。2026年3月,深圳旧改新政落地,市场对持有深圳核心区工业用地的上市公司资产重估预期大幅升温。另一方面,8月下旬,深圳本地国资盘活存量资产、优化辖区上市企业质量的政策预期持续发酵,同区域多只本地属性 小盘股 出现联动上涨。
华体科技 (603679.SH)以15.11%的涨幅位列第三,但这家公司作为以智慧路灯为切入口的 智慧城市 系统方案提供商,近年转向重卡超充、 低空经济 、新型储能等方向, 光学光电子 属性仅体现在 LED 照明环节。2026年上半年,其营收同比增长46.42%至2.83亿元,归母净利润录得-2821.80万元,公司股价上涨与其基本面关联也较低。
综合 来看,在光学光电子板块整体业绩承压的情况下,中小市值公司凭借电子纸、城市更新、 低空经济 等题材和概念加持仍能获得一定程度上涨,但基本面孱弱的事实不变,其股价上涨的可持续性便要大打折扣。
股价跌幅前三:产业化落地不及预期,回吐上半年翻倍涨幅
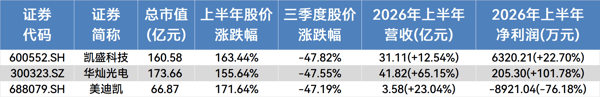
三季度跌幅最大的三家公司分别为 凯盛科技 、 华灿光电 (300323.SZ)和 美迪凯 (688079.SH),区间分别下跌47.82%、47.55%、47.19%。三家公司2026年以来股价走势都类似,上半年是“大牛股”,都走出了翻倍行情,三季度开始一路下行,回吐了此前的涨幅。
 时代周报记者自制
凯盛科技 主营分为显示材料和 应用材料 两大板块,前者营收近8成,拥有柔性可折叠玻璃(UTG)、超薄电子玻璃、ITO导电膜玻璃等较为完整的显示产业链。2026年中报称,公司UTG二期项目已全面投产,大尺寸车载UTG及AR眼镜UTG产品开展验证测试,航天UTG完成小批量交付。
业绩方面,2026年上半年,凯盛科技实现营收31.11亿元,同比增长12.54%;归母净利润6320.21万元,同比增长22.71%;扣非后归母净利润4252.33万元,同比增长47.43%。
核心业务有所突破,营收、净利又双增,凯盛科技三季度为何股价大跌?其公司人士9月30日接受时代周报记者采访时表示,“公司主要精力还是放在把生产经营做好,(股价不好)有可能是因为我们没有做对外宣传吧,这一块没有去抓。”
不过,一位知情人士告诉时代周报记者,上半年折叠屏手机持续热销,市场对UTG作为折叠屏核心材料的渗透率提升预期不断升温;加上6月中旬,日本东曹断供齿科级纳米氧化锆,凯盛科技是国内少数具备百吨级量产能力的企业,氧化锆国产化逻辑被市场挖掘,共同推动其股价上涨。但到了三季度,折叠屏手机渗透率提升节奏低于市场年初的乐观预期,公司UTG业务盈利贡献也尚未释放,便产生了一定的估值回归压力。
跌幅第二的 华灿光电 同样业绩较好。其主营产品为 LED 芯片及外延片、 蓝宝石 衬底及GaN 电力 电子器件。2026年上半年,公司实现营收41.82亿元,同比增长65.15%;归母净利润为205.30万元,同比扭亏为盈。
不过,这份看似优异的业绩有一定“水分”。 LED 芯片行业生产会用到 黄金 ,废料可以变现收入。此前金价一路走高, 黄金 回收收入一度成为行业内公司重要来源。但因政策有变,2026年中报季同行上市公司普遍不再将其计入营收, 华灿光电 尚未调整,因此营收仍保持增长。此外,华灿光电上半年扣非后归母净利润为-1.33亿元,延续了2019年来的连续亏损。一季度盈利5067万元,二季度单季亏损4900万元,环比由盈转亏。
跌幅第三的 美迪凯 业绩则显著较差。其主营业务涵盖精密光学、微纳光学、 半导体 声光学、 半导体 微纳电子(主要为 MEMS)、 半导体 封测及智慧终端等。2026年上半年,公司实现营收3.58亿元,同比增长23.04%;归母净利润录得-8921.04万元,延续近3年来亏损趋势,且同比亏损扩大。
对于上述三家企业,天使投资人、资深 人工智能 专家郭涛接受时代周报记者采访时分析称,凯盛科技依托TGV 玻璃基板 概念获得资金追捧,华灿光电股价受益于Mini LED背光、海外光 通信 订单预期, 美迪凯 则凭借光学与半导体封装配套业务被市场热炒,资金提前交易远期产业化空间,抬升估值。
但是,郭涛指出,三家相关新业务均处于研发或小批量阶段,短期无法兑现大规模营收,基本面不足以匹配暴涨后的估值。进入三季度,题材热度快速退潮,市场重新审视产业化落地节奏,叠加板块整体风险偏好下行,前期获利资金集中离场。三者前期涨幅巨大,估值泡沫快速出清,股价持续回撤,回吐上半年大部分涨幅,形成典型的题材驱动、预期降温后的回调行情。
市值龙头阵营:业绩兑现难抵未来担忧,股价大幅回撤
板块内市值最大的三家公司—— 京东方A 、 惠科股份 、 TCL科技 ,三季度分别下跌34.10%、44.29%和17.70%,与其上半年业绩表现形成鲜明反差。
京东方A 2026年上半年实现营收1031.32亿元,同比增长1.83%;归母净利润52.48亿元,同比大增61.62%。公司LCD业务业绩同比显著增长,柔性AM OLED 产品出货量同比保持增长,玻璃基封装载板试验线已通线。
TCL科技 上半年实现营收886.48亿元,同比增长3.61%;归母净利润38.08亿元,同比大增102.19%,实现翻倍。其控股子公司TCL华星光电技术有限公司(下称“TCL华星”)上半年实现净利润39亿元。从第三方机构发布的上半年行业榜单来看,TCL华星在智能手机 面板 、大尺寸交互平板、大尺寸液晶电视 面板 等多个细分领域的市场地位正在持续攀升。以大尺寸交互平板为例,在RUNTO发布的2026年上半年全球大尺寸交互平板榜单中,TCL华星以42.8%的份额位列全球第二,产品重点布局86英寸与75英寸两大尺寸段,合计占比达67.2%;在泛百寸赛道更是占据绝对领先优势,≥98英寸产品全球市占率高达53.6%,持续引领全球显示行业的超大尺寸升级趋势。
两家公司业绩亮眼,股价却大幅下跌,背后或有多重因素。
郭涛认为, 面板 行业具备强周期属性,资金交易的不是当期财报,而是未来供需。三季度终端电视、IT需求复苏力度弱于预期,面板涨价动能逐步衰减,市场担忧面板价格触顶回落,盈利高点已经出现。叠加行业新增产能投放预期,市场下调中长期盈利中枢。两大龙头虽业绩亮眼,但存量业务增长天花板清晰,新业务尚处在投入期,难以快速贡献增量利润,叠加科技板块整体估值收缩,资金选择提前兑现,出现基本面与股价背离的现象。
惠科股份 作为2026年6月26日刚在深交所主板上市的 次新股 ,三季度股价跌幅在三大面板龙头中最大。公司上半年实现营收205.16亿元,同比增长7.99%;归母净利润18.57亿元,同比下降14.07%,是三家龙头中唯一利润下滑的。
一位家电业内观察人士介绍,面板业务是惠科股份第一大板块,贡献营收七成左右。其面板内部又包括 TV 面板+IT面板两大块;并且公司还有一块体量不小的智能显示终端业务(显示器、电视整机等),属于面板+终端垂直一体化模式,这些业务都属于LCD 显示大周期赛道,景气度高度绑定LCD周期,业绩对面板周期波动的敏感性显著高于多元化布局的同行。而家电市场预期 LCD面板自年中起价格走弱,对惠科股份盈利预期下调幅度更大。相较之下, 京东 方、TCL科技有 OLED 、光伏、半导体、金融等多元业务对冲LCD周期。
郭涛则进一步指出,惠科股份上市首日股价暴涨,短期估值被炒到显著高于 京东 方、TCL 科技。一旦半年报业绩不及预期,叠加公司资产负债率偏高,有息负债规模较大,重资产模式带来持续财务压力,估值杀跌的弹性远大于已经长期交易的老龙头,属于 次新股 “情绪溢价回归”。
板块涨跌逻辑与展望:技术迭代驱动板块行情,企业面临商业化落地考验
三季度光学光电子板块的行情,起起落落似乎都与技术迭代紧密关联。
许多上市公司都在财报或者与时代周报记者交流时坦承,光学光电子属于传统行业,传统低端LED芯片、常规显示模组等领域产能过剩、价格内卷的格局难以根本改变,公司业绩受行业周期影响较大。唯有往新兴领域方向突破,才能打开业绩天花板。
而在行业内,Mini/Micro LED、车载光学、AR/VR光学配件等领域是被市场反复提及的方向。从产业数据看,这些方向确有真实需求支撑。据洛图科技数据,2026年中国Mini LED电视出货量预计达1115万台,同比增长39.0%,市场渗透率接近40%;车载 MiniLED 背光显示出货量预计约471万片,同比增长90%。据CINNO·XR Research数据,2026年上半年全球XR终端出货量已突破2000万台,AR眼镜品类同比增长超过75%。
只是,新兴领域技术迭代的产业趋势,并不等同于上市公司的业绩兑现,更不等同于股价上涨。
以AR眼镜为例,根据《2026 AR眼镜光学显示调研白皮书》,2026年Micro LED AR眼镜出货量预计仅约160万至200万台,相对于整体 消费电子 市场仍是极小的体量。 三安光电 (600703.SH)、华灿光电等LED芯片企业在AR显示领域均有布局,但多处于“小批量交货”“验证测试”阶段。电子纸、UTG等概念同样面临类似问题:技术方向正确,但商业化节奏和盈利贡献存在不确定性。
总的来看,三季度板块内公司股价的极端分化,本质上或是A股存量博弈环境下资金行为的缩影。在行业整体景气度温和修复但缺乏系统性机会的背景下,资金向有题材弹性的个股集中。展望四季度及更长周期,这种行情可持续性存疑,最终或仍需回归基本面验证。
(文章来源:时代周报)