
锂盐锂矿企业三季报“冷暖交织”
锂盐锂矿企业三季报“冷暖交织”
2026年10月28日 21:43
低基数效应下,今年前三季度 锂 盐 锂 矿企业业绩保持高增。
据界面新闻不完全统计,截至10月28日,已有包括 天齐锂业 (002466.SZ)、 赣锋锂业 (002460.SZ)、 天华新能 (300390.SZ)、 盛新锂能 (002240.SZ)、 藏格矿业 (000408.SZ)、 融捷股份 (002192.SZ)在内的六家上市 锂 盐锂矿企业披露三季报, 盐湖股份 (000792.SZ)披露了前三季度业绩预告。
七家企业前三季度净利润均实现同比大幅高增。其中,“锂电双雄” 赣锋锂业 、 天齐锂业 的同比增速分别超过190倍和30倍, 天华新能 的同比增速也达到了24倍。
对于业绩增长的原因,大多企业指向了锂盐产品价格同比回暖,带动收入端修复。部分企业还受到投资收益、并表范围变化或非锂业务基本盘的支撑。
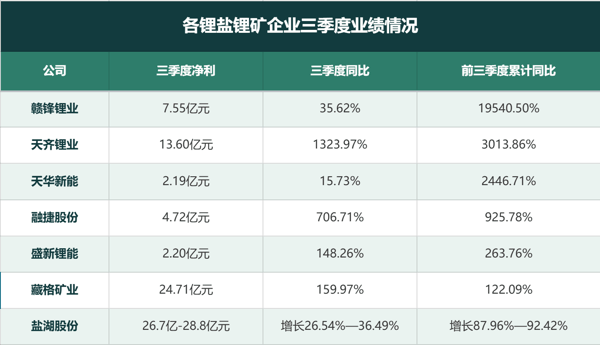 各锂盐锂矿企业三季度业绩情况(不完全统计) 图片来源:界面新闻
不过,这组增速的前提是低基数。
上年同期,锂盐锂矿行业正处在周期底部最艰难的一段。在供需结构持续失衡之下,碳酸锂价格剧烈震荡,吨价一度跌至6万元上下,击穿了多数生产企业的盈亏线,行业盈利普遍承压。
去年前三季度, 赣锋锂业 净利润仅0.26亿元, 天齐锂业 为1.8亿元, 天华新能 调整后尚不足1亿元, 盛新锂能 上年同期甚至还亏损7.52亿元。
今年上半年,碳酸锂价格持续回暖,碳酸锂 期货 一度突破20万元关口。与此同时,下游 电池 出货量增长,进一步提高了锂盐锂矿企业的营收,也带动了业绩修复。
进入三季度后,碳酸锂价格再度开启了下行通道,并持续至今。
截至10月28日收盘,碳酸锂 期货 2701合约收于9.33万元/吨。较今年5月中旬超过20.98万元/吨的高点,已经腰斩。现货市场同步承压。据 上海钢联 数据,10月27日,MMLC 电池 级碳酸锂在9.88万-10.27万元/吨。
在此价格背景下,各家公司三季度单季盈利环比普遍承压。
七家样本企业中,仅 藏格矿业 三季度净利环比录得正增长,增约两成。
但 藏格矿业 绝大部分净利润来自 铜 。今年三季度,其参股巨龙 铜 业确认投资收益18.69亿元,约占当季归母净利润的75%。同期,藏格自身的碳酸锂含税均价环比下跌约15%。
盐湖股份 三季度净利润预计环比下滑8%-15%,是除藏格矿业外回撤最小的公司。其业绩也有氯化钾业务带来的促进。
其余五家企业的业绩对锂盐锂矿业务的依赖度更高,非锂业务对冲有限。碳酸锂价格的持续下行,直接压缩了这些公司的盈利空间。
天华新能、 赣锋锂业 三季度净利环比降幅分别达到83.45%和68.8%, 天齐锂业 、 盛新锂能 、 融捷股份 的降幅则在30%-60%。
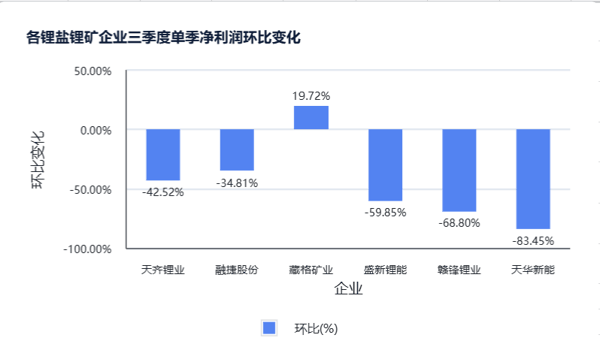 各锂盐锂矿企业三季度单季净利润环比变化(不完全统计) 图片来源:界面新闻
对于碳酸锂10月以来的加速下跌, 卓创资讯 富宝锂电分析师琚存泉向界面新闻分析称,核心在于旺季不旺逻辑强化与供给宽松部分加剧。
旺季不旺主要体现在表观需求下滑、碳酸锂去库量级中枢下移、下游需求偏弱。根据富宝资讯数据,10月周均表观需求约2.44万吨,低于9月的2.6万吨。库存去化由9月周均约1500吨降至约500吨,且上中游转为累库,三元排产也明显下滑。
供给端,据富宝资讯数据,9月锂辉石进口同比增36.53%,10月到港量同比增35.88%,矿端放量显著;枧下窝锂矿环评拟批准公示、茜坑锂矿安全设施设计通过审查,进一步强化云母矿远期宽松预期。
不过,琚存泉对短期行情的预测并不悲观。
他指出,9-10月旺季需求虽不及预期,但下游各环节仍有刚性需求,需求并未大幅崩塌;年末传统备货叠加增值税退税政策调整,可能带来需求集中释放。供给端,盐厂年底检修计划或短期收紧供给。
与此同时,市场对后续政策仍有预期,12月中央经济工作会议前情绪存在修复空间;碳酸锂库存处于偏低水平,也容易放大价格弹性。
琚存泉判断,“淡季不淡”可能成为11月行情的主要驱动,预计行情迎来筑底反弹的时间窗口。
上海钢联 锂行业分析师李攀则认为,近期碳酸锂 期货 急跌,本质是“近端偏紧、远期趋松”预期下的预期抢跑与资金集中交易。
盘面已从当期去库、旺季排产切换至2027年前后矿山复产、新增产能释放及需求增速下修,同时宏观情绪、期现负反馈和期货资金博弈放大了跌幅。
目前库存仍在去化、正极与电芯排产保持韧性,说明现货尚未出现全面过剩,因此暂不能仅凭期货回调确认行业进入持续下行拐点,但价格趋势已转弱,需要观察下游承接力度、仓单及库存是否由去化转为累积。
供需节奏上,李攀预计四季度仍然维持去库态势,明年一季度可能走向紧平衡或者小过剩,价格方向暂难给出单边判断。
她指出,判断下行拐点,可重点跟踪几条线索,包括产业链碳酸锂库存由降转升、枧下窝实质性出矿、需求侧方向性转折等。
(文章来源:界面新闻)