
“反着写”的商业化剧本——专访康方生物董事长夏瑜
“反着写”的商业化剧本——专访康方生物董事长夏瑜
2026年11月22日 11:15
【导读】 康方生物 正试图用当下的亏损,换取一个全球化的未来
【编者按】“十五五”时期是我国迈向2035年基本实现社会主义现代化目标的关键一程。为此,《中国基金报》推出“开局起步‘十五五’:中国企业成长录”大型主题报道,跳出成绩综述模式,走进一批领军标杆企业,记录它们在技术攻关、产业升级、资源博弈中的真实考量、路径选择与转型阵痛,以微观案例呈现中国经济的韧性与活力。
本期,《中国基金报》专访 康方生物 创始人、董事长、总裁兼首席执行官夏瑜,请其详细阐述公司在商业化、研发投入、 创新药 出海、“十五五”等方面的研判与抉择。
中国基金报记者尹振茂
现金流刚刚转正, 康方生物 董事长夏瑜却说:拐点未到;今年就能盈利,却偏偏选择不盈利;首创双抗在美国的首次上市尝试折戟,她却认为不影响依沃西的全球价值。
近日,中国基金报专访了康方生物创始人、董事长、总裁兼首席执行官夏瑜。
面对“造血”与“投入”、“商业化”与“全球化”之间的张力,夏瑜的回答里没有“拐点”叙事:拒绝做“被收购就算完成使命”的传统Biotech(生物技术),不设盈亏平衡时间表;出海要从BD 1.0“一授了之”跃迁到BD 2.0“引领开发”;“十五五”瞄准三抗、ADC 2.0的全能矩阵。
显然,康方生物正试图用当下的亏损,换取一个全球化的未来。
商业化“反着写”:现金流转正,但拐点还未到
2026年上半年,康方生物交出一份“减亏增现”的成绩单:实现收入18.06亿元,同比增长27.92%;净亏损4.47亿元,同比收窄1.41亿元;经营活动现金流净额为2.90亿元,而上年同期为-2.28亿元,上市以来首次半年度转正。截至6月末,公司在手现金及理财资产约91.6亿元。
增长的动力来自医保放量。
2024年底,卡度尼利与依沃西首次进入国家医保目录;2026年1月起,公司五款自研新药的12项适应症全面执行新版医保价格。以价换量立竿见影:上半年依沃西一线肺癌适应症销量提升超10倍,卡度尼利宫颈癌、胃癌用药支数同比分别增长超100%和200%,双抗累计覆盖超3000家 医院 。年内,依沃西又拿下第三项肺癌适应症。
但硬币的另一面是价格的大幅让渡。
“现在要卖5至10支,才能与刚上市时卖1支的收入持平。”夏瑜以此描述医保放量背后的商业化压力。反映在报表上,上半年销售毛利率同比下降5.16个百分点至74.24%,收入增幅也从上年同期接近50%回落至30%左右——量的增长真实存在,但从商业化变现角度,“实际上我们的挑战更大了”。
即便如此,夏瑜仍不认为公司已到盈利拐点。
“我们希望的业绩拐点不仅是收入增加,收入和研发投入也要匹配,我们还需要一些时间。”上半年研发开支为7.83亿元,同比增长7.12%,相当于商业销售收入的四成以上。她进一步透露,单看销售端,公司今年就可以实现盈利,“实现盈亏平衡并不难,但从长期发展来讲,我们不能这样做”——管线与平台建设的投入还会加大,盈利点被主动后推。
对于医保红利的持续性,夏瑜判断放量峰值远未到来:单个适应症从获批到进医保再到渗透率提升是渐进过程,而适应症拓展空间更大——比如K药(帕博利珠单抗)上市十余年已有40多个适应症,“2014年上市,2025年销量还在增长”;依沃西是双靶点,潜力可能比PD-1更大,“一款好药,放量周期会有10年以上”。
对于国办《关于健全药品价格形成机制的若干意见》提出的“首发价格保护”,夏瑜支持政策方向,但也提出现实困扰:像依沃西、卡度尼利这样适应症不断增加的产品,价格保护如何计算?
“每个适应症都需要单独做III期临床,其实就相当于一个新药。”她期待未来改革对这类“滚动式创新”有更多考量。
依沃西的全球价值之辩
11月15日,海外合作伙伴Summit公告,美国FDA就依沃西单抗首个美国上市申请出具完整回复函(CRL),未予批准。
从数据看,这是一次“差一口气”的闯关。HARMONi研究达到无进展生存期(PFS)主要终点,将中位PFS从4.4个月延长至6.8个月,疾病进展或死亡风险降低48%;但总生存期(OS)主分析中,中位OS为16.8个月对14.0个月,风险比为0.79,P值为0.057,未跨过统计学显著性门槛。
FDA认定,缺乏统计学显著的OS改善时,PFS获益不足以支持获批;延长随访后全人群OS风险比虽改善至0.76,但属事后分析;93%的PFS事件来自中国患者,数据对西方人群的适用性存疑,申报同一适应症需新的全球对照研究。
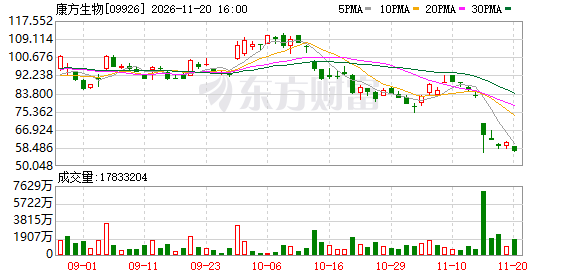
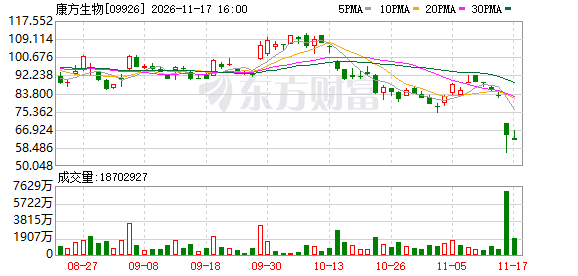
资本市场以剧烈波动表达失望:11月16日,康方生物股价收跌22.11%,Summit股价同日下跌约16.47%。
在此次专访中,夏瑜对此予以系统性回应。
“这个结果令人感到非常遗憾。”但她认为,该事件不影响依沃西的全球商业价值:
其一,该适应症在美国每年患者人群仅几千人,商业价值不大。
其二,依沃西已在4项III期研究中取得OS和PFS显著获益,其中3项的对照方案分别为对比“药王”帕博利珠单抗、度伐利尤单抗联合化疗、替雷利珠单抗联合化疗,均为全球最优标准治疗,这已然很好地证明了依沃西的突破性临床价值。
其三,8项国际注册III期正在开展,覆盖多种肺癌、结直肠癌、头颈鳞癌、胆道癌、尿路上皮癌等大适应症,更多国际III期还在筹备中。
市场真正关注的大考在后面——HARMONi-3研究:头对头比较依沃西联合化疗与K药联合化疗一线治疗转移性非小细胞肺癌,设PFS与OS双主要终点,关键数据预计明年读出。依沃西能否坐实“肿瘤免疫2.0时代基石药物”的地位,明年将是关键节点。
出海逻辑跃迁:从BD 1.0到BD 2.0
依沃西的出海交易至今仍是中国 创新药 出海的标杆。
2022年12月,康方生物将依沃西在美国、加拿大、欧洲、日本的权益授权给Summit,首付款5亿美元、潜在总交易额最高50亿美元,外加销售净额低双位数提成,刷新当时中国 创新药 单笔对外授权纪录;2024年6月,授权区域又扩展至拉美、中东和非洲。首付款早已落袋,尚未兑现的里程碑最高约45亿美元,康方还持有Summit约4.04%股份,更长期的价值回报是依沃西上市后的销售提成。
如今,夏瑜正在重新定义这类合作的内涵,她把中国创新药出海分为两个阶段。
BD 1.0时代,权益授权出去之后“就跟自己没关系了”,对方如何开发,甚至是否开发,均鞭长莫及;而随着中国生产工艺与临床开发能力的进步,BD 2.0时代的企业不再“一授了之”,而是协助对方在全球范围开发产品,输出临床与生产能力,为里程碑款和销售提成做更多工作。
“我们不是那种传统的Biotech公司,做到被大公司收购就完成历史使命了。”夏瑜说。这一定位意味着康方必须持续加大投入,也必须直面全球化的竞争,逐渐提升自身在国际市场开拓中的系统性能力。
对于中国创新药出海的结构性障碍——临床数据在西方人群中的可及性、监管互认的制度壁垒、商业化能力的差距,夏瑜的判断是:“我认为这是每一家拥有国际愿景的公司都需要攻克的,只是需要时间去验证和实现。”
她强调,到美国上市就要遵从FDA规则,到欧洲就要符合欧洲标准;并期待中国监管的国际地位提升,让“ 一带一路 ”国家认可中国质量标准,使在中国获批的药品更顺畅走向更多市场。
尤为难得的是清醒。“客观来讲,我们出海还没有成功,我们的产品在海外还没有形成规模销售,没有形成很好的商业价值。”夏瑜直言。
这与她对依沃西全球价值的坚定并不矛盾——拒批改变的是里程碑兑现的节奏,而非产品价值的方向:“我们也坚信,依沃西未来在美国、在全球获批上市,并且为全球病患带来更优的治疗获益,是确定性的事情。”
“十五五”瞄准全能矩阵:不做单项冠军
从2012年创立至今,康方用14年从Biotech成长为商业化阶段Biopharma(生物制药),成为全球唯一拥有两款已上市肿瘤免疫双抗的公司:2022年6月获批的卡度尼利是全球首个PD-1/CTLA-4双抗,2024年5月获批的依沃西是全球首个PD-1/VEGF双抗。
夏瑜认为,自己在每个节点上都做出了“那个阶段能做出的最好选择”,包括康方在内的一批中国创新药公司都是幸运的,这批企业都受益于2015年以来药审改革与资本市场改革的红利。
谈及“十五五”期间哪条技术线最可能率先成为下一个全球标签——三抗、ADC 2.0还是mRNA肿瘤 疫苗 ,夏瑜的答案是“整体上希望是联合矩阵”:“全球竞争非常激烈,要想成为一家全球化企业,不能仅仅是某个单项冠军,还需要在各个领域都能有一技之长。”
所谓联合矩阵,康方当前的一个核心战略是“IO 2.0+ADC 2.0”的协同:依沃西作为肿瘤免疫2.0的潜在基石药物,已与 阿斯利康 /第一三共、 辉瑞 、 葛兰素史克 、吉利德等跨国药企及国内龙头公司的高潜力ADC药物开展联合疗法探索,其中包括多项III期或注册性临床研究。在业内看来,这种“以我为主”的联合开发网络,正是BD 2.0模式的具象化。
不设盈亏平衡时间表,是这套战略的财务注脚。
“我也不是很愿意框住自己,承诺哪一年必须达到盈亏平衡。”夏瑜说,她更希望让投资人看到,这一类Biopharma公司有亮点、有未来,而“康方是一家有未来的公司”。
对康方而言,兑现路径已然清晰:对内,医保放量渗透曲线仍在爬坡;对外,HARMONi-3等国际III期的数据读出与IO+ADC联合疗法推进,未来的海外叙事将由这一个个的III期临床结果来演绎。分歧依旧存在——监管文件与公司定调之间的落差、尚未兑现的45亿美元里程碑、仍待更有力验证的西方人群获益,都是无法回避的变量。
但无论如何,康方生物已经给出一套独特的成长范式:不为短期利润定价,而以管线厚度与全球化能力计价;正试图用当下的亏损,换取一个全球化的未来。
(文章来源:中国基金报)