
关店2000多家净利暴跌1901%家电零售的利润已经崩了?
2026年家电行业价格战有多凶猛?看看家电流通企业的三季报就知道了。苏宁易购第三季度归母净利润暴跌396.99%,重百集团前三季度归母净利润缩水38.24%,南宁百货前三季度归母净利下滑幅度甚至高达1,901.51%。市场下行,昔日连锁巨头和本地标杆都扛不住了。
 利润跳水 第三季度压力加大
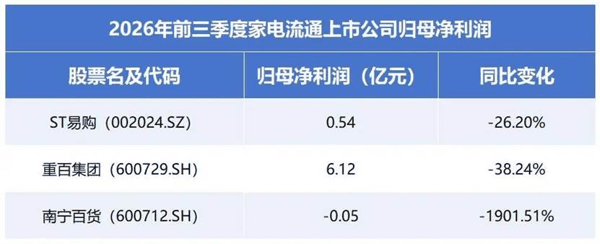
财报显示,苏宁易购前三季度营业收入268.9亿元,同比下滑近三成;归属于上市公司股东的净利润0.54亿元,同比下降 26.20% 。扣非净利润亏损35亿元,同比下滑77.23%。
重百集团前三季度营收108.33亿元,同比下降6.86%,归母净利润6.12亿元,同比下滑38.24%,利润降幅是营收降幅的5倍以上。其中,电器业态前三季度营收25亿元,同比增长15%,是所有业务板块中唯一正增长的品类,但其毛利率为19.21%,同比下降2.71个百分点;
南宁百货旗下百货业态(含家电、团购)前三季度营收2.89亿元,同比增长3.28%,却依然没能扭转整体亏损局面,归母净利润为-0.05亿元,同比下降幅度高达1901.51%。
值得一提的是,第三季度单季,行业压力进一步放大:以苏宁易购为例,其第三季度营收83.36亿元,同比下滑31.87%,归母净利润亏损约0.73亿元,同比暴跌396.99%。这是继2025年第四季度之后,苏宁再次出现单季度归母净利润为负。
关店止血 平台“线上线下双线夹击”
前三季度,苏宁易购的家电3C家居生活专业店,关闭数量达到211家,同期新开仅31家,核心卖场大幅出清;下沉市场扩张核心抓手——零售云加盟店,虽然前三季度新开1521家门店,但关闭数量达到2060家,门店净流失规模超过500家。
重百集团截至报告期末,重庆地区电器业态门店共41家,建筑面积16.26万平方米,在区域龙头中仍保持相对稳定的门店底盘。
与传统家电线下门店形成鲜明反差的是,京东和天猫同期正在线下加速扩张。截至2026年8月,京东MALL已在全国23座城市布局30家门店;京东电器城市旗舰店达到180家。下沉市场方面,京东家电家居专卖店(加盟/合作性质)已接近1.8万家,覆盖县域及乡镇。
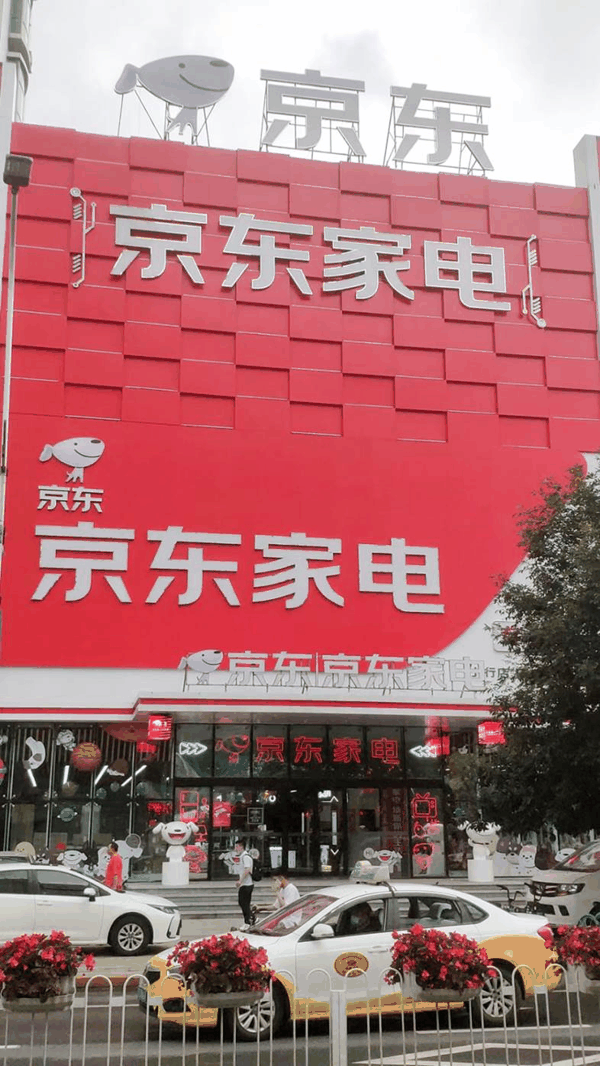 一边是传统流通渠道关店,另一边是京东天猫开出新的场景入口。以往 “铺店冲规模”旧逻辑,正在被京东天猫用“自营大店+下沉网络+线上线下融合”的新模式取代。
挥刀砍费用 打响现金流保卫战
面对营收和利润的双重压力,全行业都在通过极致控费换取经营现金流的稳定。
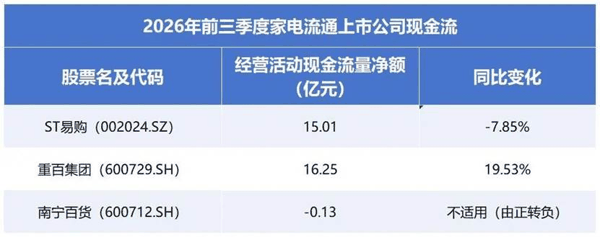 前三季度,苏宁易购总费用同比下降18.62%,通过关闭低效门店、严控非必要开支,尽可能压缩运营成本;同时加快低效资产盘活,通过债务重组收益、处置长期股权投资收益和资产处置收益,阶段性改善报表结构。截至报告期末,其总负债规模较期初下降136.52亿元,资产负债率较期初下降1.60个百分点,通过处置资产实现了阶段性的债务减负。然而,受销售规模下降影响,苏宁易购经营活动产生的现金流量净额同比下滑7.85%;
重百集团前三季度通过数智化赋能,有效提升商品库存周转,叠加资金运营效率的持续优化,经营活动产生的现金流量净额达16.25亿元,同比增加19.53%,现金流保持稳健。
对比利润表数据,在营收下降7.97亿元(同比-6.86%)的情况下,重百集团营业总成本也同步下降了7.66亿元(同比降幅约7%)。具体来看:销售费用从去年同期的18.10亿元降至16.83亿元,节约了1.27亿元;管理费用从5.78亿元降至5.62亿元,节约了0.16亿元;研发费用:从0.09亿元降至0.05亿元;甚至连财务费用也因利息收入减少及债务结构调整微降。
南宁百货前三季度的销售费用从去年同期的0.49亿元降至0.38亿元,管理费用从0.79亿元降至0.66亿元,财务费用从0.08亿元降至0.07亿元。三项期间费用合计大幅压缩了约0.18亿元,直接使得营业总成本同比下降了0.26亿元。此外,现金流量表也印证了这一点:前三季度“支付给职工以及为职工支付的现金”从去年同期的0.62亿元下降至0.48亿元,减少了近0.14亿元。然而,由于“购买商品、接受劳务支付的现金及支付的各项税费增加”,前三季度经营活动现金流净额为负,达-0.1268亿元。
三季报撕开了价格战最残酷的一面。三重压力正在同时绞杀家电流通企业的盈利空间:一是需求端的“池水枯竭”,房地产持续低迷与国补政策的边际效应递减,使得终端换新需求大幅收缩;二是竞争端的“极致内卷”,传统电商、直播带货、即时零售等多渠道疯狂分流客流,无底线的全渠道价格战将本就微薄的零售毛利压至极限;三是模式端的“时代终结”,家电零售过去靠信息差赚差价的红利已经彻底结束。
这不仅仅是短期的业绩阵痛,更是进入了新一轮的周期。单纯靠砍费用、降成本,根本撑不下去。只有在现有的市场里重构成本、真正恢复自身的造血能力,才能看见明天的太阳。