
加盟门店扩张、毛利率却走低,来伊份业绩会直面投资者追问:盈利拐点在哪儿
加盟门店扩张、毛利率却走低,来伊份业绩会直面投资者追问:盈利拐点在哪儿
2026年10月10日 17:34
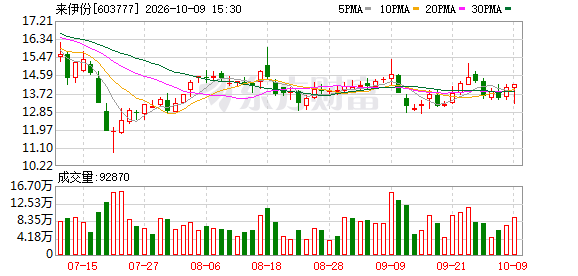
10月9日,“主板 零食 第一股” 来伊份 (603777.SH)召开2026年半年度业绩说明会,董事长施永雷、总裁郁瑞芬等高管出席,直面投资者轮番追问。
根据2026年半年报, 来伊份 的数据并不好看:上半年营收18.12亿元,同比下降6.6%;归母净利润亏损9213万元,较上年同期的亏损5068万元扩大81.77%;扣非净利润亏损达1.1亿元,同比下降93.43%。
值得关注的是,公司经营活动现金流净额由上年同期的净流入2240万元,转为净流出8298.42万元,同比骤降470.54%。
事实上, 来伊份 已连续两年亏损:2024年归母净利润亏损7527万元,2025年亏损1.61亿元。
来伊份正经历公司史上最彻底的渠道变革。财报显示,截至2026年6月30日,公司门店总数2968家,较2025年末净增150家, 但门店结构发生了根本性变化 :直营门店从2025年末的1044家骤降至318家,半年净减726家;加盟门店则从1774家增至2650家,占比从63%跃升至89%。与上年同期相比,直营门店一年内减少超过1000家。
上半年加盟批发业务收入9.83亿元,同比增长36.1%,占比升至54.26%,成为第一大收入来源,约为直营收入(4.55亿元)的2.16倍。 随着公司加盟占比的逐年提升,标志着公司逐渐从传统零售企业向连锁管理服务+供应链平台型企业转变。
然而,加盟的快速扩张尚未填平直营退场留下的营收缺口。有投资者提问:“管理层预计何时,加盟业务增量能够完全覆盖直营门店收缩带来的营收损失,实现整体营收企稳?”对此,公司管理层回复,将持续稳步推进“万家灯火”战略, 持续优化门店结构,深化加盟转型,聚焦降本增效,加大 社区团购 等新业务发展,并通过数字化赋能提升运营效率,通过精益化管理提高公司盈利能力,努力改善经营业绩。
值得关注的是,加盟业务占比提升的同时,毛利率却持续走低。2026年上半年,来伊份的加盟业务毛利率仅为11.71%,较上年同期的14.25%下降了2.54个百分点;而直营业务的毛利率则维持在40%以上。公司 综合 毛利率因此降至23.66%。不过,成本端的减负在显现,上半年销售费用同比下降38.28%。
有投资者直接向董事长施永雷发问:“ 加盟转型拉低毛利率但费用率在优化,想请教盈利拐点的判断节点 。另外,东合恒一入股后是否有产业协同的具体动作?”
施永雷回应称,公司将持续优化加盟单店盈利模型、深化精益管理,努力提升盈利能力。本次股东层面协议转让,系受让方对公司长期价值的认可,不改变公司控制权。截至目前,公司与东合恒一暂无已确定的产业协同安排,如有达到披露标准的事项,公司将依法及时披露。同时,公司正扎实推进“提质增效重回报”专项行动, 如有再融资等重大事项将依法披露。
转型的另一面,是来伊份真金 白银 的“输血”。公司为扶持加盟体系明显放宽了信用政策。半年报显示,公司应收账款同比增长51.40%至6573万元,长期应收款更是暴增2250.15%至1692万元,公司解释称主要系“对加盟商授信增加所致”。
有投资者追问:从长期看, 这套模式到哪个阶段,才能不再需要上市公司持续给加盟商资金支持? 管理层会用哪些指标,判断授信相关风险得到改善?
公司管理层回应称,财务资助是过渡期配套举措,随着加盟网络成熟、单店模型跑通、加盟商自身造血能力增强,需求将自然下降;公司将主要从加盟商同店销售增长与盈利改善、应收账款规模与周转效率等指标跟踪评估授信情况。
来源:读创财经
(文章来源:深圳商报·读创)