
怎么看夏粮创纪录与利润大降背离?如何修复现金流?苏垦农发半年度业绩会释疑
怎么看夏粮创纪录与利润大降背离?如何修复现金流?苏垦农发半年度业绩会释疑
2026年09月28日 13:22
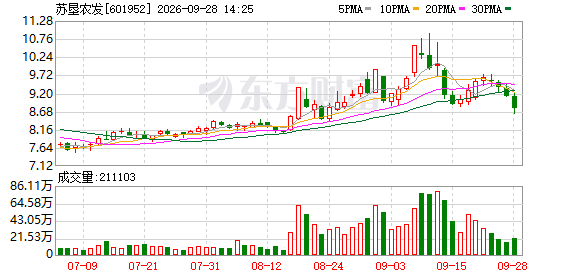
9月28日上午, 苏垦农发 (601952)在线举办2026年半年度业绩说明会,就投资者关心的业绩、经营情况、现金流、市值管理等回答了提问。
有投资者关心公司夏粮创纪录与利润大降之背离情况,询问如何扭转业绩下滑:2026年上半年,公司夏粮总产达14.01亿斤创 历史新高 ,且种业板块完成了10亿元增资及并购大丰华丰种业等战略动作,但公司整体营业收入同比下降5.59%至43.32亿元,归母净利润更是大幅下滑32.48%至1.44亿元。请问在“产量创纪录”与“利润大降”的背离背后,管理层认为当前公司全产业链协同中最大的痛点是什么?在 农产品 价格下行周期中,公司未来将如何平衡“保障国家粮食安全”的国企担当与“提升股东回报”的市场化诉求?从2024年三季度以来,公司营收、归母净利、扣非净利三项数据一直在同比下降。请问公司对于这一情况是否有采取应对措施?如何去扭转这种困境?是否能给投资者一个准信:公司采取了什么措施来扭转业绩下降的局面,具体什么时候有望出现好转?
还有投资者质疑公司是否人浮于事、靠天吃饭:公司半年报业绩扣非前后的归母净利润均较前几年腰斩,公司对近几年业绩下滑给出的解释是粮价下降,不知道公司近两年是否处于一种人浮于事的状态?不然不会出现一帮素质很高、薪酬丰厚的管理人员给人的感觉完全处于一种靠天吃饭的样子。如果这感觉不对的话,请问公司近两年各业务板块在提升效率和生产力方面都做了哪些工作和尝试?是否已经取得了一些进展?
苏垦农发 回应称,公司系农业全产业链一体化企业,一直以来始终加强全产业链建设,在发展过程中各产业链的协同能力逐步提升,但的确也存在协同效率、科技化、信息化水平仍须进一步提升的情况。公司作为国有控股农业企业,保障国家粮食安全与提升股东回报并不冲突,产好粮、卖好粮既是提升股东回报的重要措施,也是保障国家粮食安全的重要使命,公司将持续统筹推进“保障国家粮食安全”的国企担当与“提升股东回报”的市场化诉求。
关于三项数据一直在同比下降及管理层绩效, 苏垦农发 称,粮食行业本身具备较强周期属性,粮价波动是影响盈利的核心外部变量,但这不代表管理层简单“靠天吃饭”。公司管理层深知农业受自然条件与价格周期影响,正通过全产业链精细化管理和科技赋能,努力提升经营的稳定性与抗风险能力。近两年各板块持续推进提效增效:种植板块推进高标准农田、 智慧农业 落地,降低生产损耗;种业加快优质品种选育推广;加工板块技改降损、主动缩减低毛利业务。内部同步优化考核机制,压实经营责任。
业绩改善方面,苏垦农发称,公司正从多方面发力扭转业绩:一是优化产品与订单结构,聚焦高附加值良种、精品粮销售;二是依托 智慧农业 、高标准农田持续降本,压缩生产端损耗;三是强化营运资金管理,加快存货去化、收紧赊销,改善经营性现金流;四是持续推进新品种研发,夯实长期盈利基础。农业受粮价周期、气候等外部因素制约,很难给出精确的业绩反转时点。公司管理层会全力以赴抓好各项经营举措落地,力争尽快改善盈利水平。
有投资者关注公司现金流、存货与营运资金状况:上半年公司经营活动产生的现金流量净额仅为1.67亿元,同比大幅下降76.84%;同时存货规模达34.69亿元(较上年末增长12.48%),应收账款达5.08亿元(较上年末增长29.47%)。请问导致经营性现金流骤降的具体原因中,农资采购备货增加与期初库存稻麦毛利收窄各占多大比重?面对存货与应收账款的双升,公司已采取了哪些实质性的风控与催收措施?下半年是否有明确的回款计划以修复现金流?
苏垦农发回应称,上半年经营活动现金流量净额较上年同期下降,主要为农资采购备货增加及销售库存 农产品 进度慢于去年同期所致,受此影响,2026年6月末存货较年初净增加3.85亿元,增量较上年同期增加4.74亿元,与库存产品毛利收窄关系不大;因公司为农业企业,经营活动季节性较强,6月末应收账款、存货存量与年初可比性不强,实际与去年6月末相比波动基本可控。当前粮食价格总体低位运行,公司 农产品 去化速度较慢,下半年公司将 综合 考虑经营需要及市场行情,合理安排好产品销售进度。
有投资者关心公司是否正在放弃部分低毛利市场以及市值管理:财报显示,上半年稻种销量下降23.06%,大米销量下降14.52%,公司解释为“行业供需格局变化及主动调整经营策略”。请问这种主动调整是否意味着公司正在放弃部分低毛利市场份额?此外,虽然公司推出了每10股派0.4元的半年度分红方案(占归母净利润38.29%),但在净利润大幅下滑的背景下,公司未来将如何优化投资者关系管理,向市场传递信心?针对近期股东户数减少11.38%的情况,公司是否有针对性的市值管理或股东回馈举措?
苏垦农发回应称,公司回复的“主动调整经营策略”更多的为向品牌化、高附加值方向的结构性升级,而非简单放弃市场份额。在净利下滑背景下,公司坚持中期分红,延续了稳健分红的股东回报态度;后续公司将持续提升信息披露透明度,常态化开展投资者交流,客观传递经营现状与长期战略,增强市场认知。股东户数变动属于二级市场交易形成,公司不针对筹码变化推出专项市值管理工具。公司核心是以做好主业、提质增效作为价值根基,持续落实股东回报机制。
有投资者关心厄尔尼诺现象对公司的可能影响:今年以来,厄尔尼诺现象对 农业种植 影响在市场上成为一个热点,讨论激烈。请问公司目前为止是否有受到相应厄尔尼诺气候因素影响?另外,国家气候中心研判后续厄尔尼诺现象会持续加强,请问公司是否有研判并有预判性地采取相应应对措施?
苏垦农发回应称,截至目前,厄尔尼诺对公司今年生产暂未造成实质性重大影响。公司持续跟踪国家气候中心研判,提前开展气候风险预判。公司依托高标准农田完善排灌设施,配套 智慧农业 监测系统,动态调整田间管护;优化品种布局,选用抗逆性更强的稻麦品种,提前落实病虫害预防预案。同时建立极端天气应急机制,强化田间巡查,做好防灾物资储备。后续公司会持续紧盯天气变化,动态调整农事安排,全力降低极端气候带来的生产风险,保障粮食稳产。
公开资料显示,苏垦农发主营业务是农作物的种植和销售、 种子 及大米的生产及销售、农资销售、麦芽的生产及销售、食用油的生产及销售。公司的主要产品是稻麦原粮、 种子 、大米、食用油、农资。
最新业绩方面,8月18日,苏垦农发(601952)公布2026年半年报,公司营业收入为43.32亿元,同比下降5.59%;归母净利润为1.44亿元,同比下降32.48%;扣非归母净利润为1.16亿元,同比下降33.85%;经营现金流净额为1.67亿元,同比下降76.84%;公司拟向全体股东每10股派发现金红利0.4元(含税)。
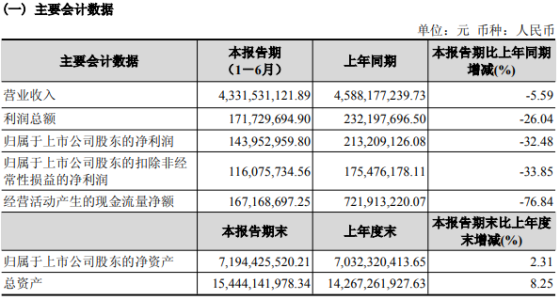 苏垦农发2026年半年报主要会计数据
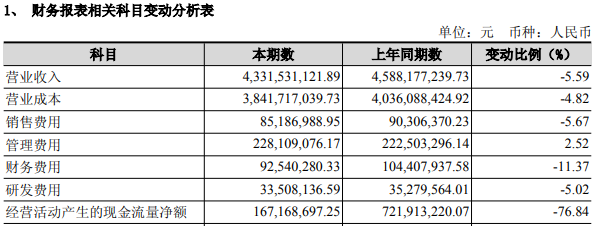 半年报对公司部分财务指标的变动做了说明,数据显示,公司多项期间费用有所降低。营业收入营业收入较上年减少25,664.61万元,下降5.59%,主要为农产品价格下行,销售规模下降所致;营业成本较上年减少19,437.14万元,下降4.82%,主要为销售规模下降所致;销售费用变动原因说明:销售费用较上年减少511.94万元,下降5.67%,主要为部分运营费用降低所致;管理费用较上年增加560.58万元,上升2.52%,主要为部分运营费用增加所致;财务费用较上年减少1,186.77万元,下降11.37%,主要为 租赁 负债未确认融资费用摊销序时减少所致;研发费用较上年减少177.14万元,下降5.02%,主要为委外研发费用等减少所致。
来源:读创财经
(文章来源:深圳商报·读创)