
4600亿定增暗战:有人狂赚,有人遭腰斩
《投资者网》吴微
2026年以来,A股再融资市场并不算冷清。
Wind数据显示,2026年前三季度,共有359家企业完成了股权融资,合计募资7508.6亿元。其中,IPO募资2163.2亿元,再融资募资5345.5亿元。在再融资中,定增依然占据主导地位,前九个月累计完成175家次,募资4654.9亿元,占全部股权融资规模的62%。
不过,从月度数据看,今年定增市场的活跃并不是均匀出现的。1月完成19家次,募资1258亿元;6月完成22家次,募资911亿元;8月虽然有27家定增落地,但募资金额仅279亿元。市场中的几笔大项目,依然能够明显改变单月融资规模。
更值得关注的是,定增的结构正在发生变化。一边是中国神华(601088.SH)、电投能源(002128.SZ)等央企继续通过发行股份完成资产整合;另一边,半导体、硬件设备、智能汽车等企业则把定增资金更多投向扩产、研发和产业化项目。
从这个角度看,2026年的定增市场,与其说是一轮单纯的融资潮,不如说是产业整合和资本市场再融资功能同时活跃的结果。
定增超4600亿元,大额资产注入成为重要支撑
如果只看募资规模,今年定增相较2025年同期明显下降。但这个数字需要放到去年的特殊基数中理解。
2025年,中国银行、邮储银行、交通银行、建设银行4笔补充资本定增就贡献了5200亿元融资额,抬高了同期基数。截至2026年9月29日,A股市场定增家次同比增长48%,但募资规模同比下降39.8%。换句话说,市场并不是没有项目,而是超大型银行补充资本类融资明显减少。
从已完成定增股份发行的170家企业来看,他们募资总规模达4224.08亿元,其中现金融资141家次,募资2147.18亿元;资产融资29家次,募资2076.90亿元。资产类项目家次只占17%,但融资规模却接近一半。
这意味着,今年定增市场的“大金额”,很大一部分来自并购重组。
其中,宏桥控股以635.2亿元位居资产融资规模首位,中芯国际(688981.SH)以406亿元紧随其后,中国神华的资产融资规模则达到400.8亿元,电投能源也有95.9亿元。
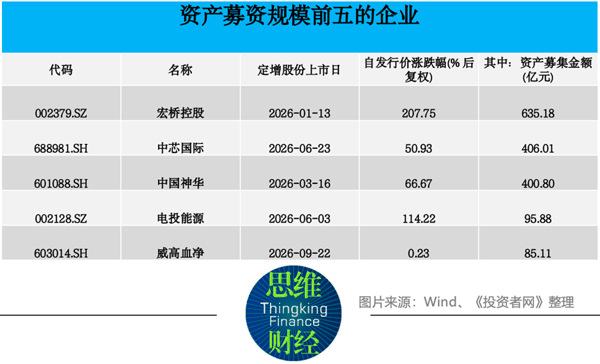 几笔交易背后的逻辑也比较接近。中国神华通过发行股份收购了国家能源集团旗下12家公司股权,业务覆盖煤炭、煤电、煤化工、港口航运等;中芯国际收购了中芯北方49%股权,使其成为全资子公司;电投能源则通过收购白音华煤电,进一步完善煤炭、新能源、电力和电解铝之间的产业协同。
此外,华虹宏力(688347.SH)注入华力微、厦门港务(000905.SZ)注入码头资产、青岛双星(000599.SZ)注入轮胎相关资产,也都带有较明显的集团内部整合特征。
这类交易与传统意义上的“缺钱融资”有所不同。 上市公司一方面获得了集团内部资产,另一方面也借此解决了同业竞争、优化了业务结构。对于央企和地方国企而言,资本市场正在成为集团资产整合的重要载体。
从统计看,央企和地方国企合计完成58家次定增,融资1899亿元,占已完成定增股份发行企业募资总额的45%。其中,国资相关资产融资820.6亿元;如果再计入中芯国际等国资股东退出和少数股权整合项目,相关规模还会进一步上升。
资产注入之外,科技制造成为现金定增主线
与大额资产注入相比,现金定增呈现出的产业方向更加清晰。
在141家现金融资中,94家募资主要用于具体项目融资,募资额为1334.2亿元;21家属于并购重组配套融资,合计募资476.9亿元;26家增发项目中有补充流动资金,累计募资336.1亿元。也就是说,2026年前年9月,现金定增中超过六成资金最终进入具体项目。
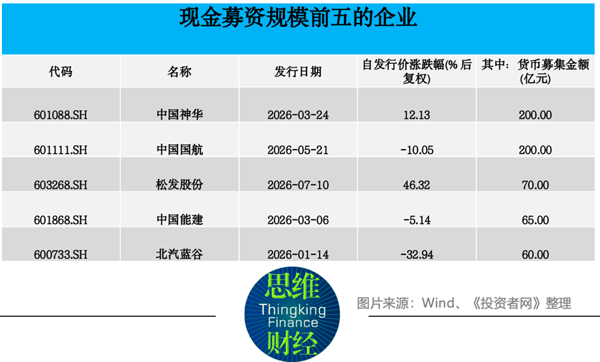 行业分布也印证了这一点。
按照Wind一级行业统计,2026年前9月,完成增发股份发行进行现金募资的企业中,半导体企业有19家、募资822.7亿元;硬件设备企业25家、募资343.2亿元。两者合计44家、累计募资1166亿元,是现金定增最集中的方向。
其中,民营企业是这一趋势的重要参与者。 资料显示,民企现金定增85家次、累计募资827.8亿元,其中约90%用于项目融资。资金主要流向硬件设备、半导体、软件服务和机械等领域。
具体来看,拓荆科技(688072.SH)募集46亿元,用于高端半导体设备产业化基地、前沿技术研发中心等项目;江波龙(301308.SZ)募集37亿元,用于AI高端存储器、存储主控芯片研发以及高端封测建设;长川科技(300604.SZ)募资31.27亿元,同样投向半导体设备相关业务。
智能汽车和新能源也是定增资金的重要去向。北汽蓝谷(600733.SH)募集60亿元,用于新能源车型开发、AI智能化平台以及智驾和电动化系统开发;中国能建(601868.SH)募集65亿元,则投向光热、储能和风电项目。松发股份(603268.SH)募集70亿元,主要用于绿色智能高端船舶制造等项目。
这与今年A股资本市场的结构性行情存在一定对应关系。
资料显示,2026年上半年科创50累计上涨64.25%,创业板指上涨35.58%,明显高于沪深300同期表现。电子、通信等科技板块成交也较为活跃。对于高研发投入、高资本开支行业而言,较好的市场环境有利于企业通过股权融资获得更长期的资金。
与此同时,并购重组政策也在加快发挥作用。 2026年以来,证监会持续优化并购重组审核机制,储架发行等再融资制度也在推进。政策层面对产业整合、优质资产注入以及提高融资效率的支持,为今年定增市场提供了较强的制度基础。
定增落地后表现分化,市场开始给不同项目“定价”
在当前的A股市场,定增完成,并不意味着融资工作就结束了。
对于参与定增的机构和股东来说,真正的考验往往是在定增股份发行之后。已完成定增股份发行的170家中,截止10月8日,有107家发行后股价上涨,63家下跌,平均涨幅21.7%,中位数10.2%。其中,资产类定增表现明显好于现金类,29家中有26家上涨,中位数涨幅42.5%;现金类项目中位数涨幅仅5.7%。
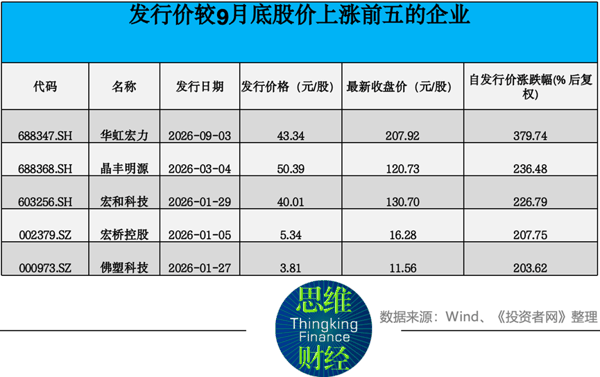 个股之间的差异更为明显。
华虹宏力发行后近期股价较发行价上涨了379.74%,晶丰明源(688368.SH)则上涨236.48%,宏桥控股上涨207.75%,佛塑科技(000973.SZ)上涨203.62%。
与之相对,江波龙近期股价较发行价下跌46.08%,江淮汽车(600418.SH)下跌44.93%,泛亚微透(688386.SH)下跌41.65%,欧菲光(002456.SZ)和北汽蓝谷分别下跌38.95%和32.94%。
从发行折价率来看,也能看到一定的差异。
现金定增141笔中,发行日折价率中位数为13.5%。折价率超过30%的9笔项目,发行后的涨幅中位数达到54.1%,全部实现上涨;而发行价处于溢价状态的6笔项目,中位数收益率为-1.0%。
定价方式的差异同样值得关注。竞价定增107笔中,发行后涨跌幅中位数为-2.0%,上涨占比48%;锁价项目34笔,中位数涨幅24.0%,上涨占比达到88%。大股东参与的36笔项目,中位数涨幅为15.1%,也明显高于非大股东参与项目的1.4%。
江波龙就是一个较典型的案例。
公司定增发行价为560元/股,后续股价持续回落,目前公司股价已在300元/股附近,较发行价下跌46%,成为2026年前9月现金定增中跌幅最大的项目。与此同时,公司定增发行与后续资本运作之间存在时间差,也使机构认购价格与二级市场价格出现明显背离。
但从另外一些案例看,定增也并非“高风险融资”的同义词。晶丰明源2026年3月以50.39元/股的价格进行了发行,目前其股价在105元/股附近;麦格米特(002851.SZ)、江丰电子(300666.SZ)、松发股份等项目其当前股价较发行价同样有较大涨幅。
因此,今年来市场对定增项目的反馈,已经不只是简单看“有没有折价”。相比单纯获得融资,资产是否优质、项目能否形成新增利润、发行价格是否合理,可能更容易影响定增完成后的股价表现。
整体来看,2026年前三季度的定增市场呈现出几条较清晰的线索。首先是大额融资更多来自国资重组和资产注入,其次现金定增则集中于半导体、高端制造、AI、智能汽车和新能源等方向;同时,二级市场对不同项目的认可度已经出现明显分化。
这也意味着,定增重新活跃,并不等于所有定增项目都值得市场追捧。
对于上市公司而言,如何把融资真正转化为业务增长,依然要看后续项目落地和业绩兑现;对于投资者来说,融资规模、折价率只是观察定增的一部分,产业逻辑、资产质量以及发行价格同样重要。
您如何看待今年的定增市场?欢迎留言、评论、转发。(思维财经出品)■