
不控股、不进表,安踏百亿买彪马图什么?
《投资者网》蔡俊
安踏体育用品有限公司(02020.HK,下称“安踏”、“公司”)百亿收购彪马股权,有新进展。
具体而言,公司获相关部门的反垄断批准,若交易完成将成为彪马的最大单一股东,持股29.06%。有意思的是,该持股比例未超30%,因此彪马不会并表。
也就是说,不同于FILA大中华区的运营,始祖鸟、狼爪等全盘掌控,对公司而言,彪马是一块新的打法试验田。百亿现金的成本能否在新打法下兑现价值,市场在观察公司交出的答卷。
范式突变
2026年9月,国家反垄断监管正式无条件批准安踏收购彪马股权。早前,公司公告以15.06亿欧元(折合约123亿元)的自有现金,计划收购该国际运动品牌29.06%股权,若交易完成,公司将取代法国皮诺家族成为彪马最大的单一股东。
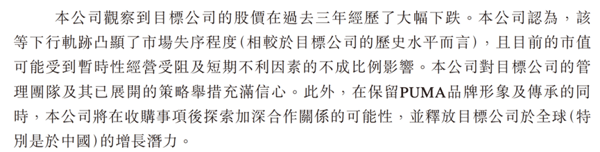 (来源公告) 买买买,是市场对公司跨国收购的第一印象,从亚玛芬到狼爪,公司通过并购拿下的品牌包括始祖鸟、萨洛蒙、威尔胜、狼爪等。但本次交易彪马股权,公司不会是“收购品牌、重塑品牌”的常规打法,而是跳出固有框架: 刻意将持股比例控制在30%的强制要约红线下,不寻求控制权、不接管管理层、不并入集团报表,仅以最大股东身份提供战略赋能。
换言之,公司变谨慎了,沿用十余年的“资本+品牌”改造逻辑迎来拐点,也是公司全球化战略中的一次全新实验。不过,外部看来彪马本身的经营情况就充满不确定。
2025年,彪马全集团营收72.96亿欧元,同比下降8.1%。2026年上半年,该集团营收35.54亿欧元,同比下滑7.9%。其中,欧洲、中东、非洲等市场汇率调整后合计同比下滑11.6%,美洲市场同比下滑5.4%。
藏在这些数据表层下的,有两个维度。其一,彪马海外市场持续萎缩,库存、批发渠道、终端折扣等问题拖累业绩。其二,彪马受阿迪达斯、耐克等巨头的持续挤压,品牌定位逐渐模糊。
当然,作为全球第四大综合运动品牌,彪马自身仍有丰富的价值可挖掘。
一方面,彪马品牌手握足球、赛车、田径等顶级全球IP,拥有过完整的全球化渠道,以及经典复古的产品矩阵。
另一方面,海外萎靡的情况下,大中华区是彪马全球唯一的核心增长韧性板块。2026年上半年,该品牌的区域营收,汇率调整后同比增长5.2%,其中电商与直营DTC业务贡献核心增量。
实际上,彪马品牌在国内长期稳居二线运动品牌梯队,但天花板也很明显,繁杂的经销商体系、高度依赖复古鞋的老套路、稳定性不足的价格体系,都在制约向上突破。
老路还是新路?
既然安踏收购彪马的范式突变,那么之前公司的再造品牌的经验,以及多品牌扩张的打法是否还能找到新大陆。要回答该问题,就得回到公司改造FILA、始祖鸟、狼爪等三大品牌的路径。
首先是的重塑FILA。2009年,公司拿下大中华区运营权时,该品牌在国内被边缘化,门店、经销商体系、消费者认知等几乎退出主流市场。面对近乎归零的基础,公司通过推翻原有的专业运动定位,重新锚定“高端运动时尚”赛道,对品牌全方位重塑。
这些落地的策略,包括销售模式全面切换至直营,门店进驻高端商圈,设计风格适应本土化改造。一套组合拳下来,公司用五年时间实现FILA品牌的扭亏,后续加码打造成销售额超200亿的现金牛。
其次是亚玛芬旗下的始祖鸟。2019年,公司拿下该品牌时,始祖鸟的最大的痛点并非产品弱势,相反其专业户外技术与硬核品牌心智在户外圈稳固,问题出在商业化能力不足。
对此,公司采取“克制改造、放大优势”的策略,完整保留加拿大核心研发团队与专业产品基因,不随意改动品牌定位与产品体系,仅在商业端发力。通过推行高端DTC直营模式、严控终端折扣、打造专业户外社群等运营模式,最终品牌借助北京冬奥会成功破圈,并钉住高端溢价。
最后是最新的收购案例狼爪。2025年,公司以2.9亿美元完成该品牌的全资收购。彼时,狼爪拥有经典防水透气核心技术,但因长期多次资本易主,导致包袱逐渐加重。最明显的,消费者将该品牌固化为“廉价的打折户外牌子”。
因此,公司从上而下启动修复。人事端,派出操盘始祖鸟国内高端突围的核心高管姚剑,出任狼爪全球品牌总裁。渠道与价格端,关停小红书销售旗舰店,将核心交易流量收拢至天猫、京东官方自营渠道,线下优先引入公司体系内的头部代理商运营。产品端,集中资源打造“穿越者”冲锋衣等爆款系列,主力冲锋衣、羽绒服价格带稳定在1299-2000元区间。
按照公司明确的规划,狼爪计划2027年实现中国区域业务盈亏平衡,2028年达成全球整体盈利。
复盘三套路径,会发现公司的打法套用了渠道出清、重塑定位等打法,FILA实现空白市场重建,始祖鸟完成高端资产释放,狼爪在试图修复品牌。 三条路径一定程度上沿用到后续其他品牌的运营,如迪桑特、可隆有FILA的影子,萨洛蒙、威尔胜有始祖鸟的溢价。
那么,彪马会走哪条老路,还是走一条新路?
新考卷
百亿巨资入局彪马,安踏跳出了“收购改造”,也留下了诸多市场疑问:无法掌控经营、无法深度改造的彪马,究竟能为安踏集团带来多少真实价值?百亿现金投入的机会成本与潜在收益,能否匹配预期?
从战略层面看,公司收购彪马股权的最大价值是是补齐全球化品牌矩阵的短板:IP资源。
长期以来,虽然公司拥有成熟的多品牌矩阵,但始终缺少全球顶级的IP资源。这一点,彪马在足球、职业赛车、田径等主流运动中拿到了海量国家队、俱乐部及赛事IP资源。比如欧洲足球联赛,不少俱乐部仍身穿彪马球衣亮相赛场。相比之下,安踏虽赞助国家各个运动队,但高流量的曝光几乎依赖四年一次的奥运会。
同时,彪马大中华区是全球核心增长板块,但受制多个原因,增长潜力未被完全释放。这方面,恰恰是公司的优势所在,即作为最大股东可输出本土化运营经验,协助彪马品牌激活增量。
但本次投资的核心风险,也是公司完全需要面对的新考卷。
一方面,不同于FILA大中华区、始祖鸟、狼爪的全权掌控,公司仅为彪马战略股东,无权干预品牌战略、产品研发、全球营销与管理层决策,所有协同优化或停留在建议层面。
另一方面,公司是以约123亿自有现金收购股权,有重资产的投入却没有自主掌控品牌的权限,不确定性不断加深。
归根结底,公司的并购逻辑在迭代,即开始尝试与全球顶级品牌绑定。这场投资的价值能否兑现,需要时间检验。
你有买过彪马的产品吗?欢迎评论区留言、讨论。(思维财经出品)