
Sound by Bose,怎么突然成了数码圈的新通货
很多年前,我曾偶然走进一家线下音频设备门店。当时店主正在听歌,见我进来就热情地招呼一起听,还让我猜这么大的音量,是从货架上的哪个音箱里放出来的。
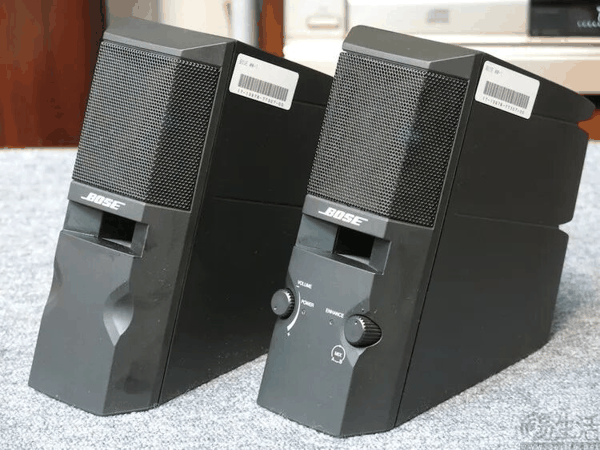
盯着货架上那些大体积的书架箱看了半天,猜了一个又一个后,店主笑着指给我看,声音来自一对巴掌大小的迷你音箱。后来才知道,那是Bose在2007年推出的Computer MusicMonitor,圈内简称为MM。
那个瞬间给我留下了极大的震撼,也让我将Bose这个品牌一直铭记至今。如今十多年过去后,那家小店早已不知去向,但“让你猜音箱”这门生意Bose依然在做,而且已经不满足于自己做了。
Sound by Bose,已经变得“无处不在”
这一两年关注数码产品的朋友,可能对“Sound by Bose”这行字不会陌生。
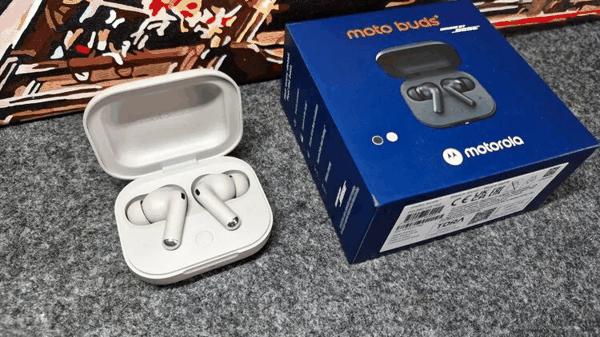
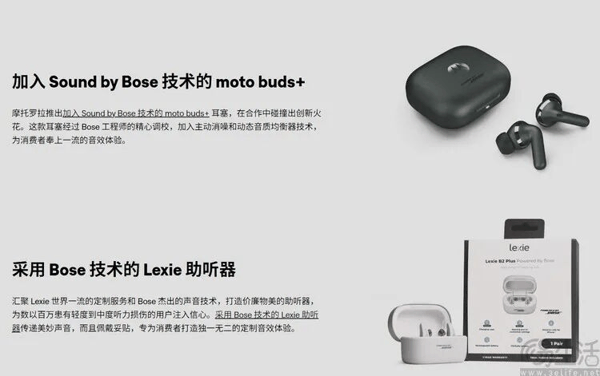
2024年5月,联想在国内发布moto buds和buds+耳机,售价仅299元起。它们是由Bose工程师调音,支持主动降噪和可调EQ。而这,很可能是许多人第一次在低价耳机上看到Bose的名字。
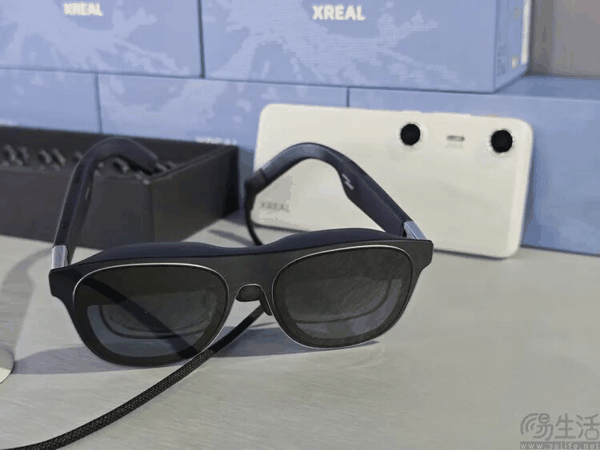
同年年底,XREAL的One系列AR眼镜官宣,一大亮点就是由Bose调校的扬声器。
到了2025年9月,倍思在IFA展上发布Inspire系列耳机,包含头戴、耳夹、入耳三款产品。而它们背后,就是Bose的声学架构。
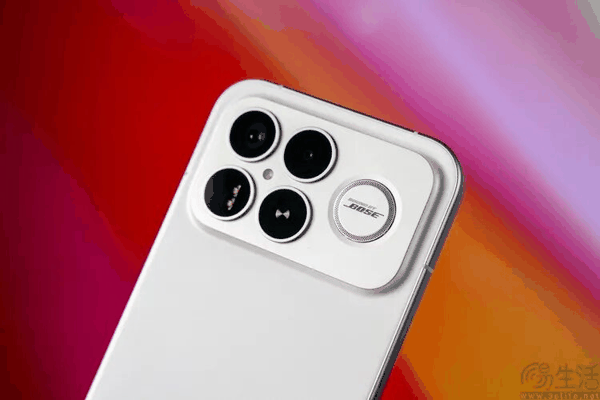
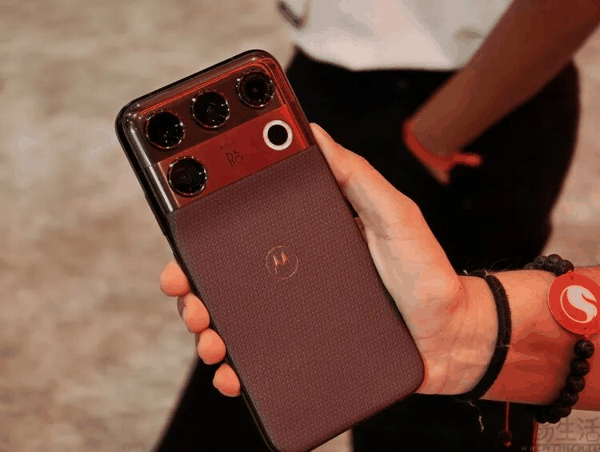
一个月后,REDMI K90 Pro Max发布。其机身背部后摄模组上印着醒目的Bose标识,里面藏着一颗独立的双音圈“低音炮”,组成手机上罕见的2.1三扬系统。
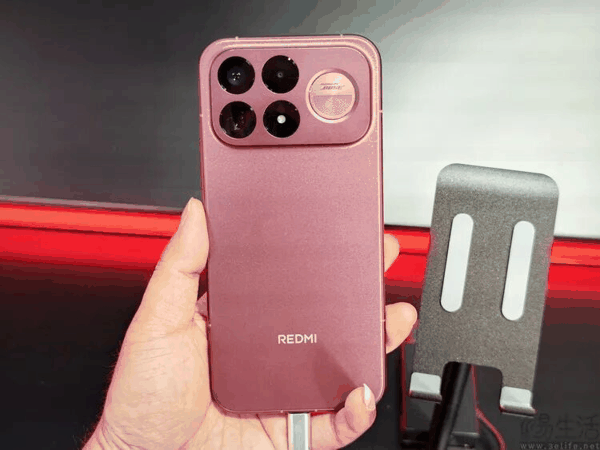
到了今年7月的CJ期间,我们三易生活在REDMI的展位给大家带来了关于K100 Pro Max的第一手报道。而这款机型最大的特征,同样是与 Bose 深度联调的音频系统。
除了以上这些,还有Skullcandy的Method 360 ANC耳塞、ThinkPad的双模降噪折叠耳机,它们机身上都印着“Sound by Bose”。
如果有关注过今年早些时候外媒对Bose CEO的访谈就会知道,Bose的合作名单还包括Sena的摩托车头盔通讯设备、Epson的投影仪,以及Lexie和Orka这两个品牌的助听器。
从手机、耳机、眼镜到头盔、投影仪、助听器,不过两年时间,Bose就完成了对个人音频设备的全面渗透。一家以自有产品闻名的公司,忽然变成了幕后的供应商。
为什么会这样?要弄明白这一现象,首先就得知道为什么会是Bose来做?
六十年只做一件事:让小箱子发出大声音
Bose这家公司有个很奇怪的特质,它们的技术方向,在过去的六十年里几乎没有变过。
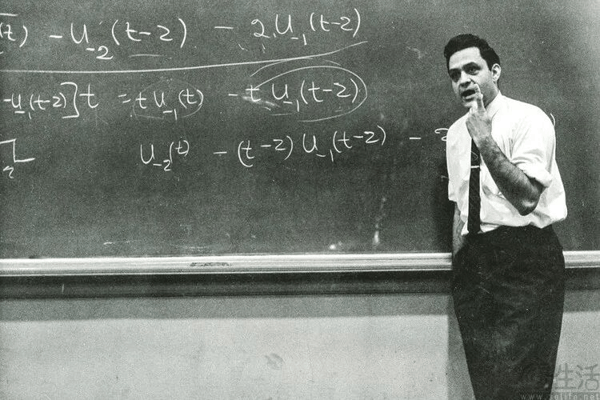
早在1964年,麻省理工学院的电气工程教授Amar Bose开始创业。当时,市面上的高端音响系统普遍“以大为美”,大家都觉得只有大箱体、大单元、大功率,才能带来高音质。但Amar Bose却走了另一条路,他选择用物理结构和电子处理,在有限的音箱体积里把声音“榨”出来。
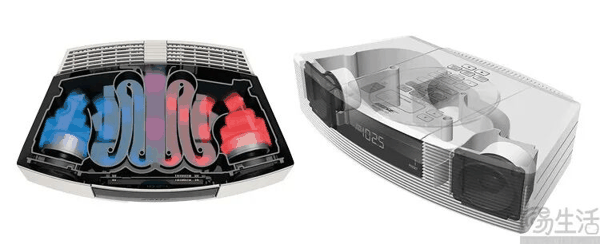
上世纪八十年代,他和工程师William Short合作研发了音频导波管技术。这是一种类似长笛的原理,通过在小体积的箱体里内藏弯折的导波管,人为增加空气振动的路径、制造谐振、增强低频。 Bose 后来成名的Wave(悠扬)系列桌面音响系统,就是靠着这套设计,在看似小巧的体积里实现了“大箱子”等级的低频听感。
而2007年我在店里听到的那对MM,用的则是另一套思路。它通过被动双膜共振加动态均衡,让两只小小的主动单元推动箱内空气,再带动两片没有接线的被动振膜发声,在不增加功率的情况下带来了额外的低频。再加上电子线路实时补偿高低音损失,最终让十二厘米高的小箱体,发出了超越其体积的声音。
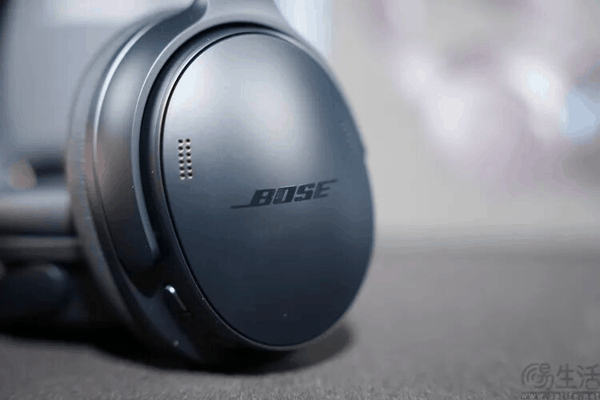
事实上,直到如今最新款的降噪耳塞,Bose的做法依然是“声学端口、高效微型单元和动态音质均衡算法”这一组合拳。
将这些技术拆开看,其实本质上是两个层面。首先是在物理层,用音腔结构、导波管、被动振膜这些方式,在给定体积里最大化声压和低频。其次是在信号处理层,用动态EQ之类的算法,把小单元天然的短板补上。
这门“螺蛳壳里做道场”的手艺在过去可能是炫技,但到了今天,它却恰好成为了行业的刚需。
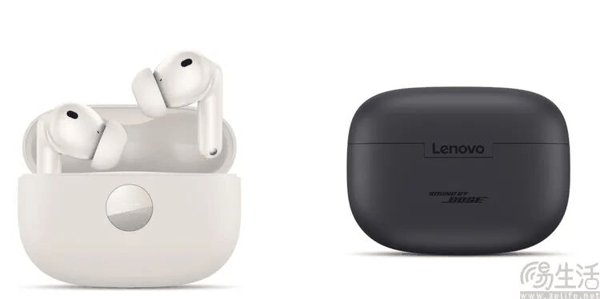
原因很简单,今天的主流音频设备全都在往小里做。例如,手机内部被电池、主板、摄像头模组填得满满当当,留给扬声器的音腔以毫米计;真无线耳机的腔体里要塞单元、电池、天线和麦克风;AR眼镜和摩托车头盔更是恨不得把扬声器做成一张纸。所有厂商面对的都是同一个物理难题,如何在越来越小的空间里让声音别太难听,尤其是低频别彻底消失。
对于这个问题,其他大多数传统音响品牌都无能为力,因为它们的设计经验建立在大箱体、大单元、大功率功放上。
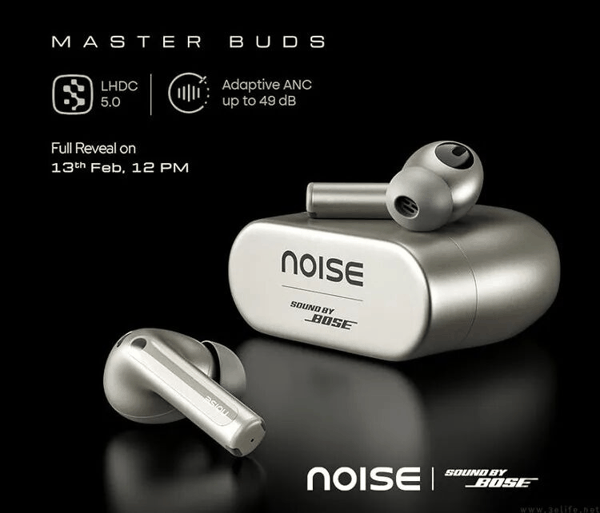
唯独Bose,六十年如一日地研究小腔体,手里攒的全是结构声学的工程经验。等到全世界的设备集体变成小箱体,它的“老本行”一夜之间就成了全行业的刚需。
Bose不是卖logo,而是把业务能力拆开卖
当然,光有技术还不够,技术再好,自己捂着不放,也变不成满世界的logo。Bose这几年的变化,实际上是一次相当彻底的战略转身。
新战略的主导者,是2020年上任的CEO莉拉·斯奈德。她在The Verge的访谈里把话说得很明白,Bose正在从一家单品牌产品公司,变成一家多品牌、多业务的技术公司。
这几年,Bose的动作非常频繁。他们先是卖掉了Bose Professional专业音响业务,2024年收购麦景图集团,把McIntosh和Sonus faber两个奢侈品音响品牌收入囊中。随后Bose在2026年10月收购Skullcandy,补齐年轻、电竞、街头和极限运动产品线。与此同时,还新增了一个叫Audio Tech的业务方向,专门做技术授权,与消费类电子产品、汽车、奢侈品音响并列成为如今的四大业务板块。
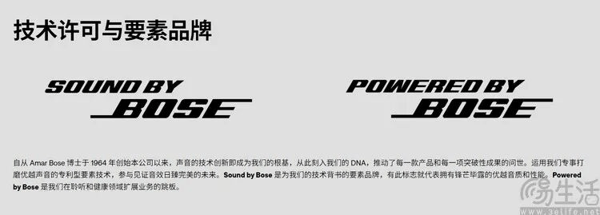
甚至就连授权业务本身,Bose在官网也说得很清楚。“Sound by Bose”是音质背书,针对耳机、手机、眼镜这类设备。“Powered by Bose”则面向听力健康,落地在助听器行业。此外,Bose还有不挂logo的纯技术授权路径。斯奈德在访谈里强调,技术有技术的授权费,品牌有品牌的使用费,终端厂商可以只买技术不挂logo,但永远不会出现“只有logo没有技术”的情况。
具体卖什么?这位CEO讲明了三样东西,它们分别是软件算法、系统工程、品牌。
请注意“系统工程”这个词。Bose方面反复强调自己真正的秘方不是某颗芯片、某段代码,而是把硬件和软件捏合在一起,针对一整台设备做调校的能力。而这种能力的源头,则是Bose做了四十多年的汽车前装音响业务。他们从车型开发阶段就介入,与车企一起定扬声器的布局、测量车厢、完成调音。而现在的Bose做的,无非是把车载音响的这套打法,复制到了手机、耳机和眼镜上。
为什么整个产业链都欢迎它?因为Bose“不争”
有一说一,音频行业搞对外授权、联合调音的厂商并不少,为什么偏偏是Bose铺开得这么快? 因为他们可能是所有声学授权方里,对合作方侵入性最低的一个。
比如,雅马哈的授权要搭售自家芯片,客户想挂它的名,就得把他们的器件用在设备里,这不仅要改变底层设计,还会影响供应链结构。B&O的授权要管设计,合作产品用什么材料、长什么样、品牌调性搭不搭,都得符合他们的“奢华”调性。
至于Bose,他们不对外卖芯片,不要求客户更换任何声学器件,也不干涉产品的外观设计。不管是Skullcandy的街头风、倍思的性价比风、REDMI的电竞风,还是ThinkPad的商务风,他们只关心声音能不能调好这 一件事 。
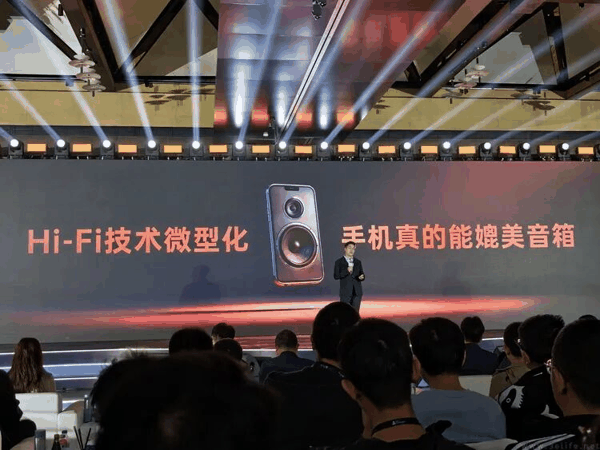
去年,我们三易生活曾参加过瑞声科技AAC的技术分享会。当时我们就注意到了一个细节,REDMI和Bose合作的机型,扬声器用的是AAC的元器件。也就是说,Bose的介入完全不触碰客户的供应链体系。元器件该找谁买还找谁买,Bose交付的是声学架构、音腔方案、调音规范和算法,站在现有供应链之上做系统层面的工作。
对于终端厂商来说,采购和成本不受冲击;对AAC这样的供应商来说,订单也没丢,甚至更复杂的声学方案还能提升元器件的价值。
这是一场没有受损方的交易
除此之外,Bose品牌的位置也“恰到好处”。B&O、帝瓦雷之流,在大众心目中是奢侈品,挂在千元级产品上会显得掉价。DTS和MaxxAudio这些,在普通消费者心里又基本没有名字,挂了也卖不出溢价。相比之下,Bose就刚好卡在中间。
国民级的知名度,降噪耳机和小音箱大声音的正面认知,又没有高高在上的距离感。挂在售价299元的TWS耳机上,消费者会觉得是占便宜;挂在三千多的手机上,厂商也觉得是加分项。
主题:耳机