
黄仁勋事件背后的公司治理危机
黄仁勋事件背后的公司治理危机
2026年11月09日 19:59
作者:
赵云帆
21世纪经济报道记者赵云帆
黄仁勋乃至 英伟达 的公司治理危机,可能才刚刚开始。
未来几天, 英伟达 将面临公司对外发声的数个关键时间窗口:11月17日, 英伟达 即将发布2027财年第三季度财报;11月18日,黄仁勋需按美国众议院三个委员会主席联名信函的要求,出席一场闭门简报。
届时,更多事关黄仁勋“婚外情”曝光的链式反应将接踵而至。英伟达也将面临自公司成立以来最严峻的治理动荡。
3.58%的集权
一切要从黄仁勋的股权结构说起。
在很长一段时间内,黄仁勋被认为是英伟达公司的“人格化”代表。然而与之形成鲜明反差的是其持股比例之低。
英伟达公司5月提交的2026年代理声明显示,黄仁勋目前在英伟达的受益持股比例为3.58%,对应约8.706亿股公司股权。最新公开数据显示,因股权捐赠被代扣代缴税款,黄仁勋目前在英伟达的股权比例为3.56%,对应8.606亿股公司股权。
不过,黄仁勋的股权并非由其作为自然人持有,而是通过 信托 持有,由黄仁勋与妻子洛莉·黄共同担任受托人。而按照 信托 约定,该 信托 为“联名共管”。
“婚外情”是否对该部分股权有影响或可按下不表。问题在于,黄仁勋此前是如何仅仅借助极低的股权对英伟达施加巨大影响的?
1992年,英伟达的三位创始人黄仁勋、克里斯·马拉科夫斯基和柯蒂斯·普里姆先后从原公司辞职,并筹集4万美元成立英伟达。
白手起家的英伟达先后经历多轮融资,而由于初期实际投入资本偏少,加上三位创始股东股权分流,直至1999年英伟达IPO之前,黄仁勋个人的持股比例已经下降到了约12.8%。
上市之后,英伟达不断补入资本并扩充股本,同时加大对核心员工的 股权激励 ,股本总数由17亿股扩容至240亿股。黄仁勋的持股比例也从上市后的9.9%,一路下降到了2010年的4%左右,并在此后基本维持稳态。
但是,黄仁勋一直对公司拥有强大的控制权,原因有三点。
黄仁勋的权力架构
首先,是英伟达其余两位联合创始人的淡出。
英伟达上市不久后,创始人之一的普里姆把约四分之三的持股转入了自己新设立的家族基金会用于避税。2003年,柯蒂斯·普里姆从英伟达离职。公开报道给出的原因是“婚姻纠纷”让他无法专注于工作。
另一位创始人马拉科夫斯基的持股比例则处于“不详”的状态。
马拉科夫斯基在英伟达上市时,便不在董事会中任职,且其始终以联合创始人和“技术负责人”的身份对外亮相。而由于持股比例不足5%,外界对其实际持股比例早已无法掌握。
第二点在于董事会架构。
根据 纳斯达克 交易所的要求,所有上市公司董事会独立董事必须占到多数。
英伟达的情况更为极端:在11位董事中,黄仁勋为董事会唯一的非独立董事,其余10人均为独立董事。
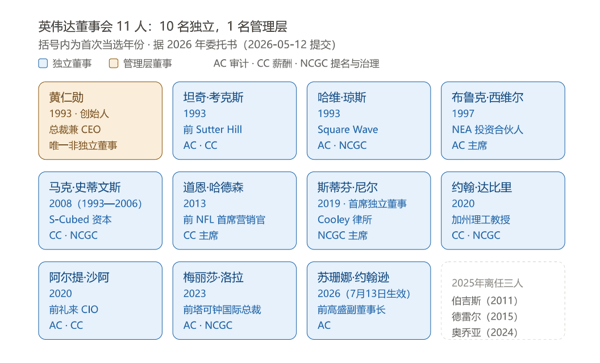 即在无实际控制人的英伟达内部,除各司其职、监督公司治理的独立董事之外,黄仁勋处于“乾纲独断”的状态。
另一则治理隐患来自英伟达除黄仁勋外后继无人。
“英伟达不是一家普通公司,黄仁勋也不是一位普通的CEO。他就是英伟达,明确制定着公司的长期战略和发展方向,亲自掌控公司的大部分事务(据称有60名直接下属)。”外资投行伯恩斯坦分析师Stacy Rasgon在一份研报中表示。
该分析师还认为,英伟达不设置所谓首席运营官(COO)的二号位岗位,可能埋下长期隐患。
对于不设“二号位”一事,黄仁勋的解释显得很合理。他认为,别的很多公司的组织架构图,如汉堡店、软件公司、 汽车 厂等,都长得一样——这没有道理。英伟达做的是“极端共同设计”,GPU、CPU、内存、网络、存储、电源、冷却、软件必须同时优化;如果这些专家被放进不同层级,信息层层过滤才到他手上,“共同设计”就不可能发生。
以上三大因素,共同构成了一个神奇的现象:英伟达成为了一个无实际控制人,却集权于黄仁勋的主体。
而在黄仁勋遭遇“婚外情”风波的当下,这种以身份认同而非法定股权作为支撑的集权,无疑将成为公司治理的风险。
即将迎来的改变
更有意思的是,一个潜藏于英伟达公司治理架构中,无形中维系黄仁勋权力架构的法则,正在悄然改变。
2024年,一个名叫约翰·切维登(John Chevedden)的加州个人投资者向英伟达提交了一项修改公司章程的请求。
切维登是个普通的投资者——却也是美国最有名的散户股东提案人。他常年向几十家甚至上百家公司提交提案,要求修改公司章程中“修改公司章程必须通过‘超级多数决’”的内容,并改为“只需‘简单多数决’”即可。
听起来有些拗口——但英伟达股东大会此后对该请求的“否决”,反而解释了原章程本身为何有些“离谱”。
2024年,约翰·切维登的修改章程提议在股东大会上以91%的高票通过,并交由英伟达董事会起草。2025年,英伟达召开股东大会,审议修改相关公司章程的决议。在随后的股东大会投票中,几乎所有参与投票的股东都支持了该项决议——但最终该决议并未通过,因为“超级多数决”自动将未参与投票的其余三分之一以上英伟达股东视为“反对”。最终,股东大会加权后的投票支持率仅为65%,提案并未通过。
在英伟达公司章程必须通过“超级多数决”来修改的情况下,股东大会很难在真正意义上完成一次“超级多数决”投票。但也是由于这一点,黄仁勋的治理架构才能维持几乎绝对的稳态。
2026年,切维登再次发起了同一提案,该提案再次获得通过。但截至目前,英伟达董事会还未完成新章程修订。
需要指出的是,切维登的提议并非“具有约束力的提案”,董事会甚至可以对此提案置之不理。但是在英伟达严格的独立董事监督之下,公司或许又无法对合理的改章诉求不闻不问。
未来,若英伟达能相对容易地修改其公司章程,包括在涉及所谓美国国家安全风险的情况下修改英伟达董事会主席任免规则,那么股东大会就能真正具备影响公司经营者的能力。
而即便最后公司章程和治理结构并未有任何改变,在一些所谓的谈判与妥协下,英伟达董事会与黄仁勋也可能会对公司战略决策进行根本性的调整。
(文章来源:21世纪经济报道)