
基地搬迁“阵痛”显现立高食品前三季度净利下滑业绩交流会称经营恢复逐步推进
基地搬迁“阵痛”显现 立高食品前三季度净利下滑 业绩交流会称经营恢复逐步推进
2026年10月31日 23:48
立高食品 (300973)日前举行2026年三季度报告业绩交流会。
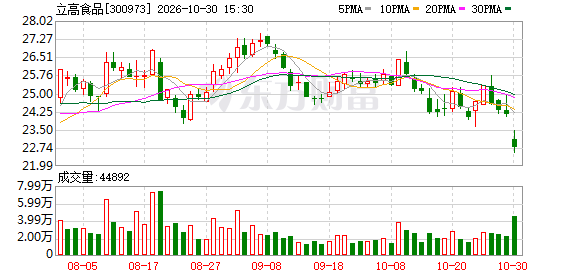
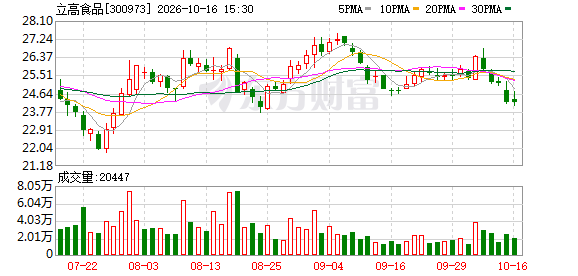
2026年前三季度,公司实现营业收入32.86亿元,较上年同期增长4.51%;归属于上市公司股东的净利润1.48亿元,较上年同期下降40.09%;归属于上市公司股东的扣除非经常性损益的净利润1.52亿元,较上年同期下降37.51%。
立高食品 表示,前三季度公司业绩变动主要原因为:成本费用方面,公司毛利率同比微降,主要受产品结构、渠道结构变化及新产能爬坡的阶段性影响。研发费用率同比维持稳定水平;管理费用率同比上升约1.5%,主要是公司广州区域产能搬迁调整储备投入、总部基地扩大规模及信息化、数字化、自动化投入所致;销售费用率同比上升0.6%,主要是公司增加 餐饮 、海外等新渠道业务开拓资源投入所致。
在本次交流会上, 有投资者关注到公司广州南沙基地搬迁对前三季度的利润影响、南沙基地搬迁目前的进度及后续影响,以及由于搬迁对 餐饮 及 新零售 渠道销售的挤压后续四季度是否能够恢复。
立高食品 表示,制造费用方面,搬迁投产后会有一段时间处于产能爬坡阶段,分摊的制造费用会高于正常生产时期。
销售费用方面,搬迁停产、产线装设、生产许可证审核以及产能爬坡,平均而言会对一条搬迁生产线一个季度的稳定供应产生影响;为尽可能减少搬迁对客户供应的不利影响,二季度和三季度前半段,公司尚未搬迁的生产线基本拉满生产,由此导致三季度平均库存水平高于往年,增加了额外的外仓仓储费用。
管理费用方面,搬迁前置人员培训储备,搬迁期间产线停产但工人待岗工资正常支付,以及搬迁期间大批量设备的拆卸、运输、复装和调试,产生的一次性费用。
设备处置损失方面,搬迁过程中,原产线部分设备无复用价值,一次性报废并做废旧物资处理,产生设备处置损失。
资产减值损失方面,主要是存货减值,因搬迁前置大额备货,导致期末货龄相比去年同期较大,计提减值增加;以及搬迁后产能爬坡期产品制造费用较高,相对更容易产生减值。
立高食品称, 10月底搬迁的生产线设备调试、生产许可证审核等产能恢复工作都在紧锣密鼓开展,物理层面产能搬迁转移基本结束,搬迁后的经营恢复在逐步推进。
同时表示,前三季度 餐饮 及 新零售 渠道的收入降低影响是有两方面的,一方面是低毛利定制类产品减量供应,这个因素的影响会持续全年,但是这部分毛利率低,边际贡献低,对利润的影响也较小;而对于搬迁产能挤压导致部分复杂产品的停供等因素,在搬迁结束后会逐步恢复。
立高食品提到,在产能比较紧张的情况下,公司从产能保障方面,排序的优先级首先是保障大客户需求;第二顺位是对需求较大的大单品进行优先保供,比如360Pro稀奶油、牛角包、蛋挞皮等;对销量相对偏少或者是产品组合较复杂的产品,公司会排在比较靠后的位置,甚至在产能出现挤压和紧张的情况下,被迫放弃一些偏长尾类产品的排产。
此外,还有投资者提问, “公司对应新国标的稀奶油产品的销售情况是否符合公司一开始的预期?”
立高食品回应,在去年底和今年春节前,主要的奶油企业为了应对新国标的要求纷纷推出了符合新国标的稀奶油产品,并进行了较大规模的宣传,公司也相应推出了36%稀奶油。
但是从新国标执行到现在大概半年多的时间,从实际市场的角度来看,因为新国标稀奶油对于生产、原材料等要求更为苛刻,所以普遍来说,新国标稀奶油的销售价格会比新国标调制稀奶油明显更高。在当前的市场环境下,从使用成本角度考虑,新国标调制稀奶油会有更好的 综合 性价比优势。
因此,新国标调制稀奶油相比新国标稀奶油获得了更高速的增长。这反映到公司层面,公司目前的UHT产线绝大多数是以新国标下的调制稀奶油为主,这是市场或者广大客户的选择。但是,公司始终会具备新国标下的稀奶油及调制稀奶油 综合 的产品矩阵,无论市场做出怎样的选择,公司都有良好的产品储备,以及足够的产能保障。
(文章来源:深圳商报·读创)