
宁德时代大跌,二线锂电池股集体飙涨,欣旺达涨超13%
记者丨李益文
编辑|叶映橙
9月16日,A股锂电池板块呈现罕见分化格局。 截至午间收盘, 欣旺达 (300207.SZ)涨超13% , 天宏锂电 (871991.BJ)、 金杨精密 (301210.SZ)、 国轩高科 (002074.SZ)、 孚能科技 (688567.SH)、 鹏辉能源 (300438.SZ)同步跟涨。 而锂电池龙头 宁德时代 (300750.SZ)盘中大跌超5%,股价一度跌破300元关口,创下近一年新低。
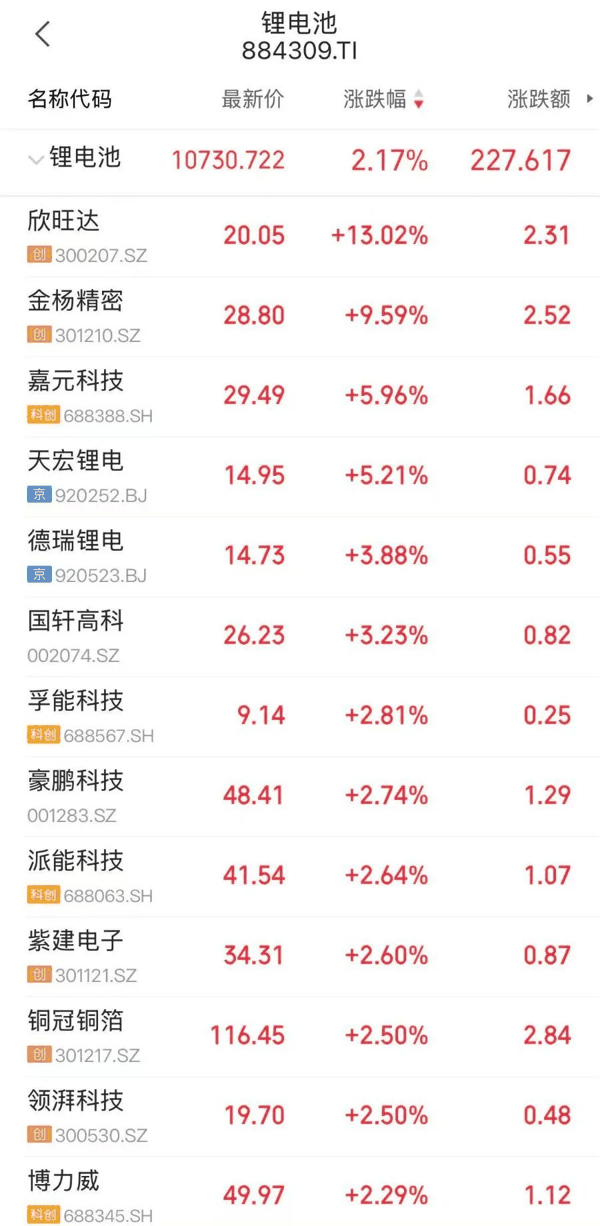
板块分化背后,是动力电池行业供需与供应链格局的双重变化。9月15日,中国汽车动力电池产业创新联盟发布数据显示,8月国内动力电池装车量79.0GWh,环比增长5.9%,同比增长26.3%,行业需求仍保持稳健增长。
但市场焦点正转向动力电池供应链的重构,“去宁德化”从行业传闻逐步落地,过去数年“高端新能源车标配宁德时代电池”的行业惯例,正在被多家头部车企打破,整车厂商正主动分散电池供应链风险。
公开报道显示,今年6月,理想全新一代L8改款车型全系切换欣旺达电芯,电池包由理想与欣旺达合资公司生产,宁德时代退出该车型供应链;华为鸿蒙智行问界品牌,由宁德时代独供调整为新增中创新航、国轩高科;小米汽车全新子品牌首款车型电池订单由欣旺达、中创新航承接,宁德时代未能入局;小鹏汽车将中创新航升级为第一大电池供应商,覆盖全系车型,宁德时代仅保留在少数高端长续航版本中。
股权层面的绑定进一步巩固新供应链关系。小米汽车目前官宣,电池供应商扩容至宁德时代、弗迪、中创新航、欣旺达四家;理想汽车则拟向欣旺达动力增资26.5亿元,交易完成后将持有11.17%股份,成为欣旺达动力第二大股东。 工信部最新公示信息显示,2026款理想i6还将搭载中创新航电池。
利润分配失衡,或是车企拓宽电池供应商的核心动因。 动力电池是新能源车成本最高的零部件,上下游盈利差距持续拉大。宁德时代2026年上半年综合毛利率为23.93%,相比之下,理想汽车二季度汽车毛利率仅9.4%,同比下滑10个百分点,不少车企仍在盈亏线附近挣扎。
财报数据对比更为明显:宁德时代2026年上半年营收2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%;2025年全年营收4237.02亿元,归母净利润722.01亿元。对比来看,据21快讯记者统计,申银万国汽车整车板块22家上市公司2026上半年归母净利润合计178.22亿元,2025全年归母净利润总和594.19亿元,全部整车企业利润规模不及宁德时代一家。
不过,需要注意的是, 尽管“去宁德化”在资本市场叙事层面已充分发酵,但在经营数据层面尚未兑现为实质性侵蚀 。《上海证券报》援引第三方数据显示:1至6月,宁德时代在国内市场乘用车装车量份额达46.7%,同比提升5.6个百分点;1至5月公司海外市场份额为33.7%,同比提升3.7个百分点。
瑞银近期重申“买入”评级,给予A股600元目标价。该行认为,宁德时代国内市场份额仍稳定在40%以上,未来20%至30%的盈利增长依然可见。
里昂证券同样指出,宁德时代短期内未见正面催化剂,但当前股价已反映相关悲观预期,维持“高度确信跑赢大市”评级,目标价770港元。里昂同时表示,锂价回落应可缓解部分成本压力,价格更具竞争力的钠离子电池有望帮助公司重拾成本优势,并无迹象显示宁德时代正被其他厂商系统性抢走市场份额。
锂电池板块、宁德时代股价后市你怎么看?
评论区聊聊~
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)